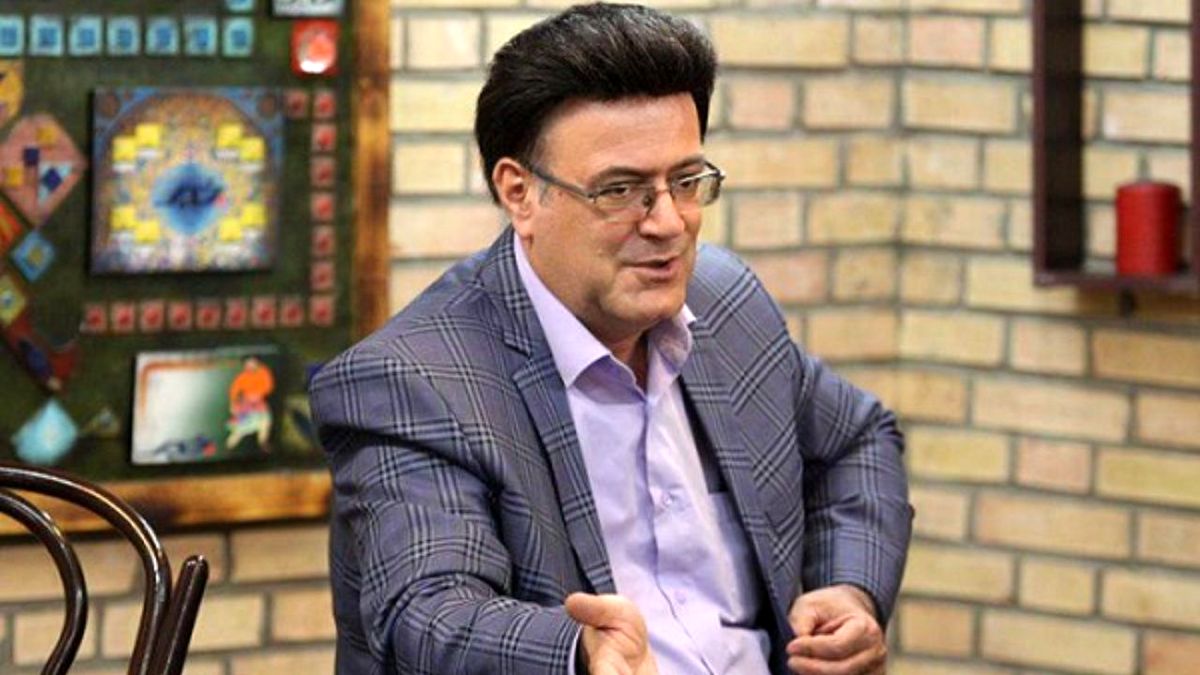
آلبرت بغزیان، استاد دانشگاه تهران، در گفتوگو با صنعت مالی، با اشاره به اهمیت تأمین مالی تولید و نقش سرمایههای خرد مردمی در تحقق این هدف اظهار کرد: یکی از چالشهای اساسی اقتصاد ایران، فاصله میان منابع مالی موجود در جامعه و نیازهای واقعی بخش تولید است. در کشور منابع مالی قابل توجهی در اختیار مردم قرار دارد، اما به دلیل نبود ابزارهای جذاب و مطمئن سرمایهگذاری، بخش زیادی از این منابع به جای ورود به فعالیتهای مولد، به سمت بازارهایی حرکت میکند که عمدتاً کارکرد حفظ ارزش دارایی دارند و الزاماً به افزایش ظرفیت تولید و اشتغال منجر نمیشوند.
وی افزود: زمانی که مردم چشمانداز روشنی از سرمایهگذاری در بخش تولید نداشته باشند یا تصور کنند بازدهی فعالیتهای اقتصادی مولد کمتر از بازارهای موازی است، طبیعی است که سرمایه خود را به سمت خرید طلا، ارز، خودرو و سایر داراییها سوق دهند. این رفتار را نمیتوان صرفاً به انگیزههای سوداگرانه مردم نسبت داد؛ بلکه باید ریشه آن را در شرایط اقتصادی، تورم، نااطمینانی و نبود فرصتهای سرمایهگذاری مناسب جستوجو کرد. بنابراین اگر قرار است سرمایههای خرد به سمت تولید هدایت شوند، ابتدا باید شرایطی فراهم شود که سرمایهگذاری مولد برای مردم جذاب، قابل اعتماد و از نظر اقتصادی توجیهپذیر باشد.
این استاد دانشگاه با بیان اینکه جمعآوری سرمایههای خرد میتواند یکی از راهکارهای مهم تأمین مالی بنگاههای اقتصادی باشد، تصریح کرد: نباید تصور کنیم برای سرمایهگذاری در بخش تولید حتماً به منابع مالی کلان نیاز است. اگر تعداد زیادی از مردم هرکدام مبالغ محدودی را در یک طرح اقتصادی سرمایهگذاری کنند، در مجموع میتوان منابع قابل توجهی را برای اجرای پروژههای تولیدی فراهم کرد. به عبارت دیگر، تجمیع سرمایههای کوچک میتواند به شکلگیری منابع مالی بزرگ منجر شود؛ منابعی که در صورت مدیریت صحیح، قابلیت تأمین مالی طرحهای صنعتی، کشاورزی، خدماتی و زیرساختی را خواهند داشت.
بغزیان با اشاره به ابزارهای موجود برای جذب سرمایههای خرد بیان کرد: یکی از مهمترین ظرفیتها در این زمینه، بازار سرمایه است. صندوقهای سرمایهگذاری میتوانند با جمعآوری منابع مالی از تعداد زیادی سرمایهگذار، این منابع را در اختیار پروژهها و بنگاههای اقتصادی قرار دهند. البته باید میان صندوقهایی که صرفاً در اوراق و سهام موجود سرمایهگذاری میکنند و صندوقهایی که بهطور مستقیم در تأمین مالی پروژههای جدید نقش دارند، تفاوت قائل شد. برای تقویت تولید، لازم است ابزارهایی توسعه پیدا کنند که منابع جذبشده را به سمت ایجاد ظرفیتهای جدید تولیدی و توسعه فعالیت بنگاهها هدایت کنند.
وی ادامه داد: صندوقهای پروژه یکی از ابزارهای قابل استفاده در این زمینه هستند. در این روش، برای اجرای یک پروژه مشخص، صندوقی تشکیل میشود و مردم میتوانند متناسب با توان مالی خود واحدهای سرمایهگذاری آن را خریداری کنند. در واقع، سرمایهگذار به جای اینکه شخصاً درگیر راهاندازی یک واحد تولیدی شود، از طریق خرید واحدهای صندوق در تأمین مالی آن مشارکت میکند و متناسب با میزان سرمایهگذاری خود از منافع اقتصادی پروژه بهرهمند میشود. این شیوه بهویژه برای پروژههایی که به سرمایه اولیه قابل توجه نیاز دارند، ظرفیت مناسبی ایجاد میکند.
استاد دانشگاه تهران با اشاره به نقش تأمین مالی جمعی یا کرادفاندینگ در جذب منابع مردمی اظهار کرد: تأمین مالی جمعی نیز از ابزارهایی است که میتواند به کسبوکارهای کوچک و متوسط کمک کند. در این روش، یک بنگاه اقتصادی یا کارآفرین برای اجرای طرح خود، نیاز مالی را از طریق یک سکوی تأمین مالی جمعی اعلام میکند و تعداد زیادی از سرمایهگذاران با مبالغ کوچک در تأمین منابع مورد نیاز مشارکت میکنند. این ابزار بهویژه برای واحدهایی که امکان دسترسی آسان به تسهیلات بانکی ندارند، میتواند فرصت مناسبی فراهم کند.
وی اضافه کرد: انتشار اوراق بدهی، اوراق مشارکت و ابزارهای مالی مبتنی بر پروژه نیز از دیگر روشهایی است که میتوان برای جذب سرمایههای مردمی مورد استفاده قرار داد. البته هرکدام از این ابزارها شرایط و ضوابط خاص خود را دارند و باید متناسب با ماهیت فعالیت اقتصادی، میزان ریسک، دوره بازگشت سرمایه و توان بازپرداخت بنگاه انتخاب شوند. مهم این است که مردم بتوانند با مبالغ متناسب با قدرت خرید خود در تأمین مالی فعالیتهای اقتصادی مشارکت کنند و در مقابل، از حقوق و منافع مشخصی برخوردار باشند.
بغزیان با تأکید بر اینکه صرف معرفی ابزارهای مالی برای جذب سرمایههای خرد کافی نیست، گفت: مهمترین مسئله، ایجاد اعتماد عمومی است. مردم باید بدانند منابع مالی آنها دقیقاً در چه فعالیتی سرمایهگذاری میشود، چه میزان ریسک متوجه سرمایهگذاری است، بازده مورد انتظار چگونه محاسبه میشود و در چه زمانی میتوانند به اصل سرمایه یا منافع آن دسترسی پیدا کنند. اگر سازوکارهای نظارتی و شفافیت اطلاعاتی وجود نداشته باشد، نمیتوان انتظار داشت مردم سرمایههای خود را از بازارهای آشنایی مانند طلا و ارز خارج کنند و در اختیار طرحهای تولیدی قرار دهند.
وی افزود: در این مسیر، نظارت سازمان بورس و اوراق بهادار، بانک مرکزی و سایر نهادهای مسئول بر عملکرد واسطههای مالی و سکوهای تأمین مالی اهمیت زیادی دارد. همچنین باید اطلاعات مربوط به پیشرفت پروژهها، نحوه مصرف منابع و عملکرد مالی آنها بهصورت مستمر در اختیار سرمایهگذاران قرار گیرد. مردم نباید احساس کنند سرمایههایشان را در یک فعالیت مبهم و غیرقابل ارزیابی قرار دادهاند.
این کارشناس اقتصادی با بیان اینکه نرخ بازدهی سرمایهگذاری در تولید نیز باید مورد توجه قرار گیرد، اظهار کرد: نمیتوان از مردم انتظار داشت در شرایط تورمی، سرمایه خود را وارد فعالیتی کنند که بازدهی آن بهمراتب کمتر از افزایش عمومی قیمتهاست. برای موفقیت این سیاست، باید موانع تولید کاهش یابد، هزینههای غیرضروری بنگاهها کنترل شود، مقررات و سیاستهای اقتصادی ثبات بیشتری داشته باشند و دسترسی تولیدکنندگان به مواد اولیه، انرژی و بازار فروش تسهیل شود. در چنین شرایطی، بنگاهها امکان کسب سود منطقی پیدا میکنند و میتوانند بازدهی مناسبی برای سرمایهگذاران ایجاد کنند.
بغزیان با اشاره به آثار اقتصادی هدایت سرمایههای خرد به بخش مولد تصریح کرد: اگر بتوانیم منابعی را که امروز در بازارهای غیرمولد مانند طلا، دلار و خودرو گردش میکنند، به سمت فعالیتهای تولیدی سوق دهیم، علاوه بر تأمین مالی بنگاهها، آثار مثبت دیگری نیز در اقتصاد ایجاد خواهد شد. افزایش سرمایهگذاری در تولید میتواند به توسعه ظرفیت صنعتی، ایجاد اشتغال، افزایش عرضه کالا و خدمات و کاهش فشارهای ناشی از کمبود عرضه منجر شود. در واقع، به جای آنکه منابع مالی جامعه صرف خرید و فروش مکرر داراییها شود، میتوان از آنها برای ایجاد ارزش افزوده و افزایش ثروت واقعی اقتصاد استفاده کرد.
وی خاطرنشان کرد: البته نباید با محدود کردن بازارهای دارایی یا برخورد دستوری با رفتار سرمایهگذاران به دنبال تحقق این هدف بود. مردم زمانی از بازارهای موازی فاصله میگیرند که گزینههای جایگزین مناسبی در اختیار داشته باشند. بنابراین سیاستگذار باید به جای ایجاد محدودیت برای خرید طلا، ارز یا خودرو، زمینهای فراهم کند که سرمایهگذاری در تولید از نظر امنیت، نقدشوندگی و بازدهی مورد انتظار، برای خانوارها جذابتر باشد.
این استاد دانشگاه در پایان تأکید کرد: جمعآوری سرمایههای خرد مردمی باید به یک برنامه مستمر و نظاممند در سیاستگذاری اقتصادی تبدیل شود. دولت، بازار سرمایه، شبکه بانکی و بخش خصوصی میتوانند با تقسیم وظایف و طراحی ابزارهای متنوع، زمینه مشارکت عمومی در تأمین مالی تولید را فراهم کنند. اگر مردم احساس کنند در رشد بنگاههای اقتصادی و توسعه کشور سهیم هستند و در کنار آن از منافع اقتصادی متناسب با سرمایهگذاری خود برخوردار میشوند، سرمایههای خرد میتوانند به یکی از منابع پایدار تأمین مالی اقتصاد تبدیل شوند. چنین رویکردی هم به نفع مردم و هم به نفع تولید ملی خواهد بود.