جنگ اخیر، علاوه بر خسارتهای انسانی، آسیبهای قابلتوجهی نیز به بخشهایی از زیرساختهای اقتصادی کشور، از جمله حوزههای انرژی، صنعت، مسکن و کسبوکارهای کوچک و متوسط وارد کرده است. در چنین شرایطی، نحوه تأمین مالی بازسازی این خسارتها به یکی از مهمترین چالشهای پیشروی سیاستگذاران اقتصادی تبدیل شده است. اگرچه شبکه بانکی بهعنوان یکی از ارکان اصلی تأمین مالی کشور نقش مهمی در این فرآیند ایفا میکند، اما محدودیتهای ساختاری نظام بانکی، ناترازیها و ضرورت کنترل تورم، لزوم استفاده از روشهای متنوع و غیرتورمی تأمین مالی را بیش از گذشته آشکار ساخته است.
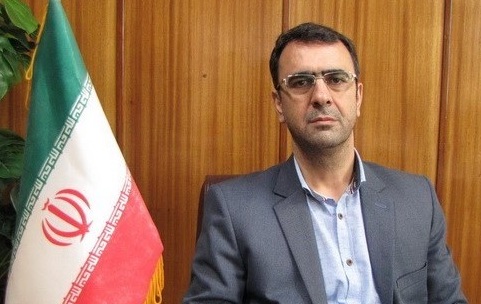
در همین راستا، خبرنگار صنعت مالی با حسن گلمرادی، عضو هیئت علمی مؤسسه آموزش عالی بانکداری ایران، درباره مهمترین راهکارهای تأمین مالی بازسازی، نقش نظام بانکی، ظرفیت بازار سرمایه و سایر ابزارهای نوین مالی به گفتوگو پرداخته است که مشروح آن را در ادامه میخوانید.
با توجه به خسارتهای واردشده به زیرساختهای اقتصادی کشور در جریان جنگ، مهمترین اولویتهای تأمین مالی برای بازسازی چیست و نظام بانکی تا چه اندازه ظرفیت پاسخگویی به این نیازها را دارد؟
یکی از مشکلات جنگ اخیر، آسیب به برخی زیرساختها در حوزههای انرژی، صنایع سبک و سنگین، مسکن و ساختمان، همچنین آسیب به کسبوکارهای کوچک و متوسط (SME) است. مهمترین اولویتهای تأمین مالی باید بر بازسازی زیرساختهای ضروری، مولد و مورد نیاز جامعه، از جمله شبکههای انرژی، حملونقل و سامانههای آب، بازسازی مسکن و ساختمانهای آسیبدیده، بهویژه اماکن مسکونی شخصی، و نیز تأمین سرمایه در گردش فوری برای شرکتهای کوچک و متوسط بهمنظور احیای اشتغال و زنجیرههای تأمین متمرکز باشد.
با این حال، نظام بانکی ایران در شرایط کنونی بهتنهایی از ظرفیت لازم برای تأمین این نیازهای عظیم مالی برخوردار نیست؛ زیرا این بخش خود با انواع ناترازیها دستوپنجه نرم میکند و به دلایل مختلف ساختاری با کمبود نقدینگی، اضافهبرداشتهای غیرمتعارف و پایین بودن نسبت کفایت سرمایه مواجه است. از سوی دیگر، با توجه به شکنندگی ترازنامه برخی بانکها و تداوم تعهدات ناشی از تأمین مالی طرحهای تکلیفی پیش از جنگ، از جمله تسهیلات مسکن برای محرومان، وام ازدواج و سایر تکالیف مشابه، نمیتوان بدون برنامهریزی هدفمند و همکاری و همراهی دولت و شبکه بانکی، انتظار تأمین این حجم از منابع مالی را از بانکها داشت. از اینرو، ضروری است در کنار بهرهگیری از ظرفیت نظام بانکی، راهکارهای نوین تأمین مالی داخلی و خارجی نیز بهطور جدی دنبال شود.
با توجه به اینکه بخش قابل توجهی از بار تأمین مالی بازسازی ممکن است بر دوش بانکها قرار گیرد، چه اقداماتی باید انجام شود تا افزایش تسهیلاتدهی به تشدید ناترازی بانکها و مشکلاتی مانند کمبود نقدینگی منجر نشود؟
برای اطمینان از اینکه تأمین مالی بازسازی از طریق تسهیلات بانکی به ایجاد بحران سیستمی یا تشدید کمبود نقدینگی منجر نشود، اجرای اقدامات زیر ضروری است:
- نخست، باید تناسبی منطقی میان تأمین مالی از طریق بانکها و سایر روشهای تأمین مالی برقرار شود. اتکای صرف به منابع بانکی، بدون وجود منابع پایدار، موجب افزایش اضافهبرداشت بانکها از بانک مرکزی شده و در نهایت به رشد تورم منجر میشود؛ موضوعی که نهتنها کمکی به بازسازی نمیکند، بلکه خود به مانعی در این مسیر تبدیل خواهد شد. از اینرو، سیاستگذاریها باید بر تأمین مالی غیرتورمی متمرکز باشد.
- دوم، شناسایی دقیق بخشهای آسیبدیده، مولد و دارای اولویت و در مقابل، کاهش وامدهیهای غیرهدفمند، ضرورتی انکارناپذیر است تا منابع محدود مالی به شکل کارآمد تخصیص یابد.
- موضوع دیگری که بانک مرکزی طی سالهای گذشته بارها بر آن تأکید کرده اما هنوز بهطور کامل محقق نشده، مولدسازی داراییهای منجمد بانکهاست. بخش قابلتوجهی از ترازنامه بانکها را داراییهای راکد و غیرمولد تشکیل میدهد که لازم است با قیمتگذاری واقعی و منصفانه به فروش برسند تا بخشی از فشار مالی از دوش شبکه بانکی برداشته شود. البته بانکها به دلایل مختلف، از جمله شرایط تورمی، چالشهای قیمتگذاری و مسائل مرتبط با واگذاری داراییها، تمایل چندانی به اجرای این سیاست ندارند.
- همچنین باید توجه داشت که اتکای صرف به منابع بانکی برای بازسازی اقتصادی پس از جنگ، راهبردی نامناسب و پرریسک است؛ زیرا میتواند به گسترش بیش از حد اعتبارات بانکی و تشدید تورم منجر شود. ازاینرو، اتخاذ یک راهبرد متنوع در تأمین مالی، با بهرهگیری از ابزارهای جایگزین مانند نقشآفرینی پررنگتر بازار سرمایه و انتشار اوراق اختصاصی بازسازی، ضروری است؛ هرچند این ابزارها نیز در شرایط کنونی با محدودیتهایی مواجه هستند.
- یکی دیگر از روشهای مکمل، استفاده از ظرفیت مشارکتهای عمومی ـ خصوصی (PPP) و جلب مشارکت بخش خصوصی در اجرای پروژههای زیرساختی است که میتواند بخشی از بار مالی دولت را کاهش دهد.
- علاوه بر این، ایجاد صندوق اختصاصی بازسازی با مشارکت حامیان منطقهای و بینالمللی و همچنین بانکهای دارای خطوط اعتباری توسعهای، در صورت شکلگیری واقعی و عملیاتی، میتواند روند بازسازی را تسریع کند.
- در نهایت، توسعه روشهای نوین تأمین مالی جمعی، غیرمتمرکز و خرد نیز میتواند نقش مؤثری در بازسازی جوامع محلی، حمایت از کسبوکارهای کوچک و متوسط و تقویت مشارکت مردمی در فرآیند بازسازی ایفا کند.
دولت و بانک مرکزی برای مدیریت فشارهای احتمالی بر شبکه بانکی چه سیاستهایی باید در پیش بگیرند تا هم نیازهای بازسازی تأمین شود و هم ثبات مالی کشور حفظ شود؟
این سؤال، در واقع، دشواری و پیچیدگی مأموریت بانک مرکزی را نشان میدهد. توسعه زیرساختها مستلزم گسترش اعتبارات و اتخاذ سیاستهای پولی انبساطی است؛ اما اجرای چنین سیاستهایی در شرایط تورمی کنونی میتواند زمینهساز افزایش بیشتر تورم و تشدید بیثباتی اقتصادی شود. از اینرو، تأمین مالی غیرتورمی برای بازسازی خسارتهای ناشی از جنگ باید در کانون سیاستگذاریهای بانک مرکزی قرار گیرد.
در این مسیر، استفاده از ابزارهایی همچون هدایت اعتباری، انضباط مالی، فروش داراییهای غیرمولد دولت و اولویتبندی پرداخت تسهیلات میتواند به تحقق این هدف کمک کند. همچنین دولت و بانک مرکزی باید هزینههای بازسازی را از طریق سازوکارهای شفاف، هدفمند و اختصاصی تأمین و هدایت کنند تا ضمن حفظ ثبات اقتصاد کلان، روند بازسازی نیز با کمترین آثار تورمی پیش برود.
تجربه کشورهای دیگر پس از بحرانها و جنگها نشان میدهد که بازسازی اقتصادی نیازمند اصلاحات ساختاری است؛ ایران برای جلوگیری از ایجاد موج جدیدی از بدهی و مشکلات بانکی، چه اصلاحاتی را باید همزمان با برنامه بازسازی دنبال کند؟
در پاسخ به این پرسش، نکاتی به ذهن میرسد که لازم است مورد توجه سیاستگذاران قرار گیرد:
- روشهای تأمین مالی، چه از نظر ابزارها و چه از منظر ظرفیتهای داخلی، منطقهای و بینالمللی، باید گسترش یابد و اتکای صرف به منابع بانکی کنار گذاشته شود.
- بازسازی زیرساختهای آسیبدیده غیرمولد در اولویتهای بعدی قرار گیرد تا منابع محدود مالی ابتدا به بخشهای حیاتی، مولد و دارای بیشترین اثر اقتصادی اختصاص یابد.
- تسهیلات تکلیفی مرتبط با بازسازی خسارتهای جنگ باید متناسب با منابع اختصاصیافته و بهصورت هدفمند پرداخت شود تا موجب تشدید ناترازیهای نظام بانکی نشود.
- تأمین مالی غیرتورمی بازسازی باید در اولویت سیاستهای بانک مرکزی قرار گیرد تا ضمن تأمین منابع مورد نیاز، ثبات اقتصاد کلان نیز حفظ شود.
- ابزارهای نظارتی هوشمند و قابل رصد برای تخصیص، پرداخت و پایش تسهیلات بازسازی طراحی و اجرا شود تا از انحراف منابع و ناکارآمدی در مصرف اعتبارات جلوگیری شود.
- بازسازی بخشهای آسیبدیده و صنایع باید متناسب با فناوریهای روز و با رویکرد نوسازی و تجدید ساختار انجام گیرد تا علاوه بر جبران خسارتها، زمینه افزایش بهرهوری و ارتقای رقابتپذیری نیز فراهم شود.
- همچنین، باید به جذب سرمایهگذاری مستقیم خارجی از کشورهای برخوردار از فناوریهای پیشرفته، بهویژه برای بازسازی و توسعه صنایع راهبردی و سنگین، بهعنوان مکمل منابع داخلی توجه ویژهای شود.