انس طلا
▬
0 دلار
0,00% (0 دلار)
1405/07/23 00:00:00
طلای 18 عیار
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
طلای 24 عیار
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
طلای آب‌شده نقدی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
سکه یک گرمی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
ربع سکه
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
نیم سکه
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
سکه امامی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
سکه بهار آزادی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار تتر
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
یورو
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
درهم امارات
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
پوند
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
یکصد ین ژاپن
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دینار کویت
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار استرالیا
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار کانادا
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
یوآن چین
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
لیر ترکیه
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
انس طلا
▬
0 دلار
0,00% (0 دلار)
1405/07/23 00:00:00
طلای 18 عیار
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
طلای 24 عیار
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
طلای آب‌شده نقدی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
سکه یک گرمی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
ربع سکه
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
نیم سکه
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
سکه امامی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
سکه بهار آزادی
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار تتر
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
یورو
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
درهم امارات
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
پوند
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
یکصد ین ژاپن
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دینار کویت
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار استرالیا
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
دلار کانادا
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
یوآن چین
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
لیر ترکیه
▬
0 تومان
0,00% (0 تومان)
1405/07/23 00:00:00
کپی شد!

ریسک پنهان صندوق‌های اهرمی برای سرمایه‌گذاران

صندوق‌های اهرمی به دلیل امکان کسب بازدهی بیشتر، مورد توجه بسیاری از سرمایه‌گذاران قرار گرفته‌اند؛ اما پرسش اصلی درباره این ابزار مالی نه بازدهی گذشته، بلکه شرایطی است که اهرم به نفع یا ضرر سرمایه‌گذار عمل می‌کند. در این گزارش، سازوکار اقتصادی صندوق اهرمی، هزینه پنهان اهرم، پدیده فرسایش نوسان و ریسک‌های ساختاری آن بررسی شده است.

به گزارش صنعت مالی، پرسش درست درباره صندوق‌های اهرمی این نیست که «چقدر بازدهی داده‌اند؟»، بلکه این است که «تحت چه شرایطی اهرم به نفع سرمایه‌گذار کار می‌کند و تحت چه شرایطی علیه او؟».

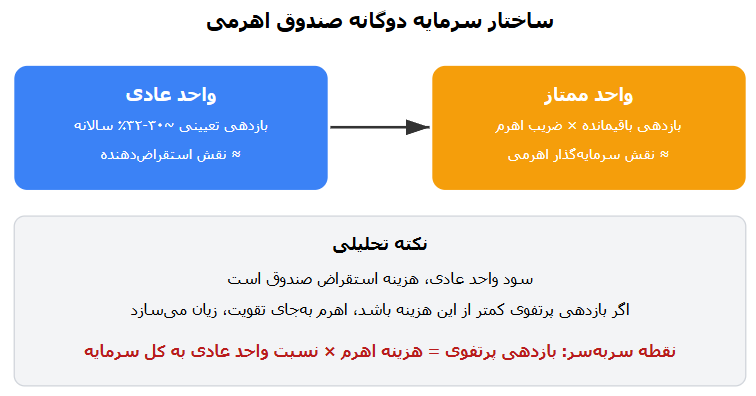
برای تحلیل درست، باید صندوق اهرمی را مانند یک شرکت با دو کلاس سهام دید: سهام‌داران عادی که بازدهی ثابت می‌گیرند (نقش وام‌دهنده) و سهام‌داران ممتاز که باقیمانده را با اهرم می‌گیرند (نقش سهام‌دار واقعی). این یک هم‌ارزی اقتصادی است.  سه پیامد تحلیلی از این ساختار برمی‌آید که در گزارش‌های آماری معمولاً نادیده می‌مانند.

  • پیامد اول: هزینه پنهان اهرم. مهم‌ترین نکته‌ای که در گزارش‌های عملکرد پنهان می‌ماند این است: سود واحد عادی، هزینه سرمایه استقراضی صندوق است. اگر صندوقی ۵۰ درصد سرمایه خود را از واحد عادی با نرخ ۳۰ درصد تأمین کند، نقطه سربه‌سر بازدهی پرتفوی برابر ۱۵ درصد می‌شود (حاصل‌ضرب ۳۰٪ در نسبت ۵۰٪). اگر بازدهی پرتفوی از این نقطه فراتر رود، اهرم بازدهی ممتاز را تقویت می‌کند؛ اگر کمتر باشد، اهرم نه‌تنها تقویت نمی‌کند، بلکه زیان ممتاز را چندبرابر می‌سازد، زیرا واحد ممتاز باید هزینه ثابت واحد عادی را از بازدهی کمتر خود بپردازد. در دوره‌های رکود بازار سهام، همین مکانیزم باعث می‌شود صندوق‌های اهرمی زیان‌هایی بسیار بیشتر از شاخص تجربه کنند، حتی وقتی شاخص هنوز مثبت است اما کمتر از هزینه اهرم بازدهی دارد.
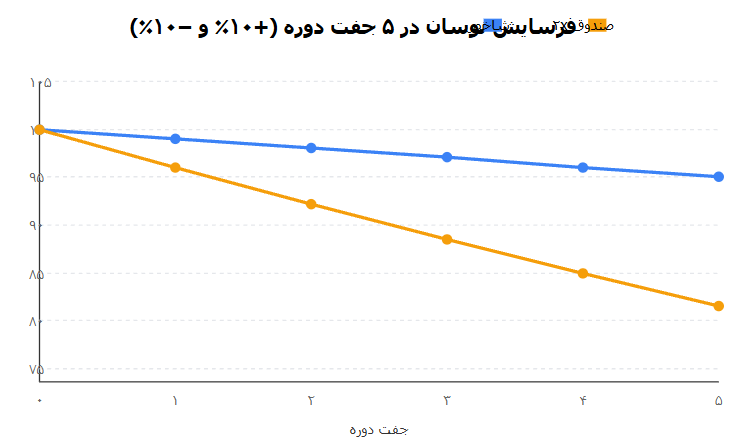
  • پیامد دوم: فرسایش نوسان. بازدهی مرکب یک سرمایه‌گذاری اهرمی، حاصل‌ضرب بازدهی دوره‌های متوالی است، نه جمع آن‌ها. وقتی بازار نوسان می‌کند، این حاصل‌ضرب به‌طور سیستماتیک کمتر از ضریب اسمی اهرم می‌شود. برای درک این پدیده، یک مثال ساده کافی است. فرض کنید ارزش پایه شاخص ۱۰۰ واحد باشد. اگر شاخص یک دوره ۱۰ درصد رشد و دوره بعد ۱۰ درصد افت کند، ارزش آن ابتدا به ۱۱۰ و سپس به ۹۹ واحد می‌رسد؛ یعنی با وجود بازگشت ظاهری به نقطه تعادل، سرمایه‌گذار ۱ درصد زیان کرده است. علت این است که درصدها روی هم جمع نمی‌شوند، بلکه ضرب می‌شوند؛ و حاصل‌ضرب دو نرخ متوالی مثبت و منفی، همیشه کمی کمتر از یک است. حال همین مسیر را برای صندوق دوبرابری در نظر بگیرید: ارزش پایه ۱۰۰ واحد، با رشد ۲۰ درصدی به ۱۲۰ و با افت ۲۰ درصدی به ۹۶ واحد می‌رسد؛ یعنی ۴ درصد زیان. به بیان دیگر، در یک مسیر نوسانی، صندوق دوبرابری نه دو برابر، بلکه چهار برابر شاخص زیان می‌دهد. این پدیده در جدول زیر برای سه دوره متوالی نشان داده شده است:
دوره بازدهی شاخص ارزش شاخص (پایه ۱۰۰) بازدهی صندوق ۲x ارزش صندوق ۲x
شروع — ۱۰۰ — ۱۰۰
دوره ۱ ۱۰٪+ ۱۱۰ ۲۰٪+ ۱۲۰
دوره ۲ ۱۰٪- ۹۹ ۲۰٪- ۹۶
دوره ۳ ۱۰٪+ ۱۰۸.۹ ۲۰٪+ ۱۱۵.۲
مجموع ۸.۹٪+ — ۱۵.۲٪+ —

شاخص در مجموع ۸.۹ درصد رشد کرده است. اگر ضریب اهرم به‌طور دقیق عمل می‌کرد، بازدهی صندوق دوبرابری باید ۱۷.۸ درصد (دو برابر ۸.۹ درصد) می‌بود؛ اما بازدهی واقعی آن ۱۵.۲ درصد شده است. این اختلاف ۲.۶ واحد درصدی، همان چیزی است که در ادبیات مالی به فرسایش نوسان یا وابستگی به مسیر شناخته می‌شود.

میزان این فرسایش را می‌توان به‌صورت تحلیلی نیز برآورد کرد. اگر بازدهی حسابی شاخص μ و نوسان آن σ باشد، بازدهی هندسی شاخص تقریباً برابر μ − σ²/2 و بازدهی هندسی صندوق با اهرم L تقریباً برابر با Lμ − L²σ²/2 است. اختلاف این دو، یعنی فرسایش نوسان، تقریباً برابر L(L−1)σ²/2 است. این رابطه سه نتیجه تحلیلی مهم دارد که هر سرمایه‌گذار صندوق اهرمی باید بداند.

  1. فرسایش با مربع اهرم رشد می‌کند. اگر صندوق دوبرابری فرسایشی معادل یک واحد داشته باشد، صندوق سه‌برابری نه ۱.۵ برابر، بلکه حدود سه برابر فرسایش تجربه می‌کند؛ و صندوق چهاربرابری حدود شش برابر. به این معنا، افزایش اهرم از دو به سه، هزینه پنهان آن را بسیار بیشتر از افزایش ظاهری بازدهی بالا می‌برد.
  2. فرسایش با مربع نوسان رشد می‌کند. بازاری با نوسان دوبرابر، چهار برابر فرسایش تولید می‌کند. به همین دلیل، صندوق اهرمی در بازار آرام با روند پایدار، نزدیک به ضریب اسمی خود عمل می‌کند، اما در بازار پرنوسان به‌شدت از ضریب اسمی عقب می‌ماند.
  3. فرسایش در بازه‌های بلندتر تشدید می‌شود. هر جفت دوره نوسانی، بخشی از بازدهی را می‌فرساید؛ و این فرسایش در طول زمان انباشته می‌شود. به همین دلیل، نگهداری بلندمدت صندوق اهرمی در بازار پرنوسان، حتی اگر شاخص در مجموع رشد کند، می‌تواند بازدهی کمتر از شاخص تولید کند.
  • پیامد سوم: تفکیک اثر اهرم از ترکیب سبد. وقتی گزارش می‌شود صندوق‌های اهرمی در یک دوره بازدهی بالاتری از شاخص کل ثبت کرده‌اند، بخشی از این اختلاف ناشی از اهرم است و بخشی ناشی از ترکیب سبد (تمرکز بر صنایع یا سهم‌های پربازده). تبدیل همبستگی به علیت، خطای رایجی است که تحلیل را به نتیجه‌گیری نادرست می‌رساند. برای تفکیک این دو اثر، باید بازدهی صندوق اهرمی با بازدهی پرتفوی بدون اهرم همان صندوق مقایسه شود، نه صرفاً با شاخص کل. اگر پرتفوی بدون اهرم نیز از شاخص جلوتر باشد، بخشی از برتری بازدهی به انتخاب سهم مربوط است، نه به اهرم؛ و این تفکیک، مبنای درست ارزیابی عملکرد مدیر صندوق است.

صندوق اهرمی، علاوه بر ریسک ساختاری اهرم، با ریسک قیمت‌گذاری نیز روبه‌روست. قیمت معاملاتی واحدهای صندوق همیشه با NAV آن برابر نیست و این شکاف، در دوره‌های رکود می‌تواند به حباب منفی پایدار تبدیل شود. در بازارهای کارا، آربیتراژگران با خرید واحدهای ارزان و ابطال آن‌ها به قیمت NAV، شکاف را می‌بندند؛ اما در بازار ایران، سه مانع ساختاری از این مکانیزم جلوگیری می‌کند: نخست، دامنه نوسان و توقف‌های مکرر نماد که اجازه نمی‌دهد قیمت به‌سرعت خود را به NAV برساند؛ دوم، محدودیت ابطال که فرایند خروج از صندوق را کند و پرهزینه می‌کند؛ و سوم، رفتار هیجانی سرمایه‌گذاران که در دوره‌های اصلاح، واحدها را با ترس از زیان بیشتر، پایین‌تر از ارزش ذاتی می‌فروشند. نتیجه این است که حباب منفی می‌تواند مدت‌ها پایدار بماند و صرفاً با اتکا به «ارزندگی»، نمی‌توان انتظار بسته شدن سریع آن را داشت. برای سرمایه‌گذار، حباب منفی الزاماً فرصت خرید نیست؛ می‌تواند تله‌ای باشد که سرمایه را برای ماه‌ها بلوکه می‌کند.

ساختار دوگانه صندوق، یک آبشار زیان نیز ایجاد می‌کند که در تحلیل‌های رایج کمتر دیده می‌شود. زیان پرتفوی ابتدا از NAV واحدهای ممتاز کسر می‌شود. اگر این زیان به‌قدری سنگین باشد که NAV ممتاز به صفر برسد، واحدهای عادی نیز متحمل زیان می‌شوند و صندوق ممکن است با ریسک انحلال یا بازساخت ساختاری مواجه شود. این همان ریسک دُم است: احتمالش کم است، اما در صورت وقوع، زیان آن فاجعه‌بار است. سرمایه‌گذاری که تنها بازدهی‌های صعودی را می‌بیند و آبشار زیان را نادیده می‌گیرد، در واقع ریسکی را می‌پذیرد که قیمت‌گذاری آن را نمی‌داند.

چارچوب ارزیابی و افشای ریسک

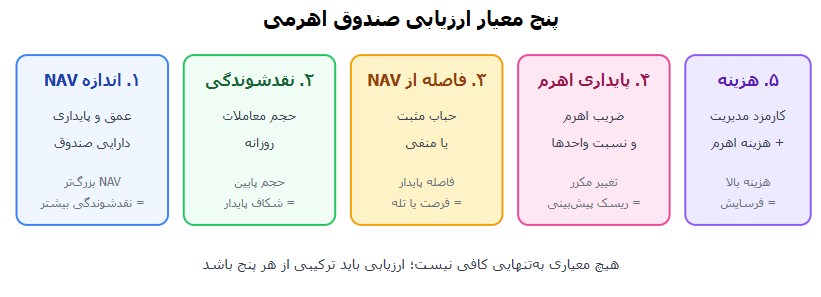
با درک سازوکار و ریسک‌های ساختاری، پرسش عملی این است: چگونه یک صندوق اهرمی را ارزیابی کنیم؟ ارزیابی درست، ترکیبی از پنج معیار است که هیچ‌یک به‌تنهایی کافی نیست.

  1. اندازه NAV نشان‌دهنده عمق و پایداری صندوق است؛ NAV بزرگ‌تر معمولاً ریسک نقدشوندگی را کاهش می‌دهد.
  2. نقدشوندگی را با حجم معاملات روزانه و تعداد سفارش‌های خرید و فروش بسنجید، نه با بازدهی.
  3. فاصله از NAV را در بازه‌های منظم (هفتگی یا ماهانه) پیگیری کنید؛ فاصله پایدار، نشانه محدودیت ساختاری است، نه لزوماً فرصت.
  4. پایداری اهرم به این معناست که ضریب اهرمی صندوق در طول زمان تغییرات مکرر نداشته باشد؛ تغییر مکرر ضریب، پیش‌بینی بازدهی را دشوار می‌کند.
  5. ساختار هزینه را با جمع کارمزد مدیریت و هزینه ضمنی اهرم (سود واحد عادی) بسنجید؛ هزینه بالا، حتی با بازدهی خوب، بازدهی خالص را فرسایش می‌دهد.

صندوق اهرمی، علاوه بر ریسک بازار، در معرض ریسک مقرراتی نیز هست. سازمان بورس می‌تواند ضریب اعتباری خرید واحدهای اهرمی را تغییر دهد تا ریسک سیستمیک را محدود کند؛ کاهش این ضریب، قدرت خرید اهرمی را کم می‌کند و می‌تواند به فشار فروش ناگهانی و تعمیق شکاف قیمتی منجر شود. ریسک دوم، هزینه خروج در دوره‌های رکود است: وقتی سرمایه‌گذاران به‌صورت دسته‌جمعی از صندوق خارج می‌شوند، جریان ابطال، فشار فروش را تشدید و شکاف قیمتی را عمیق‌تر می‌کند. این مکانیزم بازخوردی، خروج در بدترین زمان ممکن را پرهزینه می‌کند و اهمیت «افق سرمایه‌گذاری» و «ذخیره نقدینگی» را دوچندان می‌سازد.

افشای ریسک: سرمایه‌گذاری در صندوق‌های اهرمی می‌تواند به زیان سنگین، از جمله از دست دادن بخش قابل‌توجهی از اصل سرمایه در واحدهای ممتاز، منجر شود. اهرم، بازدهی مثبت را تقویت می‌کند و همان‌قدر سریع، زیان را تشدید می‌کند. سود تعیینی واحدهای عادی، مشروط به عملکرد صندوق و کفایت دارایی است و «تضمین قطعی» محسوب نمی‌شود. پیش از هر تصمیم، امیدنامه، اساسنامه و بیانیه ریسک صندوق را مطالعه کنید. این صفحه راهنمای آموزشی است و توصیه سرمایه‌گذاری محسوب نمی‌شود.

هر ابزار مالی، پیش از آنکه سازوکاری اقتصادی باشد، آینه‌ای است که سطح بلوغ تصمیم‌گیری سرمایه‌گذار را نشان می‌دهد. صندوق اهرمی در این آینه، ریسک تازه‌ای نمی‌سازد؛ ریسکی را که از پیش در تصمیم‌های سرمایه‌گذار وجود داشته، آشکار می‌کند. سرمایه‌گذاری که بدون افق زمانی، بدون شناخت تحمل ریسک و بدون چارچوب خروج وارد بازار می‌شود، همان ریسک را در خرید ساده سهام هم حمل می‌کند؛ اما اهرم آن را با ضریبی چندبرابر و در زمانی کوتاه‌تر نمایان می‌سازد. به این معنا، پرسش درست این نیست که «آیا صندوق اهرمی برای من مناسب است؟»، بلکه این است که «آیا من برای هر ابزار اهرمی، چارچوب تصمیم‌گیری دارم؟»

پاسخ به این پرسش، فراتر از عملکرد یک صندوق خاص است و به کیفیت اکوسیستم بازار بازمی‌گردد: آموزش، شفافیت گزارش‌دهی، سرعت اصلاح مقررات و دسترسی به مشاوره حرفه‌ای. تا زمانی که این چهار عنصر هم‌پای ابزارهای جدید رشد نکنند، هر ابزار پیچیده‌تر، لایه تازه‌ای از ریسک ناشناخته را به بازار اضافه می‌کند، نه لایه تازه‌ای از فرصت.

بیشتر بخوانید:

مطالب مرتبط
  • نظراتی که حاوی حرف های رکیک و افترا باشد به هیچ عنوان پذیرفته نمی‌شوند
  • حتما با کیبورد فارسی اقدام به ارسال دیدگاه کنید فینگلیش به هیچ عنوان پذیرفته نمی‌شوند
  • ادب و احترام را در برخورد با دیگران رعایت فرمایید.
نظرات

دیدگاهتان را بنویسید!

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *

عضویت در کانال بله

برای عضویت در کانال بله صنعت مالی و اطلاع از آخرین اخبار و رویدادهای اقتصادی ایران و جهان کلیک کنید.