در بازارهای کالایی، همیشه این تولید بیشتر نیست که سود بیشتر میسازد؛ گاهی کاهش عرضه، قیمت را آنقدر بالا میبرد که سود را حتی با تولید کمتر بزرگتر میکند. صنعت سیمان بورس در سالهای اخیر نمونهای روشن از همین مکانیسم بوده است. این گزارش این مکانیسم را گامبهگام باز میکند.
به گزارش صنعت مالی، صنعت سیمان در بازار سرمایه ایران نمونهای است از صنعتی که ظرفیت اسمی بالا آن را در نگاه اول قدرتمند نشان میدهد، اما محدودیتهای ساختاری انرژی و تحولات نظام قیمتگذاری آن را به یکی از پیچیدهترین صنایع برای تحلیل بنیادی تبدیل کرده است. برخلاف صنایع تولیدی که رشد سودآوری معمولاً از مسیر افزایش بهرهوری یا گسترش بازار حاصل میشود، سودآوری سیمانیها در دوره اخیر عمدتاً محصول کمبود عرضه ناشی از توقف تولید و آزادسازی تدریجی قیمت بوده است، نه نتیجه بهبود عملکرد عملیاتی. این تفاوت، کل چارچوب تحلیل را تغییر میدهد: سرمایهگذار باید به جای پرسیدن «چقدر سود ساخته شده؟»، بپرسد «این سود از کجا آمده و اگر محدودیت انرژی رفع شود یا قیمتها به تعادل برسد، چه چیزی باقی میماند؟»
مهمترین ویژگی ساختاری صنعت سیمان، وابستگی مطلق به انرژی و در عین حال ناتوانی سیستم در تأمین پایدار آن است. این صنعت نه یک مصرفکننده حاشیهای، بلکه یکی از ارکان مصرف برق و گاز در کشور است، اما سهم آن از شبکه سراسری به شدت محدود شده است.
وضعیت گاز حتی وخیمتر است؛ در زمستان، تأمین گاز کارخانهها به شدت کاهش مییابد و کارخانهها ناچار به استفاده از سوخت جایگزین مانند مازوت میشوند که هزینههای تولید را به طور جدی افزایش میدهد.
این محدودیت، یک سقف ساختاری برای تولید ایجاد کرده است. گزارشها نشان میدهد تولید کلینکر و سیمان در دورههای اخیر با کاهش محسوس مواجه شده است. این کاهش تولید، مستقیماً به محدودیتهای انرژی و همچنین چالشهای تأمین آب مرتبط است.
این محدودیت، پیامدهای عمیقی برای تحلیل بنیادی دارد. شرکتهای سیمانی میتوانند بهرهوری داخلی خود را بهبود دهند، اما تا زمانی که ناترازی انرژی به عنوان یک مسئله کلان نظام حکمرانی حل نشود، نمیتوانند از این سقف فراتر بروند. حتی کارآمدترین شرکت سیمانی نیز اگر در منطقهای با محدودیت شدید گاز یا برق قرار داشته باشد، با توقف تولید و افزایش هزینههای جایگزین مواجه میشود.
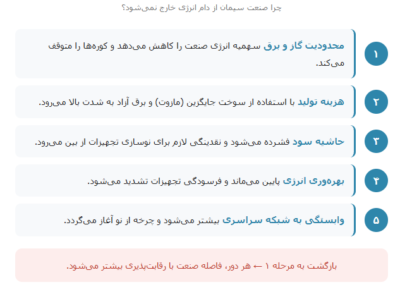
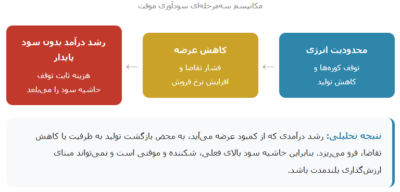
پارادوکس اصلی صنعت سیمان این است که همزمان با تشدید محدودیت انرژی و کاهش تولید، حاشیه سود صنعت به سطح بالایی رسیده است.
در نگاه اول، این بهبود چشمگیر به نظر میرسد و ممکن است به این معنا تفسیر شود که سیمانیها توانستهاند خود را با شرایط سخت انرژی سازگار کنند. اما تحلیل دقیقتر نشان میدهد که این حاشیه سود بالا، محصول کمبود عرضه و افزایش قیمت است، نه نتیجه بهبود بهرهوری.
این استراتژی «فروش کمتر با قیمت بالاتر» در بازارهای کالایی پایدار نیست، زیرا به محض ثبات قیمتها یا کاهش تقاضا، هزینههای ثابت ناشی از توقف تولید، حاشیه سود را میبلعد. به بیان تحلیلی، حاشیه سود بالای فعلی، نتیجه کمبود عرضه است، نه کارایی تولید.
نکته دوم، کیفیت سود و وابستگی آن به صادرات است. بخشی از سود اعلامی سیمانیها ممکن است از محل صادرات دلاری حاصل شده باشد. با رسمی شدن صادرات سیمان از طریق رینگ صادراتی بورس کالا، شرکتهایی که بالاترین ارزش دلاری را در این رینگ ثبت کردهاند، از نرخ ارز بهره بردهاند. این صادرات میتواند حاشیه سود بالاتری نسبت به فروش داخلی ایجاد کند، اما وابستگی سود به صادرات، ریسک جدیدی وارد میکند: محدودیتهای مرزی، توقف کامیونها و اختلال در بازارهای صادراتی میتواند این منبع سود را به سرعت تحت تأثیر قرار دهد.
دومین تحول ساختاری مهم در صنعت سیمان، تغییر نظام قیمتگذاری است. سالها قیمتگذاری دستوری، فاصلهای میان قیمت کارخانه و قیمت بازار ایجاد کرده بود که منافع آن نصیب واسطهها میشد، نه تولیدکننده. این شکاف، دقیقاً همان مکانیسم انتقال ارزش است که در صنعت خودرو نیز دیده میشود: ارزشی که تولیدکننده خلق میکند، در فاصله میان قیمت دستوری و قیمت بازار از ترازنامه او خارج میشود.
فرمول جدید قیمتگذاری در بورس کالا ابلاغ شده که بر اساس آن، سقف افزایش قیمت پایه برای هر نماد معاملاتی محدود شده و قیمتهای مصوب انجمن سیمان، در صورت پایینتر بودن، به عنوان کف قیمت پایه لحاظ میشود. این تحول از یک جهت مثبت است: اگر قیمتها در بورس کالا بر اساس عرضه و تقاضا کشف شوند، تولیدکننده میتواند بخش بیشتری از ارزش اقتصادی واقعی محصول خود را حفظ کند.
اما از جهت دیگر، پایان قیمتگذاری دستوری به تنهایی کافی نیست. تا زمانی که هزینه انرژی غیرقابل پیشبینی و محدودیت تولید ادامه دارد، آزادسازی قیمت نمیتواند به سودآوری پایدار منجر شود. بهرغم حضور سیمان در سازوکار بورس کالا، همچنان مداخلات قیمتی و فاصله میان قیمت واقعی تمامشده و نرخ فروش، امکان شکلگیری یک بازار کاملاً رقابتی را محدود کرده است. آزادسازی قیمت در شرایطی که عرضه به دلیل محدودیت انرژی محدود است، میتواند به افزایش قیمت برای مصرفکننده منجر شود بدون آنکه بهرهوری صنعت بهبود یابد.
برای تحلیل درست صنعت سیمان، ابتدا باید نقشه بازیگران روشن شود. شرکتهای سیمانی حاضر در بازار سرمایه ایران را میتوان بر اساس مدل کسبوکار به دو گروه متمایز تقسیم کرد. این تفکیک، پایه تحلیل بخشهای بعدی است، زیرا هر گروه منطق سودآوری و ریسک متفاوتی دارد.
| گروه ساختاری | نمادهای شاخص |
|---|---|
| شرکتهای تولیدی | سیمان آرتا اردبیل (ساربیل)، سیمان ساوه (ساوه)، سیمان بجنورد (سبجنو)، سیمان کرمان (سکرما)، سیمان هگمتان (سهگمت)، سیمان بهبهان (سبهان)، سیمان شمال (سشمال)، سیمان شاهرود (سرود)، سیمان صوفیان (سصوفی)، سیمان داراب (ساراب)، سیمان فارس (سفار)، بینالمللی ساروج بوشهر (ساروج)، مجتمع سیمان غرب آسیا (سجام)، سیمان اردستان (اردستان)، سیمان ایلام (سیلام)، سیمان مازندران (سمازن)، سیمان غرب (سغرب)، سیمان اصفهان (سصفها)، سیمان سفید نیریز (سنیر)، سیمان خاش (سخاش)، سیمان ارومیه (ساروم)، سیمان تهران (ستران)، سیمان قائن (سقاین)، سیمان کردستان (سکرد)، سیمان لار سبزوار (سبزوا)، سیمان کارون (سکارون)، سیمان شرق (سشرق)، صنایع سیمان دشتستان (سدشت)، سیمان هرمزگان (سهرمز)، سیمان خوزستان (سخوز)، شرکت سیمان لارستان (سلار)، سیمان آبیک (سآبیک)، سیمان فارس نو (سفانو)، سیمان باقران (سباقر)، سیمان دورود (سدور)، سیمان سپاهان (سپاها)، سیمان ممتازان کرمان (سمتاز)، سیمان خزر (سخزر)، سیمان مجد خواف (سخواف) |
| هلدینگهای سیمانی | سرمایهگذاری توسعه صنایع سیمان (سیدکو)، توسعه سرمایه و صنعت غدیر (سغدیر)، سرمایهگذاری سیمان تأمین (سیتا)، حق تقدم سرمایهگذاری سیمان تأمین (سیتاح)، سیمان فارس و خوزستان (سفارس) |
نکته کلیدی این است که صرفاً «سیمانی بودن» یک شرکت، نشانه ارزندگی نیست. هلدینگها و شرکتهای تولیدی دو منطق کاملاً متفاوت دارند. برای شرکتهای تولیدی، معیارهای اصلی عبارتاند از حاشیه سود ناخالص، روند هزینه انرژی، شدت مواجهه با محدودیت برق و گاز، و کیفیت دسترسی به بازارهای صادراتی. برای هلدینگها، معیار NAV (ارزش خالص دارایی) و کیفیت پرتفوی شرکتهای زیرمجموعه اهمیت بیشتری از نسبتهای سودمحور دارد.
آینده این صنعت به دو تحول گره خورده است که هیچکدام در کنترل شرکتها نیست: اصلاح نظام حکمرانی انرژی و تثبیت سازوکار قیمتگذاری. تا زمانی که این دو محقق نشوند، هر بهبودی در صورتهای مالی، مقطعی و شکننده خواهد بود. سرمایهگذار باید به جای تمرکز بر حاشیه سود یک دوره، به روند حجم تولید، سهمیه انرژی و فاصله نرخ فروش از بهای تمامشده بنگرد سه متغیری که تصویر واقعیتری از آینده صنعت ارائه میدهند تا هر نسبت ارزشگذاری مقطعی.
در نهایت، پرسشی که هر سرمایهگذار باید از خود بپرسد این است: آیا سود امروز سیمانیها، پاداش کارایی است یا جریمهای که مصرفکننده و صنعت در آینده خواهند پرداخت؟ پاسخ به این پرسش، تفاوت میان یک «فرصت ارزش» و یک «تله ارزش» را مشخص میکند.
بیشتر بخوانید: