به گزارش صنعت مالی، صنعت اختیار معامله در بازار سرمایه ایران در نقطهای ایستاده که میتوان آن را «رشد حجم، تأخیر در عمق» نامید. حجم معاملات بهطور محسوسی افزایش یافته و اختیار معامله از ابزاری حاشیهای به یکی از ارکان اثرگذار بازار تبدیل شده است. اما این رشد حجم، لزوماً به معنای بلوغ ساختاری نیست. تحلیل درست این بازار نیازمند تفکیک دو پرسش است: چه کسانی در این بازار معامله میکنند و چرا؟ و آیا زیرساخت بازار—نقدشوندگی، مدیریت ریسک و شفافیت—به اندازه کافی بالغ شده است؟
دو بازار، دو منطق؛ چرا اختیار تبعی با اختیار استاندارد یکی نیست
نخستین خطای تحلیلی رایج در بازار اختیار معامله ایران، یکسان گرفتن اوراق اختیار فروش تبعی با قرارداد استاندارد اختیار معامله است. این دو از دو منطق کاملاً متفاوت پیروی میکنند و اشتباه گرفتن آنها به خطاهای جدی در ارزیابی ارزش و ریسک میانجامد. اوراق اختیار فروش تبعی ابزاری است که با هدف بیمهکردن سهام طراحی شده است.
سه ویژگی این ابزار را از یک اختیار فروش معمولی متمایز میکند: نخست، فقط از نوع اختیار فروش (Put) است و برای پوشش ریسک کاهش قیمت سهم استفاده میشود؛ دوم، الزام مالکیت سهام پایه وجود دارد و حجم خرید اختیار نباید از تعداد سهام پایه بیشتر باشد؛ سوم، امکان اعمال فقط در سررسید وجود دارد و قابلیت معامله ثانویه فعال ندارد. از منظر تحلیلی، اختیار تبعی را باید ترکیبی از یک ابزار مشتقه و یک سیاست حمایتی دید—نه صرفاً یک آپشن. ناشر آن معمولاً سهامدار عمده یا ناشر سهم است و هدف اصلی، ایجاد حداقل بازده تضمینشده و کاهش ریسک برای سهامداران خرد است.
در مقابل، قرارداد استاندارد اختیار معامله ابزاری است که در آن دارنده، حق (و نه الزام) خرید یا فروش دارایی پایه را در زمان مشخص یا تا زمان مشخص، به قیمت توافقی دارد. این قراردادها تحت دستورالعمل معاملات قرارداد اختیار معامله در بورس اوراق بهادار تهران و فرابورس ایران اداره میشوند و شامل سازوکار تسویه نقدی یا فیزیکی، شرایط اعمال و الزامات افشای ریسک هستند. تفاوت بنیادین این دو بازار در جهتگیری انگیزه است: در اختیار تبعی، انگیزه ناشر، حمایت و تثبیت است؛ در اختیار استاندارد، انگیزه طرفین، مدیریت ریسک یا کسب بازده از نوسان است.
سرمایهگذاری که اوراق تبعی میخرد، در واقع یک بیمه نهادی با شرایط مشخص میخرد، نه یک موقعیت باز در بازار مشتقات. در حالی که معاملهگر قرارداد استاندارد، در یک بازار دو طرفه با طرف مقابل واقعی روبهروست و باید ریسک نکول، نقدشوندگی و مارجینکال را نیز در تحلیل خود بگنجاند. در اختیار استاندارد، فروشنده اختیار خرید میتواند با زیان بالقوه نامحدود روبهرو شود، ریسکی که در اختیار تبعی، به دلیل ساختار نهادی و تضمینشده، وجود ندارد.
داراییهای پایه؛ چرا یک تحلیل برای همه کافی نیست
دومین خطای دامنه در تحلیل این بازار، تعمیم یک معیار به همه داراییهای پایه است. در بازار ایران، اختیار معامله روی داراییهای پایه متفاوت با منطقهای نقدشوندگی، سررسید و ریسک متفاوت معامله میشود:
| گروه دارایی پایه | نمونهها | ویژگی تحلیلی |
|---|---|---|
| کالایی (بورس کالا) | سکه طلا، زعفران نگین و پوشال، صندوق طلا | نقدشوندگی محدودتر؛ همبستگی بالا با نرخ ارز و تورم |
| سهامی (بورس تهران) | اختیار معامله سهام شرکتهای بورسی | نقدشوندگی متمرکز بر چند نماد بزرگ |
| صندوقهای کالایی | اختیار معامله مبتنی بر قرارداد آتی صندوق طلا | ابزاری ترکیبی؛ نیازمند درک همزمان آتی و اختیار |
اختیار معامله سکه و زعفران در بورس کالا، به دلیل ماهیت کالایی و نقدشوندگی محدودتر، رفتار قیمتی متفاوتی از اختیار معامله سهام در بورس تهران دارد. یک سرمایهگذار نمیتواند استراتژی پوشش ریسک خود در سهام را بدون تعدیل، به اختیار زعفران تعمیم دهد. تفاوت در منطق نقدشوندگی، سررسید و حساسیت به متغیرهای کلان، تحلیل یکسان را بیاعتبار میکند.
تنگنای نقدشوندگی و گذار به مدیریت ریسک دلتا-محور
ریشه ساختاری تنگنا: مدل تعداد-محور
اگر یک متغیر را بتوان «گلوگاه ساختاری» بازار اختیار معامله ایران نامید، آن متغیر نقدشوندگی است. ریشه این تنگنا، نه نبود تقاضا، بلکه نحوه محاسبه ریسک بود. در مدل قدیمی مدیریت ریسک بورس تهران، هر قرارداد اختیار، صرفنظر از ماهیت آن، یک واحد شمرده میشد. زمانی که تعداد موقعیتهای باز در یک سررسید از سقف تعیینشده عبور میکرد، دوره محدودیت معاملاتی فعال میشد و ارسال سفارشهای جدید محدود میشد.
مشکل این مدل در نادیده گرفتن تفاوت ریسک واقعی بود. یک اختیار با دلتای نزدیک به صفر که تقریباً هیچ حساسیتی به تغییر قیمت دارایی پایه ندارد، از نظر ریسک واقعی با اختیاری که دلتای بالا دارد قابل مقایسه نبود؛ اما در مدل تعداد-محور، هر دو به یک اندازه از ظرفیت بازار مصرف میکردند. نتیجه، فعال شدن محدودیتهای معاملاتی در شرایطی بود که لزوماً ریسک واقعی بازار بالا نبود؛ و همین، نقدشوندگی را بیش از پیش تحلیل میبرد.
اصلاح ساختاری: مدل دلتا-محور و خالصسازی موقعیتها
از اواخر مهر ۱۴۰۵، بورس تهران مدل مدیریت ریسک را تغییر داد. محور این تغییر دو چیز است: نخست، استفاده از ضریب دلتا بهجای شمارش ساده تعداد قراردادها؛ دوم، خالصسازی موقعیتها به این معنا که اگر یک معاملهگر موقعیتهایی در جهت خلاف هم داشته باشد، اثر خنثیکننده آنها لحاظ شود. دلتا نشان میدهد ارزش یک اختیار در برابر تغییر یک واحدی قیمت دارایی پایه چقدر تغییر میکند؛ هرچه به صفر نزدیکتر، ریسک کمتر. در مدل جدید، در دورههای محدودیت نیز برخی معاملات کاهشدهنده ریسک مجاز خواهند بود، تغییری که میتواند از انجماد کامل بازار در بحرانیترین لحظات جلوگیری کند.
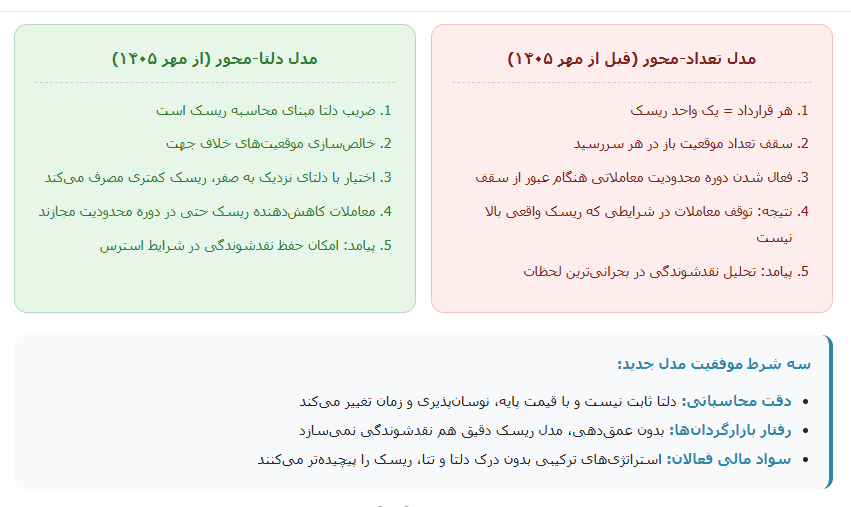
از منظر تحلیلی، این تغییر یک اصلاح ساختاری مهم است، زیرا ریسک را به حساسیت واقعی قرارداد گره میزند، نه به تعداد برگههای معاملهشده. اما موفقیت آن به سه شرط وابسته است که هیچکدام بهتنهایی کافی نیست.
- شرط اول، دقت محاسباتی. دلتا یک عدد ثابت نیست؛ در طول روز با تغییر قیمت دارایی پایه، نوسانپذیری و زمان باقیمانده تا سررسید تغییر میکند. اگر مدل جدید صرفاً بر دلتا تکیه کند، ممکن است ریسکهای غیرخطی (گاما) و ریسک نقدشوندگی را کمتر از واقعیت برآورد کند. این یک محدودیت ذاتی هر مدل خطی است: دلتا فقط تغییرات کوچک قیمت را تقریب میزند و در نوسانات بزرگ، خطای آن بزرگ میشود.
- شرط دوم، رفتار بازارگردانها. حتی با مدل ریسک دقیقتر، اگر بازارگردانها عمق کافی ایجاد نکنند، نقدشوندگی بهبود نمییابد. رشد پایدار بازار اختیار معامله در بازارهای بینالمللی، در سایه حضور فعال بازارسازان و نهادهای تخصصی بازارگردانی مشتقات ممکن شده است.
- شرط سوم، سواد مالی فعالان. استراتژیهای ترکیبی مانند کالر، کاوردکال و اسپرد، بدون درک درست از دلتا، تتا و اثر زمان، میتوانند ریسک را پیچیدهتر کنند. برای نمونه، کاوردکال (خرید سهام و فروش اختیار خرید همان سهام) در بلندمدت میتواند بازدهی خوبی بسازد و کالر (خرید سهام، فروش اختیار خرید با اعمال بالا و خرید اختیار فروش با اعمال کمتر) با هزینه کم از سبد محافظت میکند؛ اما این استراتژیها تنها در صورتی مؤثرند که معاملهگر هزینه پریم، اثر زمان و هزینه فرصت را در محاسبه بازدهی خود لحاظ کند.
خطای «بیمه رایگان» و هزینه فرصت در بازار ایران
یک خطای مفهومی رایج، تصور «بیمه رایگان» است: بسیاری گمان میکنند خرید اختیار فروش، بیمهای است که در صورت ریزش، همه زیان را جبران میکند. در واقع، پریم پرداختی هزینه قطعی است، صرفنظر از اینکه اختیار اعمال شود یا نشود. اختیار فروش، ریسک را «حذف» نمیکند؛ آن را به یک هزینه تبدیل میکند. این هزینه در بازار ایران باید در مقایسه با بازدهی بدون ریسک (سپرده بانکی یا صندوق درآمد ثابت) سنجیده شود.
| جزء هزینه | ماهیت | اثر بر بازدهی |
|---|---|---|
| پریم اختیار | هزینه قطعی، صرفنظر از اعمال یا عدم اعمال | کاهش مستقیم بازدهی |
| کارمزد کارگزاری | درصدی از ارزش معامله (طرف خرید و فروش) | کاهش در هر معامله |
| کارمزد بورس | درصدی از ارزش معامله | کاهش در هر معامله |
| هزینه اعمال | در صورت اعمال اختیار | کاهش در سررسید |
| هزینه فرصت | بازدهی بدون ریسکی که از دست میرود | کاهش نسبی در مقایسه با سپرده بانکی |
نکته تحلیلی: بسیاری از سرمایهگذاران فقط پریم را در محاسبه هزینه لحاظ میکنند، در حالی که هزینه فرصت در بازاری با نرخ بازدهی بدون ریسک بالا، میتواند سهم بزرگتری از هزینه کل داشته باشد. تحلیل هزینه فایده بدون احتساب این جدول، ناقص است.
دیدگاه مقابل؛ چرا مدل قدیم و اختیار تبعی هم مزیت دارند؟
تحلیل منصفانه ایجاب میکند مزیتهای روی دیگر سکه را نیز ببینیم. مدل تعداد-محور، با همه محدودیتهایش، دو مزیت داشت: سادگی اجرا برای ناظر و شفافیت برای بازار. هر معاملهگر میدانست که هر قرارداد یک واحد ریسک مصرف میکند و پیشبینی محدودیتها آسانتر بود. مدل دلتا-محور، با دقت بیشتر، پیچیدگی محاسباتی و وابستگی به مدل قیمتگذاری را افزایش میدهد و ممکن است برای فعالان خرد، غیرشفافتر باشد.
همچنین، اختیار تبعی نسبت به اختیار استاندارد یک مزیت ساختاری مهم دارد: نبود ریسک نکول طرف مقابل برای خریدار. در اختیار استاندارد، اگر فروشنده اختیار خرید با زیان نامحدود مواجه شود و وثیقه کافی نداشته باشد، فرآیند مارجینکال و در نهایت نکول میتواند به پیچیدگی حقوقی منجر شود؛ در حالی که در اختیار تبعی، نهاد ناشر (معمولاً سهامدار عمده) تضمینکننده است. بنابراین، اختیار تبعی برای سرمایهگذار محافظهکار که هدفش بیمه سهام است، نه معاملهگری میتواند ابزار مناسبتری باشد.
جدول سناریوها و نشانههای پایش
| سناریو | منطق | پیامد تحلیلی | نشانههای قابل پایش |
|---|---|---|---|
| تعمیق ساختاری | مدل دلتا-محور + حضور بازارگردانهای متعهد + رشد سواد مالی | کاهش شکاف خرید-فروش، توزیع حجم در سررسیدها، رشد سهم پوششدهندگان ریسک | کاهش محسوس اسپرد در نمادهای شاخص |
| تداوم وضع فعلی | مدل جدید اجرا میشود اما عمق بازارگردانی محدود میماند | رشد حجم در چند نماد بزرگ، تداوم تمرکز نقدشوندگی | تمرکز حجم در تعداد محدودی نماد |
| تشدید تنگنا | ضعف مدل قیمتگذاری یا رفتار نادرست بازارگردانها | فعال شدن محدودیتهای جدید، افت نقدشوندگی | افزایش دورههای محدودیت معاملاتی |
تفاوت میان یک معاملهگر و یک تحلیلگر در این بازار، نه در پیشبینی جهت بازار، بلکه در درک هزینهای است که هر استراتژی بر سبد تحمیل میکند. کسی که این هزینهها را میبیند، پریم، کارمزد، هزینه فرصت و ریسک غیرخطی، اختیار معامله را نه بهعنوان یک «شرطبندی» بر جهت بازار، بلکه بهعنوان یک ابزار مهندسی ریسک میفهمد. و همین تفاوت، مرز میان کسی است که در بازار مشتقات «بازندهٔ حرفهای» میشود و کسی که از آن برای محافظت از سرمایهاش استفاده میکند.
بیشتر بخوانید: