صنعت فولاد بهعنوان دومین صنعت بزرگ کالایی بورس ایران، پس از پتروشیمی، با سهم ۱۶ درصدی از ارزش بازار سرمایه، در نیمه نخست ۱۴۰۵ تصویری متفاوت از خود به جا گذاشت.
به گزارش صنعت مالی، صنعت فولاد، پس از پتروشیمی، دومین صنعت بزرگ کالایی بورس ایران است؛ صنعتی که با سهم ۱۶ درصدی از ارزش بازار سرمایه، ۴.۵ درصد از تولید ناخالص داخلی و ۱۵ درصد از صادرات غیرنفتی، جایگاهی راهبردی در اقتصاد ملی دارد و وابستگی شدیدتری به سنگ آهن، برق و گاز دارد و ریسک انرژی در آن بهشکل ملموستری بر حاشیه سود اثر میگذارد.
صنعت فولاد یکی از ارکان اصلی بازار سرمایه ایران است. ایران با تولید حدود ۶۶ درصد فولاد خاورمیانه، رتبه نخست منطقه و رتبه دهم جهان را در اختیار دارد. ظرفیت تولید فولاد کشور از حدود دو میلیون تن در سال ۱۳۵۷ به آستانه ۶۰ میلیون تن رسیده است.
از نظر وزن در بازار سهام، فولاد مبارکه با ارزش بازاری بیش از ۵۰۳ همت، در زمره بزرگترین نمادهای بورسی قرار دارد و بهعنوان لنگرگاه صنایع پاییندستی شناخته میشود. در کنار آن، فولاد خوزستان، ذوب آهن اصفهان، فولاد هرمزگان از بازیگران اصلی این صنعت در بورس هستند. از منظر عملکرد عملیاتی، درآمد کل صنعت فولاد در سال مالی ۱۴۰۴ متمرکز بر این چند شرکت بزرگ بوده است.
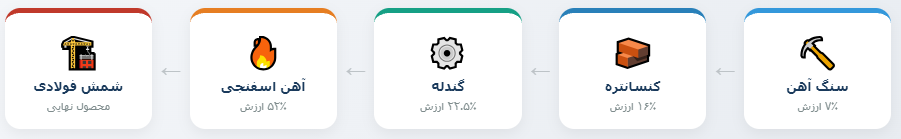
زنجیره ارزش فولاد از سنگ آهن آغاز میشود و طی مراحل کنسانتره، گندله و آهن اسفنجی به شمش فولادی میرسد. هر مرحله، ارزش افزوده قابلتوجهی ایجاد میکند: سنگ آهن خام تنها ۷ درصد ارزش فولاد را تشکیل میدهد، کنسانتره ۱۶ درصد، گندله ۲۲.۵ درصد و آهن اسفنجی ۵۲ درصد ارزش فولاد را در اختیار دارد. این درصدها بر مبنای سهم از قیمت نهایی شمش فولادی محاسبه شدهاند و نشان میدهند که هرچه شرکت در حلقههای پایینتر زنجیره (نزدیک به محصول نهایی) فعالیت کند، ارزش افزوده بیشتری نصیب آن میشود. ضرایب تبدیل نیز مهماند: برای تولید یک تن فولاد خام، حدود ۱.۲۵ تن آهن اسفنجی و برای تبدیل کنسانتره یا گندله به فولاد، ضرایب ۱.۱۶ و ۱.۱۴ اعمال میشود. ترکیب زنجیره هر شرکت تعیینکننده حاشیه سود و ریسک آن است.
سود عملیاتی این غول صنعتی با جهش ۶۳ درصدی، از ۴۱,۶۸۶ میلیارد تومان (معادل ۴۲ همت) به رقم ۶۷,۹۹۸ میلیارد تومان (معادل ۶۸ همت) افزایش یافت. سود خالص هر سهم (EPS) شرکت به ۳۰۶ ریال رسید. حاشیه سود عملیاتی شرکت به ۲۷.۱ درصد ارتقا یافته است. سود خالص معادل ۵۹ همت است که جهش خیرهکننده ۱۳۳ درصدی داشته است.
فولاد خوزستان (فخوز) تا پایان شهریورمجموعاً 55 هزار و 633 میلیارد تومان درآمد از فروش محصولات خود شناسایی کرده است. مقایسه فروش نیمه نخست سال جاری با دوره مشابه سال قبل از جهش 38 درصدی ان حکایت دارد.
فولاد خوزستان درشهریورماه فروش 10 هزار و 415 میلیارد تومانی را ثبت کرده که 10 هزار و 182 میلیارد تومان آن از محل فروش داخلی و 233 میلیاردتومان از محل صادرات بوده است.
در بخش فروش داخلی، اسلب با درآمد 647 میلیارد تومان بیشترین سهم را داشته است.در بخش صادراتی نیز طی شهریور ماه 233 میلیارد تومان از محل فروش بلوم و بیلت شناسایی شده است.
فولاد هرمزگان (هرمز)درآمد عملیاتی خود را با رشد ۱۴۹ درصدی به بیش از ۵۶ هزار میلیارد تومان رساند. سود عملیاتی با رشد ۵۹۶ درصدی به بیش از ۱۳ هزار و ۷۴۱ میلیارد تومان رسید.
سود خالص فولاد هرمزگان با رشد ۴۳۸ درصدی به بیش از ۸ هزار و ۱۲۸ میلیارد تومان رسید و سود هر سهم نیز به ۵۸۲ ریال رسید.
مجموع فروش 6 ماهه به رقم 35 همت رسید که در مقایسه با فروش 30 همت 6 ماهه سال 1404 افزایش 17 درصد را به ثبت رساند.
تیرآهن 14 همت از مجموع فروش 6 ماهه را به خود اختصاص داد و نرخ فروش این محصول در مقایسه با دوره مشابه قبل 55 درصد افزایش داشت.
صنعت فولاد با وجود مصرف تنها ۵ درصد از گاز، بهشدت از ناترازی انرژی آسیب میبیند. در زمستان سال ۱۴۰۳ حدود ۳۰ درصد ظرفیت احیای مستقیم به دلیل کمبود گاز متوقف شد و در تابستان ۱۴۰۴ نیز قطعیهای برق باعث سقوط حاشیه سود فولادسازان از ۳۰ درصد به کمتر از ۵ درصد شد.
برای درک اثر عددی محدودیت انرژی، یک تحلیل حساسیت ساده انجام میدهیم. فرض کنید شرکت فولادی با ظرفیت تولید ۱ میلیون تن شمش در سال، بهطور متوسط ۲۰ درصد از سال (معادل ۷۳ روز) بهدلیل قطعی برق یا گاز با توقف تولید مواجه شود. اگر حاشیه سود ناخالص در شرایط عادی ۲۵ درصد و قیمت فروش هر تن شمش ۲۵۰ میلیون ریال باشد:
| سناریو | روزهای توقف | تولید از دسترفته (تن) | درآمد از دسترفته (همت) | سود از دسترفته (همت) |
|---|---|---|---|---|
| پایه (بدون توقف) | ۰ | ۰ | ۰ | ۰ |
| توقف ۱۰ درصدی | ۳۶ | ۱۰۰,۰۰۰ | ۲۵ | ۶.۲۵ |
| توقف ۲۰ درصدی | ۷۳ | ۲۰۰,۰۰۰ | ۵۰ | ۱۲.۵ |
| توقف ۳۰ درصدی | ۱۱۰ | ۳۰۰,۰۰۰ | ۷۵ | ۱۸.۷۵ |
این جدول نشان میدهد که توقف ۳۰ درصدی تولید میتواند ۱۸.۷۵ همت از سود ناخالص یک شرکت ۱ میلیون تنی را از بین ببرد؛ رقمی که برای شرکتهای بزرگتر مانند فولاد مبارکه با ظرفیت چند میلیون تنی، چند برابر میشود.
با نرخ دلار بالا، مزیت صادراتی تقویت میشود، اما بازار داخلی با رکود ساختوساز و ضعف تقاضا مواجه است. فرمول قیمتگذاری بورس کالا در شرایط چندنرخی بودن ارز، به شکاف قیمتی و بیثباتی انتظارات منجر شده است.
تحریمهای آمریکا هزینه پول، بیمه و حمل را بالا برده و هزینه صادرات را از حالت عادی را افزایش داده است. در کنار تحریم، سیاستگذار داخلی نیز عوارض صادراتی بر زنجیره فولاد وضع کرده، معافیت مالیاتی صادرات را لغو کرده و الزام بازگشت ارز با نرخ دولتی را اعمال کرده است.
صنعت فولاد ایران با تکیه بر جایگاه ممتاز منطقهای، بیتردید یکی از ارکان راهبردی اقتصاد ملی است؛ صنعتی که زنجیره ارزش آن از سنگ آهن تا شمش، هرچه به حلقههای پایانی نزدیکتر میشود، ارزش افزوده بیشتری خلق میکند و ترکیب زنجیره هر شرکت، تعیینکننده حاشیه سود و ریسک آن است. عملکرد درخشان نیمه نخست سال ۱۴۰۵ غولهای فولادی نشان میدهد که این صنعت توانایی بالایی در خلق ارزش دارد؛ اما این تصویر روشن، سایههای سنگینی از ریسک را نیز با خود دارد. بر این اساس، آینده فولاد ایران بیش از آنکه به ظرفیت تولید و تقاضای بازار بستگی داشته باشد، به مدیریت هوشمندانه ریسک انرژی، اصلاح سیاستهای ارزی و صادراتی و ثبات در قواعد بازی وابسته است؛ صنعتی که ستون کالایی بورس ایران است، تنها با رفع گلوگاههای انرژی و کاهش مداخلات سیاستگذارانه میتواند پتانسیل کامل خود را در مسیر توسعه اقتصادی کشور محقق سازد.
بیشتر بخوانید: