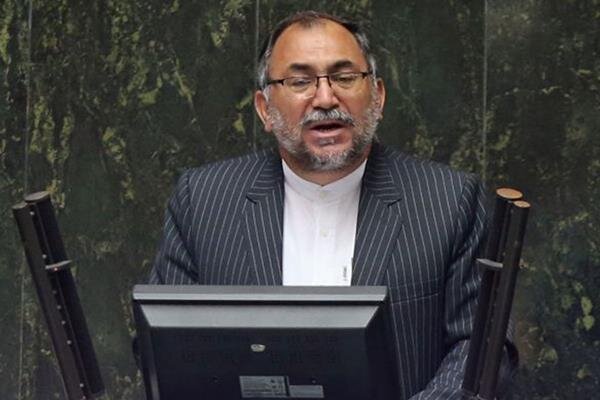
نایب رئیس کمیسیون بهداشت و درمان مجلس معتقد است که بار اصلی تامین هزینههای مسکن بر عهده بانک مسکن است و در این زمینه سایر دستگاهها باید همکاری لازم را داشته باشند.
صنعت مالی؛ مسکن، فراتر از یک کالای مصرفی، بهعنوان یکی از اساسیترین ارکان ثبات اجتماعی و اقتصادی در سبد معیشتی خانوارها شناخته میشود.
در اقتصاد کشورمان، نوسانات بازار مسکن و جهشهای غیرمتعارف قیمتها، دسترسی به سرپناه را به یکی از بزرگترین دغدغههای طبقات متوسط و بهویژه جوانان در آستانه ازدواج بدل کرده است. در همین راستا، سیاستگذاری دولت برای احداث سالانه یک میلیون واحد مسکونی ذیل عنوان «نهضت ملی مسکن»، بهعنوان یک راهبرد کلان برای پاسخگویی به این نیاز مبرم و تحریک چرخههای تولید و اشتغال در کشور تعریف شد.
با این حال، آنچه در میدان عمل با آن مواجه هستیم، وجود شکافی عمیق میان سیاستگذاریهای کلان و واقعیتهای اجرایی شبکه بانکی است.
هماکنون طرح «نهضت ملی مسکن» با گلوگاههای تأمین مالی مواجه شده که بار اصلی آن به شکل نامتوازنی بر دوش «بانک مسکن» سنگینی میکند.
خبرنگار صنعت مالی در گفتوگوی تفصیلی با سیدمحمد پاکمهر نماینده مجلس شورای اسلامی و نایبرئیس کمیسیون بهداشت و درمان مجلس شورای اسلامی ابعاد معضل پیچیده مسکن ملی را واکاوی کرده است.
در این مصاحبه به واکاوی نقش بانکها در پرداخت تسهیلات، تحلیل رفتار شبکه بانکی در قبال پروژههای بلندمدت مسکن در فضای تورمی و بررسی مواضع نمایندگان مجلس در قبال عملکرد دولت پرداختهایم و پرسشهای صریح و کلیدی در خصوص راهکارهای عملیاتی مجلس برای الزام بانکها به پای کار آمدن، نحوه نظارت بانک مرکزی بر بانکهای متخلف و ابزارهای قانونی مجلس برای بازخواست از وزرای مسئول، مورد بحث قرار گرفته است.
گپ و گفت صنعت مالی با پاکمهر در پی میآید:
«نهضت ملی مسکن»؛ و نقش بانک تخصصی مسکن
صنعت مالی: با سلام و احترام؛ همانطور که مستحضرید، در حال حاضر بانک مسکن بخش عمدهای از بار تأمین مالی طرح «نهضت ملی مسکن» را بر دوش میکشد و سایر بانکها نیز همکاری لازم را در این زمینه برای ارائه تسهیلات به متقاضیان ندارند. تحلیل شما از وضعیت موجود چیست و مجلس شورای اسلامی چه راهکارها یا ایدههایی را برای سرعت بخشیدن به فرآیند اعطای تسهیلات به مردم برای ساخت مسکن در دستورکار دارد؟
پاکمهر: با سلام. یکی از نیازهای جدی و زیربنایی جامعه امروز ما، تولید مسکن است. در بحث اولویتبندیها برای تشکیل خانواده و زوجهای جوان، تردیدی نیست که دغدغه نخست، تأمین مسکن است.
در بسیاری از کشورها، هزینه مسکن حدود ۳۰ درصد از درآمد خانوار را به خود اختصاص میدهد؛ اما در کشور ما این رقم به بیش از ۵۰ درصد و در برخی استانها و شهرستانها حتی تا ۷۰ درصد از درآمد خانوار میرسد که صرف اجارهبهای مسکن میشود.
سیاستگذاری دولت در دوره شهید آیتالله رئیسی و استمرار آن در دولت کنونی مبنی بر ساخت سالانه یک میلیون واحد مسکونی، سیاست و برنامه مطلوبی است؛ اما مسئله اصلی اینجاست که آیا بضاعت کشور به لحاظ ظرفیتهای تسهیلاتی برای تحقق این هدف کافی است؟ آیا بانکها توانایی تأمین این منابع را دارند؟ و مهمتر آنکه آیا با توجه به تورم سالانه، تسهیلات پرداختی پاسخگوی هزینههای ساختوساز خواهد بود؟
امروز تورم موجود در مصالح ساختمانی و افزایش جهشی قیمت مسکن، موجب شده تسهیلات پرداختی عملاً پاسخگوی نیاز متقاضیان نباشد.
نکته حائز اهمیت این است که بانکها باید منابع مالی لازم را در اختیار داشته باشند تا بتوانند این تسهیلات را پرداخت کنند. متأسفانه بهخصوص در استانهای کمبرخوردار، بانکها بهدلیل کمبود منابع، حتی از پرداخت سهمیه تکلیفی خود نیز ناتوان هستند و حتی بانک مسکن نیز در پرداختها با تأخیر مواجه است.
صنعت مالی: برای برونرفت از این وضعیت چه برنامهای دارید؟
پاکمهر: ببینید، باید هم مجلس و هم دولت، اعطای تسهیلات مسکن را در اولویت نخست قرار دهند. این استدلال که برخی مسئولان وزارت اقتصاد یا شبکه بانکی مطرح میکنند که «تسهیلاتدهی موجب ایجاد تورم میشود»، یک بهانه است و مسیر اشتباهی است.
زمانی که ما تولید مسکن داریم، چرخه اقتصادی به حرکت در میآید؛ اشتغالزایی صورت میگیرد و بخش زیادی از معضل اشتغال کشور حل میشود. مسکن، پیشران اقتصادی است.
در حال حاضر شاهد یک نوع دوگانگی در سیاستها هستیم؛ بین وزارت اقتصاد و وزارت راه و شهرسازی تفاوت دیدگاه وجود دارد.
وزارت راه و شهرسازی تمامقد به دنبال تولید مسکن است، اما وزارت اقتصاد و بانک مرکزی با نگاه کنترل تورم، مانعتراشی میکنند. در شرایطی که تورم بالاست و متقاضیان بخشی از آورده خود را پرداخت کردهاند، اما تسهیلات به آنها نمیرسد، این موضوع تبدیل به یک مطالبه جدی شده است. ما این موضوع را از وزرای مربوطه پیگیری میکنیم تا سرعت اجرای طرح افزایش یابد؛ حتی اگر لازم باشد، دولت باید پاسخگو باشد.
قیمتها و تورم در جامعه در حال افزایش است. شرایط کشور هماکنون شرایطی جنگی و در یک رویارویی تمامعیار اقتصادی است.
متأسفانه علاوه بر عوامل داخلی، فشارها و جنگ روانی دشمنان نیز بر بازار حاکم است. بنابراین، مجموعهای از فاکتورها و مؤلفههای مختلف موجب تورم شده است. معتقدم بهتنهایی نمیتوان گفت که وزیر اقتصاد در این قضیه مقصر اصلی است. با توجه به شرایط موجود در دولت و همکاری بانک مرکزی، بعید میدانم که این استیضاح به تنهایی راهگشا باشد.
همانطور که اشاره شد، در حال حاضر بانک مسکن بهتنهایی بار سنگین ارائه تسهیلات به نهضت ملی مسکن را بر دوش دارد که این وضعیت نیازمند بازنگری اساسی و بسیج منابع سایر بانکهاست.
صنعت مالی: جناب دکتر، همانطور که اشاره کردید، بانک مسکن در حال حاضر بهتنهایی بار این پروژه را به دوش میکشد، اما سایر بانکها تمایل چندانی به همکاری ندارند. پرسش اینجاست که چرا بانکها با وجود تکالیف قانونی، از پرداخت تسهیلات مسکن سرباز میزنند؟ آیا این رفتار ناشی از تمایل آنها به سرمایهگذاری در بخشهای زودبازدهتر است؟ و در نهایت، مجلس چه برنامهای برای آوردن سایر بانکها به میدان عمل دارد؟ آیا از وزیر اقتصاد یا بانک مرکزی در این خصوص توضیح خواستهاید؟
پاکمهر: سوال خوبی است. متأسفانه واقعیت این است که با وجود تکالیف قانونی، بسیاری از بانکها به بهانههای مختلف، منابع خود را به سمت پروژههایی سوق میدهند که آورده مالی سریعتر و بالاتری برای آنها داشته باشد.
آنها مسکن را به دلیل ماهیت بلندمدت و بازگشت سرمایهی دیرتر، اولویت خود نمیدانند. در شرایط تورمی موجود، بانکها ترجیح میدهند از فرصتهای کوتاهمدت استفاده کنند و همین رویکرد، خود یکی از عوامل تشدید تورم در جامعه است.
در پاسخ به بخش دوم پرسش شما باید بگویم، راهبرد مجلس کاملاً مشخص است. ما برای اینکه «نهضت ملی مسکن» سرعت بگیرد و مردم هرچه سریعتر صاحبخانه شوند، برنامهای جدی داریم. اولاً، سیاست محوری ما این است که موضوع تولید مسکن به عنوان اولویتِ اولِ تسهیلاتدهی، ابلاغ و عملیاتی شود. ثانیاً، وزارت امور اقتصادی و دارایی باید متولی اصلی این امر باشد و ساماندهی بانکها را به گونهای انجام دهد که پرداخت بهموقع تسهیلات مسکن به یک مطالبهگری عمومی و جدی تبدیل شود. وزیر محترم اقتصاد مکلف است به تکالیف قانونی خود در قبال شبکه بانکی عمل کند و اجازه ندهد بانکها نسبت به این امر حیاتی بیتفاوت باشند.
قطعاً؛ بانک مسکن پرچمدار و جلودار این مسیر است، اما سایر بانکها نیز نمیتوانند نسبت به این مسئولیت اجتماعی و قانونی بیتفاوت بمانند. بانک مرکزی باید ورود جدی و نظارتی به عملکرد بانکهایی داشته باشد که از انجام تعهدات خود سرباز میزنند. اگر بانکها در اجرای تعهدات خود کوتاهی کنند، مجلس بهطور طبیعی از وزیر اقتصاد در این زمینه بازخواست خواهد کرد.
تأکید میکنم که این موضوع، مصداق بارز «حقالناس» است. تأمین مسکن یک نیاز پایه و اساسی برای جامعه است و مسئولان دولت و مدیران شبکه بانکی نباید در برابر این نیازِ واقعی مردم، رویکردی منفعلانه یا بیتفاوت داشته باشند. مجلس در این زمینه کوتاه نخواهد آمد و پیگیر اجرای دقیق قانون خواهد بود.