به گزارش صنعت مالی، سرمایهگذاری در بورس، معمولاً با خرید سهام آغاز میشود؛ اما سهام، تنها ابزار موجود نیست. اوراق بدهی، ابزاری است که در آن سرمایهگذار به جای مالکیت بخشی از شرکت، طلبکار ناشر میشود. این تفاوت حقوقی، پیامدهای اقتصادی مهمی دارد: بازدهی اوراق بدهی از قبل مشخص است (نرخ سود اسمی یا تخفیف در قیمت خرید)، در حالی که بازدهی سهام به سودآوری شرکت و نوسان بازار وابسته است. در زمان انحلال شرکت نیز دارندگان اوراق بدهی، پیش از سهامداران، حق دریافت طلب خود را دارند.
این تفاوت، اوراق بدهی را به ابزاری برای مدیریت ریسک و تولید جریان درآمدی تبدیل میکند، نه ابزاری برای رشد سرمایه. سرمایهگذاری که به دنبال بازدهی بالا با پذیرش ریسک است، اوراق بدهی را در کنار سهام و نه بهجای آن قرار میدهد. سرمایهگذاری که به دنبال حفظ ارزش پول و دریافت بازدهی مشخص است، اوراق بدهی را بهعنوان بخش محافظتی سبد انتخاب میکند.
صکوک؛ اوراق بدهی با ساختار شرعی
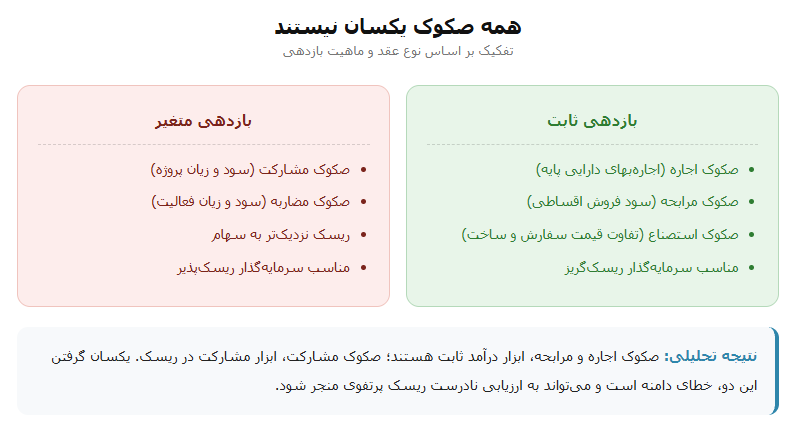
در ایران، بخش عمدهٔ اوراق بدهی در قالب صکوک منتشر میشود. صکوک، جمع «صک» (چک یا سند بدهی) است و به اوراق بهاداری اطلاق میشود که بر پایهٔ یکی از عقود اسلامی طراحی شده و دارندهٔ آن، بهطور مشاع، مالک منافع یا داراییهای پایه میشود. تفاوت صکوک با اوراق قرضهٔ متعارف در این است که در صکوک، بازدهی از جریان نقدی دارایی پایه (اجاره، سود فروش، سود مشارکت) تأمین میشود، نه از بهره. در بازار سرمایهٔ ایران، چند نوع صکوک بیشترین سهم را دارند:
- صکوک اجاره رایجترین نوع است. در این ساختار، ناشر یک دارایی (مانند ساختمان، تجهیزات یا تأسیسات) را به سرمایهگذاران اجاره میدهد و اجارهبها، منبع پرداخت بازدهی اوراق است. این اوراق برای تأمین مالی داراییهای مولد و پروژههای زیرساختی کاربرد دارند و بازدهی آنها ثابت است.
- صکوک مرابحه بر پایهٔ فروش اقساطی طراحی میشود: ناشر، کالا یا دارایی را به قیمت تمامشده بهعلاوهٔ سود مشخص میفروشد و اقساط، منبع بازدهی است. بازدهی این اوراق نیز ثابت است.
- صکوک مشارکت بر پایهٔ مشارکت در سود و زیان است و بازدهی آن برخلاف اجاره و مرابحه که بازدهی ثابت دارند، متغیر است. سرمایهگذاری در صکوک مشارکت، از نظر ریسک، به سهام نزدیکتر است تا به اوراق بدهی.
- صکوک استصناع برای تأمین مالی سفارش ساخت کالا یا پروژه به کار میرود و بازدهی آن از تفاوت قیمت سفارش و هزینهٔ ساخت تأمین میشود؛ بازدهی آن نیز ثابت است.
این تنوع ساختاری، یک پیامد تحلیلی مهم دارد: همهٔ صکوک، یکسان نیستند. سرمایهگذاری در صکوک مشارکت، از نظر ریسک، به سهام نزدیکتر است؛ در حالی که صکوک اجاره، به اوراق بدهی متعارف نزدیکتر است. تعمیم یک معیار به همهٔ صکوک، خطای دامنه است.
ساختار نرخ سود؛ از نرخ اسمی تا بازده مؤثر
در بازار اوراق بدهی ایران، دو مفهوم متفاوت وجود دارد که اغلب با هم اشتباه گرفته میشوند: نرخ سود اسمی و **بازده تا سررسید (YTM). نرخ سود اسمی، نرخی است که در اوراق ذکر میشود و مبنای محاسبهٔ پرداخت دورهای است. بازده تا سررسید، نرخ بازدهی واقعی سرمایهگذار است اگر اوراق را تا سررسید نگه دارد و بر پایهٔ قیمت خرید (که میتواند کمتر یا بیشتر از ارزش اسمی باشد) محاسبه میشود.
دستورالعمل جدید تأمین مالی تولید و زیرساختها (ابلاغشده در سال ۱۴۰۴)، حداکثر نرخ سود اسمی اوراق را بر پایهٔ فرمول «نرخ سود اسمی اوراق = نرخ سود بدون ریسک × (α +)» تعیین کرده است. نرخ سود بدون ریسک ۲۳ درصد و ضریب α بر اساس رتبهٔ اعتباری اوراق تعیین میشود . اوراق با رتبهٔ AAA کمترین نرخ سود و اوراق پرریسک، نرخ سود بالاتری دارند. این ساختار، یک رابطهٔ مستقیم بین ریسک و بازده ایجاد میکند. هرچه ریسک نکول ناشر بالاتر، نرخ سود اسمی بالاتر.
اقتصاد بازار بدهی
ریسک نرخ بهره؛ ریسکی که در نام اوراق پنهان است
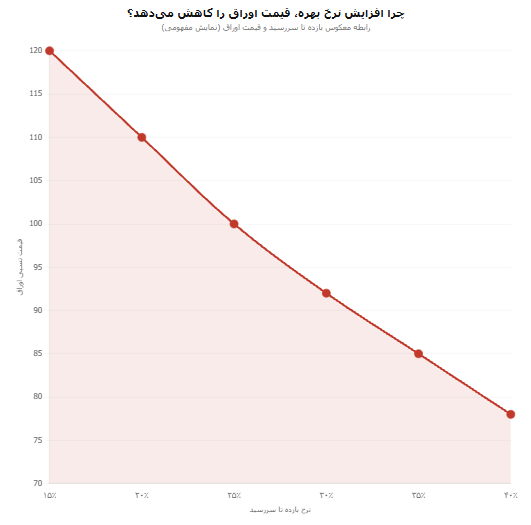
اوراق بدهی، برخلاف تصور رایج، بدون ریسک نیست. بزرگترین ریسک این ابزار، ریسک نرخ بهره است: اگر نرخ بازده بازار افزایش یابد (مثلاً به دلیل تشدید انتظارات تورمی یا افزایش نرخ سود سیاستی)، قیمت اوراق موجود کاهش مییابد. سرمایهگذاری که اوراق را پیش از سررسید میفروشد، ممکن است با زیان مواجه شود، حتی اگر ناشر به تعهدات خود عمل کرده باشد. رابطهٔ قیمت و بازده اوراق، معکوس است: افزایش نرخ بازده، کاهش قیمت را به همراه دارد.
سرمایهگذار باید بداند که بازدهی بالا، همیشه پاداش نیست؛ گاهی قیمت ریسک نرخ بهره است. اوراق کوتاهمدت (با سررسید کمتر از یک سال) ریسک نرخ بهرهٔ کمتری دارند؛ اوراق بلندمدت، حساسیت بیشتری به تغییرات نرخ بهره نشان میدهند.
ریسک تورم؛ ریسکی که بازده اسمی را میبلعد
ریسک نرخ بهره، تنها ریسک اوراق بدهی نیست. ریسک تورم، کاهش بازده واقعی سرمایهگذار، در اقتصاد ایران اهمیت ویژهای دارد. تفکیک بازده اسمی از بازده واقعیبه همان اندازهٔ تفکیک نرخ اسمی از YTM اهمیت دارد. اوراق بدهی، ابزار حفظ ارزش اسمی پول هستند، نه لزوماً ابزار حفظ قدرت خرید.
کارکرد در پرتفوی، صندوقهای اوراق و محدودیتهای ساختاری
اوراق بدهی بهعنوان لنگر ثبات پرتفوی
با وجود ریسکهای ذکرشده، اوراق بدهی جایگاه مشخصی در پرتفوی سرمایهگذار دارند. کارکرد اصلی آنها، کاهش نوسان کل سبد است: بازدهی اوراق بدهی، همبستگی کمتری با بازدهی سهام دارد و در دورههای ریزش بازار سهام، بخشی از سرمایه را حفظ میکند. سرمایهگذاری که ۷۰ درصد سبدش سهام است، با اختصاص ۳۰ درصد به اوراق بدهی، میتواند شدت افت سبد را در دورههای استرس کاهش دهد، هرچند که این کاهش نوسان، بازدهی اوج را نیز محدود میکند.
کارکرد دوم، تولید جریان نقدی قابل پیشبینی است. اوراق بدهی با پرداخت دورهای سود، جریان نقدی منظمی ایجاد میکنند که میتواند برای تأمین هزینههای جاری یا سرمایهگذاری مجدد استفاده شود. این ویژگی، اوراق بدهی را برای سرمایهگذارانی که به درآمد ثابت نیاز دارند (مانند بازنشستگان) مناسبتر از سهام میکند.
صندوقهای اوراق؛ پلی بین سرمایهگذار خرد و بازار بدهی
با توجه به سلطهٔ نهادی و نقدشوندگی پایین برای اشخاص حقیقی، مسیر عملی ورود سرمایهگذار خرد به بازار اوراق بدهی، صندوقهای سرمایهگذاری درآمد ثابت مبتنی بر اوراق است. این صندوقها بخش عمدهٔ دارایی خود (معمولاً ۷۰ تا ۹۰ درصد) را در اوراق بهادار با درآمد ثابت و کمریسک مانند اوراق مشارکت، اسناد خزانهٔ اسلامی، گواهی سپردهٔ بانکی و سپردههای بانکی سرمایهگذاری میکنند .
سازوکار این صندوقها به دو شکل اصلی است: صدور و ابطال و قابل معامله (ETF)، در مدل صدور و ابطال، سرمایهگذار واحدهای صندوق را مستقیماً از مدیر صندوق (با قیمت صدور) خریداری میکند و در زمان خروج، آن را به خود صندوق (با قیمت ابطال) میفروشد؛ ارزشگذاری بر اساس «ارزش خالص داراییها» (NAV) در پایان هر روز کاری محاسبه میشود . این مکانیسم، ریسک حباب قیمتی را که در ETFها ممکن است رخ دهد، حذف میکند.
مزیت اصلی صندوقهای اوراق برای سرمایهگذار خرد، دسترسی غیرمستقیم به تنوع و نقدشوندگی است: سرمایهگذار خرد بهجای خرید مستقیم اوراق (که در بازار نهادی با موانع عملی روبهروست)، واحدهای صندوق را خریداری میکند و مدیر صندوق—که به بازار بینبانکی و بازار ثانویهٔ اوراق دسترسی دارد—ترکیب دارایی را مدیریت میکند. با این حال، صندوقهای اوراق نیز ریسک نرخ بهره و ریسک تورم را حذف نمیکنند؛ آنها فقط مسیر دسترسی را هموارتر میسازند، نه اینکه ریسک را صفر کنند.
مالیات و کارمزد؛ هزینههای پنهان سرمایهگذاری
یکی از مزیتهای مهم اوراق بدهی در ایران، معافیت مالیاتی بازده آنهاست: برخلاف سود سپردههای بانکی که مشمول مالیات است، بازده اوراق بدهی و صکوک از مالیات معاف است. این مزیت، بازده خالص اوراق را در مقایسه با سپردهٔ بانکی جذابتر میکند—هرچند که در محاسبهٔ بازده مؤثر باید کارمزد معاملات (کارمزد کارگزاری و بورس) نیز کسر شود. سرمایهگذار خرد باید بداند که بازده ناخالص اوراق، با بازده خالصی که به دست میآورد، متفاوت است و محاسبهٔ دقیق بازده، نیازمند لحاظ کردن این هزینههاست.
محدودیتهای ساختاری؛ چرا بازار بدهی ایران بالغ نیست
بازار اوراق بدهی ایران، با وجود رشد قابلتوجه در سالهای اخیر، هنوز بازاری در حال بلوغ است و چند محدودیت ساختاری جدی دارد.
- کمعمقی و نقدشوندگی پایین. حجم معاملات اوراق بدهی در مقایسه با حجم نقدینگی فعال در اقتصاد بسیار کم است.
- نبود سازوکار قوی تعیین نرخ بهره. یکی از چالشهای اساسی بازار بدهی ایران، نبود یک سازوکار قابلاطمینان برای کشف نرخ بهرهٔ بدون ریسک است. نرخ بازده اوراق دولتی، بهجای اینکه صرفاً بازتاب انتظارات تورمی و سیاست پولی باشد، تحت تأثیر عرضهٔ گستردهٔ اوراق برای جبران کسری بودجه نیز قرار میگیرد. این وضعیت، پیشبینی بازدهی و قیمتگذاری اوراق را دشوار میکند.
- تمرکز بر اوراق دولتی. بخش عمدهٔ بازار اوراق بدهی ایران را اوراق دولتی (مرابحهٔ عام دولت، اسناد خزانهٔ اسلامی) تشکیل میدهد. این تمرکز، به معنای آن است که بازار بدهی ایران، بیش از آنکه بازاری برای تأمین مالی شرکتها باشد، ابزاری برای مدیریت بدهی دولت است. اوراق شرکتی، سهم کوچکی از بازار دارند و سرمایهگذار خرد گزینههای محدودی برای تنوعبخشی در میان ناشران مختلف دارد.
- نبود تضمین یکسان برای همهٔ اوراق. برخلاف اسناد خزانهٔ اسلامی که توسط خزانهٔ دولت تضمین میشوند و اوراق مرابحهٔ عام دولت که تضمین دولتی دارند، اوراق بدهی شرکتها معمولاً تضمین دولتی ندارند و ریسک نکول آنها به اعتبار ناشر وابسته است . این ریسک، در بازار ایران که رتبهبندی اعتباری هنوز بهطور کامل جا نیفتاده، برای سرمایهگذار خرد قابل ارزیابی دقیق نیست.
بازار اوراق بدهی ایران در مرحلهٔ گذار از یک «بازار دولتی» به یک «بازار متنوع» قرار دارد. این گذار، نه خطی است و نه تضمینشده؛ بلکه به مجموعهای از شرایط نهادی و اقتصادی وابسته است. سه شرط میتواند نگاه ما را به این بازار مثبتتر کند:
- کاهش پایدار نرخ بازده بدون ریسک: اگر میانگین بازده اسناد خزانهٔ اسلامی کاهش بیابد، نشانهٔ کاهش انتظارات تورمی و بهبود شرایط برای قیمتگذاری اوراق است.
- رشد سهم اشخاص حقیقی: اگر سهم سرمایهگذاران خرد از معاملات اوراق بدهی از محدودهٔ ۰.۰۱ درصد به سطوح بالاتر (مثلاً ۱ درصد) افزایش یابد، نشانهٔ بهبود دسترسی و نقدشوندگی برای سرمایهگذار خرد است.
- تنوع ناشران: اگر اوراق شرکتی سهم قابلتوجهی از بازار را به دست آورند و رتبهبندی اعتباری بهطور کامل اجرایی شود، بازار از یک «ابزار مدیریت بدهی دولت» به یک «بازار تأمین مالی متنوع» نزدیکتر میشود.
گذار از بازار دولتی به بازار متنوع، با موانع ساختاری روبهروست. نخست، کسری بودجهٔ مزمن دولت، عرضهٔ اوراق دولتی را به ابزاری دائمی برای تأمین مالی تبدیل کرده است و این عرضهٔ مستمر، نرخ بازده را بالا نگه میدارد و فضای رشد اوراق شرکتی را محدود میکند. دوم، نبود نهادهای رتبهبندی اعتباری مستقل و عمومی، ارزیابی ریسک نکول اوراق شرکتی را برای سرمایهگذار خرد دشوار میکند و تقاضا برای این اوراق را پایین نگه میدارد. سوم، ساختار نهادی بازار که در آن بانکها و صندوقها بازیگران اصلی هستند بهخودیخود انگیزهای برای ورود سرمایهگذار خرد ایجاد نمیکند؛ مگر آنکه محصولات واسطهای (مانند صندوقهای اوراق) توسعه یابند. بنابراین، تحقق سناریوی «تعمیق بازار» نه فقط به کاهش تورم، بلکه به اصلاحات نهادی شفافیت رتبهبندی، توسعهٔ صندوقهای اوراق و تقویت بازار ثانویه وابسته است.
بیشتر بخوانید: