بسیاری از سرمایهگذاران بورس تهران، تحلیل شرکت را بلدند، اما نمیدانند چرا با یک تصمیم بانک مرکزی، کل بازار ریزش میکند. علت این است که آنها اقتصاد کلان را نمیشناسند. در این گزارش، سه کانال نرخ بهره، نقدینگی و نرخ ارز را بررسی میکنیم و نشان میدهیم چطور این متغیرها مسیر بازار سرمایه را تعیین میکنند.
به گزارش صنعت مالی، بازار سرمایه جزیرهای جدا از اقتصاد نیست. هر تصمیمی که بانک مرکزی درباره نرخ بهره، حجم نقدینگی یا نرخ ارز میگیرد، از سه کانال اصلی به بورس منتقل میشود: کانال نرخ بهره (هزینه فرصت سرمایهگذاری)، کانال نقدینگی (حجم پول در دسترس) و کانال نرخ ارز (سودآوری شرکتهای صادراتمحور). درک این سه کانال، کلید فهم واکنش بورس به تصمیمات بانک مرکزی است.
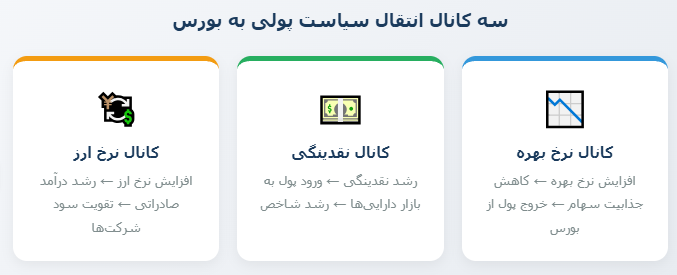
نرخ بهره بینبانکی مهمترین ابزار سیاست پولی بانک مرکزی است. وقتی این نرخ بالا برود، سرمایهگذاران پول خود را از بورس خارج کرده و در سپرده بانکی یا اوراق بدهی سرمایهگذاری میکنند؛ چون بازدهی مطمئن و بالاتری دریافت میکنند. در مقابل، وقتی نرخ بهره کاهش یابد، جذابیت سپرده بانکی کم میشود و پول به سمت بازار سهام حرکت میکند. به همین دلیل، تصمیمات بانک مرکزی درباره نرخ بهره، مستقیماً بر روند بورس اثر میگذارد.
| سناریو | اثر بر سپرده بانکی | اثر بر بورس | صنایع آسیبپذیر |
|---|---|---|---|
| افزایش نرخ بهره | جذابتر میشود | منفی (خروج پول) | بانکها، خودروسازی، شرکتهای بدهیدار |
| کاهش نرخ بهره | جذابیت کمتر | مثبت (ورود پول) | همه صنایع بهویژه رشدمحورها |
عملیات بازار باز یعنی بانک مرکزی با خرید و فروش اوراق بدهی، پول را به اقتصاد تزریق یا از آن جمع میکند تا نرخ بهره را کنترل کند و این نرخ بهره، تعیینکننده جذابیت بورس است. بانک مرکزی در چارچوب مدیریت ذخایر مورد نیاز بازار بینبانکی ریالی، عملیات بازار باز را به صورت هفتگی و موردی اجرا میکند.
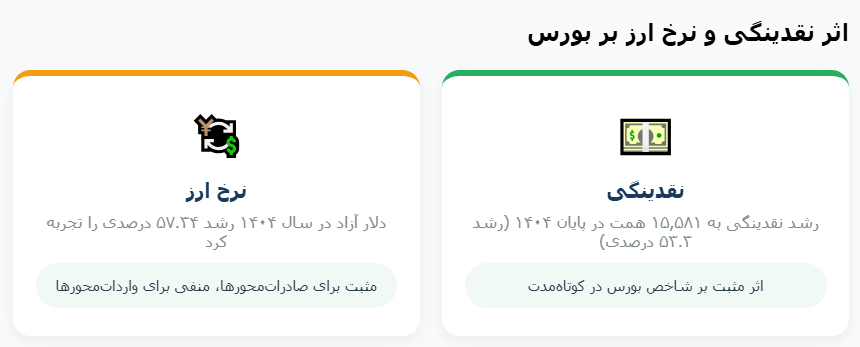
نقدینگی یعنی کل پول در گردش اقتصاد؛ اگر زیاد شود، پول به سمت بورس، طلا و مسکن میرود و قیمتها را بالا میبرد. نقدینگی یکی از مهمترین متغیرهای کلان مؤثر بر بورس است. بر اساس تازهترین گزارش بانک مرکزی، حجم نقدینگی در پایان اسفند ۱۴۰۴ به ۱۵۵۸۱۲.۲ هزار میلیارد ریال رسید که نسبت به پایان سال ۱۴۰۳ رشد ۵۳.۳ درصدی داشته است. پایه پولی نیز در همین مقطع به ۲۱,۹۵۹.۳ هزار میلیارد ریال افزایش یافته و رشد سالانه ۶۱.۵ درصدی را ثبت کرده است. ضریب فزاینده نقدینگی در پایان ۱۴۰۴ به ۷.۰۹۵ رسیده است. رشد نقدینگی ریشه در کسری بودجه ساختاری دولت دارد؛ بانک مرکزی علت بخشی از این رشد را دو جنگ تحمیلی خرداد و اسفند، ضرورت حفظ جریان فعالیتهای اقتصادی و نیاز به کمک در تأمین مالی دولت عنوان کرده است. رابطه بین نقدینگی و شاخص بورس نشان میدهد که رشد نقدینگی در هر دو رژیم صعودی و نزولی بازار اثر مثبت بر شاخص بورس دارد، اما این اثر در دورههای صعودی قویتر است. با این حال، رشد نقدینگی بهتنهایی نمیتواند تضمینی برای رونق بازار سهام باشد؛ اگر نقدینگی جدید عمدتاً صرف جبران کسری بودجه دولت شود، اثر آن بر بورس محدود خواهد بود.
نرخ ارز نیز از دو مسیر متضاد بر بورس اثر میگذارد. دلار بازار آزاد در سال ۱۴۰۴ با رشد سالانه ۵۴ هزار و ۳۰۰ تومانی، معادل ۵۷.۳۴ درصد افزایش، سال را به پایان رساند. شکاف نرخ ارز در سطح ۷۸ درصد بازار را به دو رژیم تقسیم میکند: زمانی که شکاف بالاتر از این مقدار است، رشد نرخ ارز، افزایش ارزش معاملات، ورود پول و نسبت P/E اثر مثبت و معنادار بر شاخص کل دارند. از یک سو، افزایش نرخ ارز باعث میشود درآمد شرکتهای صادراتمحور با ارقام بالاتری به ریال تبدیل شود و سود اسمی بنگاههای بزرگ کالایی از جمله فولادی، معدنی، پتروشیمی و پالایشی افزایش یابد. از سوی دیگر، نرخ ارز بالاتر یک پیام تورمی است و احتمال تداوم نرخ بهره بالا را افزایش میدهد که خود عامل منفی برای بورس محسوب میشود.
| نوع صنعت | نمونهها | اثر افزایش نرخ ارز | دلیل |
|---|---|---|---|
| صادراتمحور | پتروشیمی، فولاد، معدن | مثبت قوی | درآمد دلاری، هزینه ریالی |
| وارداتمحور | خودروسازی، داروسازی | منفی | افزایش هزینه مواد اولیه |
| بانکمحور | بانکها، بیمه | متغیر | وابسته به سیاستهای پولی |
| خدمات داخلی | مخابرات، بورس | خنثی تا منفی | درآمد ریالی، بدون پوشش ارزی |
تورم یکی از مهمترین متغیرهای کلان مؤثر بر بورس است. بر اساس اعلام مرکز آمار ایران، نرخ تورم سالانه در اسفند ۱۴۰۴ به ۵۰.۶ درصد رسید و تورم نقطهبهنقطه به ۷۱.۸ درصد افزایش یافت. این تورم بالا باعث شده سرمایهگذاران به سمت داراییهای واقعی مانند سهام، طلا و ارز هجوم ببرند تا ارزش پول خود را حفظ کنند.
تولید ناخالص داخلی نشاندهنده رشد اقتصادی کشور است. برآوردهای بانک مرکزی رشد اقتصادی را منفی ۰.۷ درصد نشان میدهد.
انتظارات تورمی نیز یکی از مهمترین عوامل مؤثر بر بورس است. بررسیها نشان میدهد رشد بازار سهام بیش از آنکه ناشی از بهبود بنیادین اقتصاد کلان باشد، محصول انتظارات تورمی و جابهجایی نقدینگی میان بازارهای مختلف است. سیاست مالی نیز در کنار سیاست پولی بر بورس اثر میگذارد؛ بودجه دولت، مالیاتها و مخارج دولتی میتوانند بر سودآوری شرکتها و جذابیت بورس اثر بگذارند. انتشار بیقاعده اوراق دولتی و افزایش فشارهای مالیاتی از جمله عواملی هستند که میتوانند بر بازار سهام فشار وارد کنند.
| متغیر کلان | افزایش | کاهش | اثر بر بورس |
|---|---|---|---|
| نرخ بهره | جذابیت سپرده بانکی | کاهش جذابیت سپرده | منفی |
| نقدینگی | ورود پول به بازار دارایی | خروج پول | مثبت در کوتاهمدت |
| نرخ ارز | رشد درآمد صادراتی | کاهش درآمد صادراتی | بسته به صنعت |
| تورم | افزایش قیمتها | کاهش قدرت خرید | مثبت (سپر تورم) |
| تولید ناخالص داخلی | رشد اقتصادی | رکود | مثبت |
| انتظارات تورمی | هجوم به داراییهای واقعی | افزایش تمایل به پسانداز | مثبت |
برای اینکه سرمایهگذار بتواند تصمیمات بهتری بگیرد، باید این متغیرها را بهطور منظم رصد کند:
گام ۱: رصد نرخ بهره بینبانکی. نرخ بهره بینبانکی را از گزارشهای بانک مرکزی دنبال کنید. افزایش این نرخ معمولاً نشانه سیاست انقباضی و فشار بر بورس است.
گام ۲: پیگیری آمار نقدینگی. آمار ماهانه نقدینگی و پایه پولی را از بانک مرکزی دریافت کنید. رشد سریع نقدینگی میتواند در کوتاهمدت به رشد بورس منجر شود، اما در بلندمدت به تورم و افزایش نرخ بهره میانجامد.
گام ۳: رصد نرخ ارز. تغییرات نرخ ارز را بهعنوان شاخص پیشرو برای سودآوری شرکتهای صادراتمحور دنبال کنید.
گام ۴: تحلیل صنایع. اثر متغیرهای کلان بر صنایع مختلف را بهصورت جداگانه بررسی کنید. یک متغیر کلان ممکن است برای یک صنعت مثبت و برای صنعت دیگر منفی باشد.
بازار سرمایه آینهای از اقتصاد کلان است. هر تصمیمی که بانک مرکزی درباره نرخ بهره، نقدینگی یا نرخ ارز میگیرد، در نهایت بر قیمت سهام اثر میگذارد. سرمایهگذاری در بورس بدون درک این متغیرها، شبیه رانندگی بدون داشبورد است؛ ممکن است مدتی پیش بروید، اما دیر یا زود از مسیر خارج میشوید. درک اقتصاد کلان، سرمایهگذار را از واکنشهای هیجانی به تصمیمات سیاستگذار دور نگه میدارد و به او امکان میدهد پیش از بازار، مسیر بعدی را پیشبینی کند.
بیشتر بخوانید: