صنعت بیمه بهعنوان یکی از ارکان پشتیبان اقتصاد، در شرایط جنگی با چالشهای متعددی از جمله افزایش ریسک فعالیتهای اقتصادی، احتمال رشد خسارتها، نوسانات بازارهای مالی و افزایش هزینههای عملیاتی مواجه میشود. در چنین فضایی، شرکتهای بیمه علاوه بر ضرورت ایفای تعهدات خود در قبال بیمهگذاران، باید برای حفظ توانگری مالی و ایجاد جریان درآمدی پایدار نیز برنامهریزی کنند. این موضوع مستلزم بازنگری در شیوههای سنتی مدیریت، اصلاح فرآیندهای اجرایی و بهرهگیری از ظرفیتهای جدید سرمایهگذاری و فناوری است.
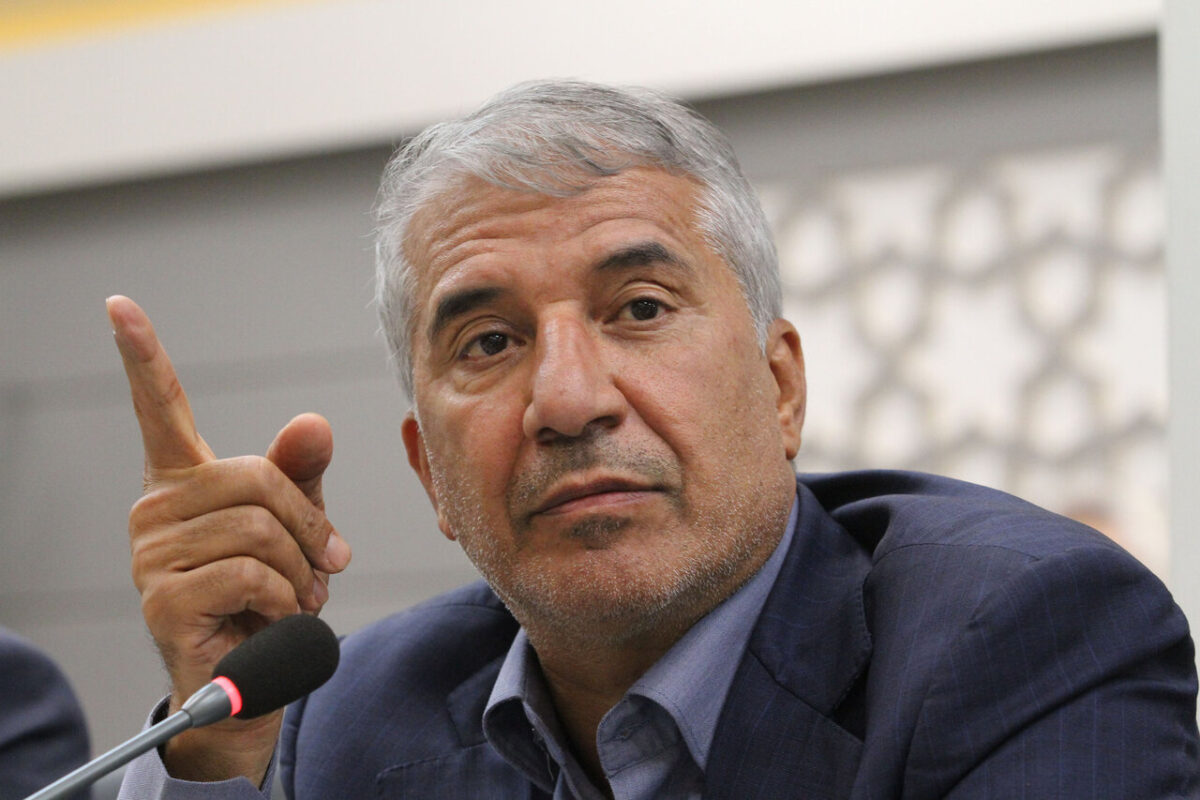
در همین رابطه، احمد انارکی محمدی، عضو کمیسیون اقتصادی مجلس شورای اسلامی، در گفتوگو با صنعت مالی، با اشاره به تأثیر شرایط جنگی بر عملکرد شرکتهای بیمه اظهار کرد: در شرایط بحرانی، فعالیتهای اقتصادی با عدم قطعیت بیشتری همراه میشود و این مسئله بهطور مستقیم بر میزان ریسکپذیری و تعهدات شرکتهای بیمه اثر میگذارد. افزایش احتمال خسارت، تغییر الگوی تقاضای بیمهای و بالا رفتن هزینههای جبران خسارت از جمله عواملی است که میتواند سودآوری این شرکتها را تحت تأثیر قرار دهد.
وی افزود: شرکتهای بیمه برای عبور از چنین شرایطی باید به جای تمرکز صرف بر افزایش فروش بیمهنامه، به دنبال اصلاح ساختار درآمدی و هزینهای خود باشند. کاهش هزینههای غیرضروری، هوشمندسازی فرآیندهای اداری، توسعه خدمات الکترونیکی و استفاده از فناوریهای نوین در ارزیابی و پرداخت خسارت میتواند بهرهوری را افزایش دهد و زمینه کاهش هزینههای عملیاتی را فراهم کند.
عضو کمیسیون اقتصادی مجلس با تأکید بر اهمیت مدیریت ریسک تصریح کرد: یکی از مسائل اساسی در صنعت بیمه، تعیین حق بیمه متناسب با میزان ریسک است. شرکتها باید با استفاده از اطلاعات دقیق و ارزیابی کارشناسی، نرخگذاری مناسبی داشته باشند تا از پذیرش تعهدات غیرمتناسب با ظرفیت مالی خود جلوگیری کنند. رقابت قیمتی غیرکارشناسی برای جذب مشتری، در بلندمدت به زیان شرکتهای بیمه و حتی بیمهگذاران تمام خواهد شد.
انارکی محمدی، تنوعبخشی به سبد محصولات بیمهای را از دیگر راهکارهای افزایش درآمد این صنعت دانست و گفت: در شرایط جنگی، نیازهای بیمهای بخشهای مختلف اقتصاد تغییر میکند. بیمههای مرتبط با حملونقل، زنجیره تأمین، صنایع تولیدی، تجهیزات و ماشینآلات و فعالیتهای تجاری از جمله حوزههایی هستند که باید متناسب با شرایط جدید مورد توجه قرار گیرند. شرکتهای بیمه با طراحی محصولات تخصصی میتوانند ضمن پاسخگویی به نیاز فعالان اقتصادی، منابع درآمدی خود را نیز متنوع کنند.
وی همچنین بر ضرورت تقویت بیمههای اتکایی تأکید کرد و افزود: در شرایطی که احتمال وقوع خسارتهای بزرگ و همزمان افزایش مییابد، هیچ شرکت بیمهای نباید تمام ریسک را بهتنهایی بر عهده بگیرد. توسعه ظرفیت بیمه اتکایی و توزیع مناسب تعهدات میان شرکتهای تخصصی میتواند از فشار مالی بر شرکتها بکاهد و توانگری آنها را حفظ کند.
این نماینده مجلس درباره نقش سرمایهگذاری منابع شرکتهای بیمه در افزایش سودآوری نیز اظهار کرد: ذخایر و منابع مالی شرکتهای بیمه ظرفیت مهمی برای ایجاد درآمد پایدار محسوب میشوند و مدیریت اصولی آنها میتواند به بهبود عملکرد مالی این شرکتها کمک کند. استفاده از ابزارهای بازار سرمایه، صندوقهای سرمایهگذاری و اوراق مالی با ریسک متناسب، از جمله روشهایی است که میتواند بازدهی داراییها را افزایش دهد؛ البته حفظ نقدشوندگی منابع و توانایی پرداخت تعهدات بیمهای باید همواره در اولویت قرار داشته باشد.
انارکی محمدی با اشاره به تأثیر تورم بر تعهدات بیمهای بیان کرد: افزایش قیمت کالاها، تجهیزات و خدمات موجب بالا رفتن هزینه جبران خسارت میشود. بنابراین شرکتهای بیمه باید در محاسبه ذخایر فنی، تعیین نرخ حق بیمه و مدیریت داراییهای خود، واقعیتهای اقتصادی و نوسانات تورمی را در نظر بگیرند تا در آینده با کسری منابع مواجه نشوند.
وی در پایان، نقش دولت و مجلس را در تقویت صنعت بیمه مهم ارزیابی کرد و گفت: اصلاح مقررات، تسهیل فعالیت شرکتها، حمایت از نوآوری و ایجاد زمینه توسعه محصولات جدید باید در دستور کار قرار گیرد. صنعت بیمه زمانی میتواند در شرایط جنگی سودآور و پایدار باقی بماند که ضمن حفظ حقوق بیمهگذاران، از توان مالی کافی برای ایفای تعهدات خود برخوردار باشد. تقویت این صنعت علاوه بر کمک به پایداری شرکتهای بیمه، نقش مهمی در حمایت از تولید، تجارت و استمرار فعالیتهای اقتصادی کشور خواهد داشت.