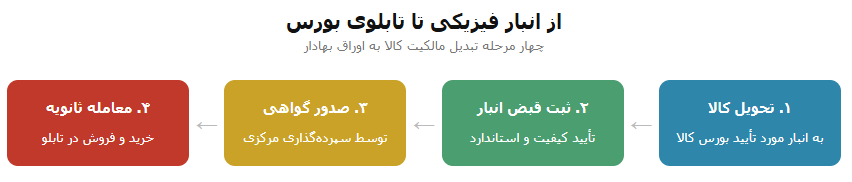
به گزارش صنعت مالی، گواهی سپرده کالایی، سندی است که مالکیت مقدار مشخصی از یک کالای استاندارد را در انبارهای مورد تأیید بورس کالا نشان میدهد. فرآیند شکلگیری آن از یک زنجیره مشخص پیروی میکند: صاحب کالا، محصول را به انبار مورد تأیید تحویل میدهد؛ پس از بررسی کیفیت و تأیید استانداردها، قبض انبار در سامانه ثبت میشود؛ و شرکت سپردهگذاری مرکزی به پشتوانه همان قبض، گواهی سپرده کالایی را صادر میکند. از این نقطه به بعد، گواهی همانند یک سهم در تابلوی معاملات بورس خرید و فروش میشود، بدون آنکه کالا جابهجا شود.
این ساختار، یک همارزی اقتصادی ایجاد میکند: دارنده گواهی، از نظر اقتصادی، مالک کالای فیزیکی است؛ اما از نظر عملیاتی، مالک یک اوراق بهادار. همین همارزی، هم فرصت میسازد و هم ریسک. فرصت، در نقدشوندگی است: فروش یک کیلو طلای فیزیکی در بازار سنتی، زمانبر و پرهزینه است؛ فروش گواهی آن، در چند دقیقه و با چند کلیک انجام میشود. ریسک، در فاصلهگیری قیمت گواهی از ارزش ذاتی کالا است، پدیدهای که در بخش سوم بررسی میشود.
گواهی سپرده در برابر صندوق کالایی؛ تفاوت در مکانیسم قیمت
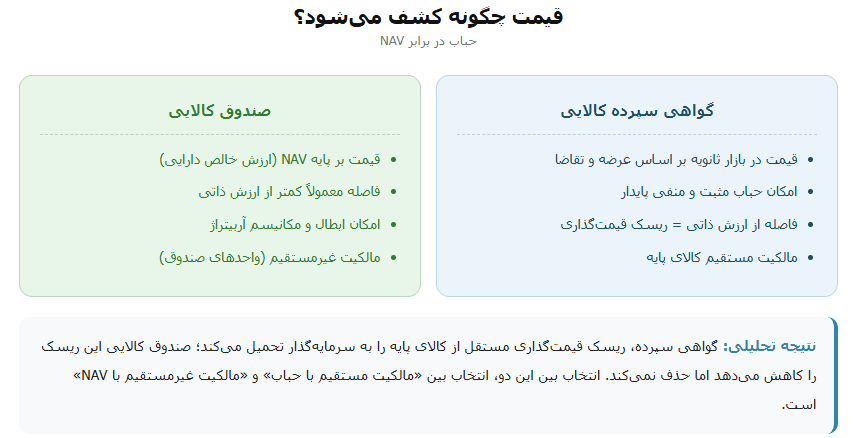
یکی از رایجترین خطاهای تحلیلی، یکسان گرفتن گواهی سپرده کالایی با صندوقهای کالایی (مانند صندوقهای طلا) است. این دو، از یک جنس نیستند. صندوق کالایی یک نهاد مالی است که داراییهای خود را در گواهی سپرده یا کالای فیزیکی سرمایهگذاری میکند و واحدهای آن بر پایه NAV (ارزش خالص دارایی) قیمتگذاری میشوند. گواهی سپرده خودِ دارایی پایه است، یک اوراق بهادار که قیمت آن در بازار ثانویه بر اساس عرضه و تقاضا کشف میشود. تفاوت عملیاتی این است که گواهی میتواند حباب مثبت یا منفی داشته باشد: قیمت آن میتواند مدتی طولانی از ارزش کالای فیزیکی فاصله بگیرد، بدون آنکه مکانیسمی برای بازگشت سریع به تعادل وجود داشته باشد. صندوق، به دلیل ساختار NAV و امکان ابطال، معمولاً فاصله کمتری از ارزش ذاتی دارد؛ اما این به معنای «حباب صفر» نیست و صندوقهای کالایی نیز میتوانند در دورههای تقاضای هیجانی از ارزش ذاتی فاصله بگیرند. این تفاوت، برای سرمایهگذار محافظهکار حیاتی است: صندوق کالایی، ابزاری برای در معرض قرار گرفتن غیرمستقیم است؛ گواهی سپرده، ابزاری برای مالکیت مستقیم با تمام ریسکهای قیمتگذاری آن.
اقتصاد گواهی؛ هزینه، مالیات و کارکرد پوشش تورمی
ساختار هزینه؛ آنچه در تابلو دیده نمیشود
هزینه معامله گواهی سپرده کالایی، تنها کارمزد کارگزاری نیست. سه لایه هزینه وجود دارد. لایه اول، هزینه انبارداری است: کالای فیزیکی در انبار نگهداری میشود و این نگهداری هزینه دارد که معمولاً بهصورت دورهای از دارنده گواهی دریافت میشود. لایه دوم، کارمزد معاملات است که در بورس کالا و توسط کارگزار دریافت میشود. لایه سوم، هزینه فرصت است: سرمایهای که در گواهی سپرده قفل میشود، از بازدهی بدون ریسک (مانند صندوق درآمد ثابت) محروم میماند. در بازاری که نرخ بازدهی بدون ریسک بالاست، این هزینه فرصت میتواند سهم قابلتوجهی از هزینه کل داشته باشد، بهویژه در کالاهایی با نوسان قیمتی محدودتر.
مالیات؛ یک مزیت ساختاری
یکی از ویژگیهایی که گواهی سپرده کالایی را در ایران متمایز میکند، معافیت مالیاتی آن است. طبق بخشنامه سازمان امور مالیاتی (آبان ۱۴۰۴)، سپردهگذاری اولیه کالا در انبار بورس کالا به منزله فروش نیست و تا زمانی که مالک اولیه، گواهی خود را واگذار نکند، مشمول مالیات نمیشود. معاملات ثانویه گواهیها در بورس، خرید و فروش اوراق بهادار محسوب شده و مشمول معافیت کامل مالیاتی (تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم) هستند. این معافیت، در مقایسه با خرید و فروش فیزیکی طلا یا سایر کالاها—که ممکن است مشمول مالیات یا عوارض باشد، یک مزیت اقتصادی واقعی ایجاد میکند.
پوشش تورمی؛ منطق اقتصادی تقاضا
چرا سرمایهگذاران ایرانی به گواهی سپرده کالایی، بهویژه طلا روی میآورند؟ در اقتصادی که نرخ تورم مزمن بالاست و بازدهی اسمی سپردههای بانکی معمولاً از تورم عقب میماند، داراییهای واقعی (کالا) بهعنوان سپر تورمی عمل میکنند. گواهی سپرده کالایی، دسترسی به این سپر را بدون پیچیدگیهای نگهداری فیزیکی فراهم میکند. روند صعودی دلار اثر مستقیمی بر قیمت طلا و گواهیهای سپرده کالایی دارد;بخش عمده نوسانات طلا در بازار آزاد و بورس کالا، با نوسانات نرخ ارز همگراست.
با این حال، این پوشش تورمی بیقید و شرط نیست. گواهی سپرده کالایی، قیمت کالای پایه را منعکس میکند و قیمت کالا در کوتاهمدت میتواند تحت تأثیر عواملی غیر از تورم (عرضه و تقاضای جهانی، سیاستهای تجاری، نوسانات ارزی) قرار گیرد. سرمایهگذاری در گواهی زعفران، با سرمایهگذاری در گواهی طلا، از نظر منطق پوشش تورمی یکسان نیست. تعمیم یک استراتژی پوشش تورمی به همه گواهیها، خطای دامنه است.
ریسکهای ساختاری
نقدشوندگی ناهمگون
بازار گواهی سپرده کالایی، از نظر نقدشوندگی، یکدست نیست. گواهیهایی مانند کالاهای صنعتی یا کشاورزی خاص، حجم معاملات بسیار کمتری دارند. سرمایهگذاری در گواهیهای کمعمق، ریسک نقدشوندگی را به همراه دارد: در زمان فروش، ممکن است خریدار کافی وجود نداشته باشد یا قیمت پیشنهادی، بهطور محسوس کمتر از ارزش ذاتی باشد. سرمایهگذار باید پیش از ورود، حجم معاملات روزانه و تعداد سفارشهای خرید و فروش را بررسی کند، نه فقط بازدهی تاریخی را.
حباب قیمتی؛ ریسکی که در صورتهای مالی دیده نمیشود
بزرگترین ریسک گواهی سپرده کالایی، فاصلهگیری قیمت معاملاتی از ارزش ذاتی کالای پایه است. در بازارهای کارا، آربیتراژگران با خرید گواهی ارزان و درخواست تحویل فیزیکی شکاف را میبندند؛ اما در بازار ایران، هزینههای تحویل فیزیکی، محدودیتهای انبارداری و زمانبر بودن فرآیند، این مکانیسم را کند میکند. نتیجه این است که حباب قیمتی میتواند مدتی طولانی پایدار بماند. برای سرمایهگذار، حباب مثبت به معنای خرید گران است؛ حباب منفی میتواند فرصت باشد، اما تنها در صورتی که مکانیسم بسته شدن شکاف در افق سرمایهگذاری فعال شود. بدون این شرط، «ارزندگی» ظاهری میتواند به تله نقدشوندگی تبدیل شود.
تمرکز در کالاهای خاص و ریسک مقرراتی
بازار گواهی سپرده کالایی ایران، از نظر تنوع دارایی، در حال گسترش است، از طلا، نقره و زعفران به کالاهای صنعتی مانند مس کاتد، شمش روی، شمش سرب، میلگرد، گندله سنگآهن، قیر و پسته. اما حجم و ارزش معاملات، همچنان به طلا، زعفران و نقره متمرکز است. این تمرکز، یک ریسک ساختاری ایجاد میکند: عملکرد کل بازار تا حد زیادی به رفتار قیمتی این داراییها و نرخ ارز گره میخورد. علاوه بر این، ریسک مقرراتی را نمیتوان نادیده گرفت. تغییر در قوانین مالیاتی، تغییر در الزامات انبارداری، یا تغییر در سیاستهای عرضه گواهی، میتواند مستقیماً بر قیمت و نقدشوندگی تأثیر بگذارد. این بازار، بازاری در حال بلوغ است و قواعد آن هنوز در حال تثبیت شدن هستند.
بازار گواهی سپرده کالایی ایران در مرحله گذار از یک «ابزار حاشیهای برای طلا» به یک «خانواده چنددارایی» قرار دارد. سه شرط میتواند نگاه ما را به این بازار مثبتتر کند:
- کاهش پایدار حباب قیمتی در نمادهای شاخص: اگر فاصله قیمت گواهی از ارزش ذاتی در طلا و نقره بهطور محسوس کاهش یابد و حباب منفی شدید تکرار نشود، نشانه بهبود کارایی قیمتگذاری است.
- تنوع واقعی در حجم معاملات: اگر کالاهای صنعتی (مس، روی، میلگرد) سهم قابلتوجهی از حجم معاملات را به دست آورند و تمرکز از طلا و زعفران کاهش یابد، بازار از یک «آینه نرخ ارز» به یک «بازار کالایی متوازن» نزدیکتر میشود.
- شفافیت نهادی در افشای حباب: اگر نهاد ناظر یا بورس کالا، شاخص منظمی برای حباب قیمتی نمادهای اصلی منتشر کند، سرمایهگذار میتواند تصمیم آگاهانهتری بگیرد و ریسک قیمتگذاری کاهش مییابد.
گواهی سپرده کالایی، فراتر از یک ابزار معاملاتی، گواهی بر بلوغ بازارهای مالی در تبدیل داراییهای فیزیکی به ابزارهای مالی است. با گسترش این سازوکار، انتظار میرود که کالاها از حالت ایستا خارج شده و به جریان نقدینگی در اقتصاد تبدیل شوند. با این حال، پایداری این بازار در گرو مدیریت دقیق حبابهای قیمتی و شفافیت در هزینههای زنجیره تأمین و انبارداری است. آینده این بازار، نه در افزایش حجم معاملات، بلکه در کاهش فاصله قیمت گواهی با ارزش ذاتی و افزایش اعتماد سرمایهگذاران به مکانیسمهای قیمتگذاری در بازار ثانویه نهفته است.