پتروشیمی، بزرگترین صنعت بورس ایران و ستون ساختاری بازار سرمایه است. اما چرا برخی شرکتهای این صنعت سود پایدار میسازند و برخی در برابر نوسان خوراک و انرژی آسیبپذیرند؟
به گزارش صنعت مالی، صنعت پتروشیمی نهتنها بزرگترین صنعت بورس ایران، بلکه ستون ساختاری بازار سرمایه است. این صنعت با سهم بالای خود در شاخص کل، ماهیت صادراتمحور و تأثیرپذیری مستقیم از نرخ ارز و انرژی، بهترین نقطه شروع برای تحلیل صنایع بورسی است.
بر اساس دادههای مدیریت پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار، صنعت محصولات شیمیایی در دیماه ۱۴۰۴ با در اختیار گرفتن ۲۶.۷۹ درصد از سهم کل بازار و ارزش بازاری معادل ۴۲,۴۷۷,۸۵۳ میلیارد ریال (حدود ۴,۲۴۸ هزار میلیارد تومان)، بیشترین ارزش بازار سهام را در میان تمام صنایع فعال بورس تهران و فرابورس به خود اختصاص داده است. مجموع ارزش بازار سهام در این دوره ۱۵۸,۵۷۸,۲۰۹ میلیارد ریال بوده است.
از میان ۳۰ شرکت بزرگ بورسی، ۸ نماد (معادل حدود ۲۷ درصد) متعلق به صنعت پتروشیمی است. این تمرکز بالا نشان میدهد که بخش قابلتوجهی از لیدری شاخص، ارزشآفرینی و جهتدهی به جریان تحلیل بازار، در این صنعت متمرکز شده است.
از منظر عملکرد عملیاتی، پتروشیمیها با فروش حدود ۱,۲۲۱ هزار میلیارد تومان، نزدیک به ۱۶ درصد از کل فروش شرکتهای بورسی و با تحقق ۳۳۳ هزار میلیارد تومان سود خالص، حدود ۲۲ درصد از سود خالص بازار را تأمین میکنند.
بخش مهمی از این اثرگذاری، ناشی از حضور هلدینگهای بزرگ و راهبردی در صنعت پتروشیمی است. هلدینگهایی همچون صنایع پتروشیمی خلیج فارس (فارس)، تاپیکو و پارسان با مالکیت زنجیرهای بر شرکتهای متعدد بالادستی و پاییندستی، نقش تعیینکنندهای در سودآوری، سیاست تقسیم سود، ترکیب داراییها و حتی رفتار بازار ایفا میکنند.
پتروشیمی پردیس (شپدیس) در گزارش ۹ ماهه ۱۴۰۵ موفق به ثبت ۶۶ هزار میلیارد تومان درآمد عملیاتی شده است. این رقم در مقایسه با درآمد عملیاتی ۳۸ هزار میلیارد تومانی دوره مشابه سال گذشته، رشد ۷۲ درصدی را نشان میدهد.
همچنین بهای تمامشده محصولات شرکت در این دوره با افزایش ۵۴ درصدی نسبت به دوره مشابه همراه شده، اما رشد درآمدها موجب افزایش قابل توجه حاشیه سود شرکت شده است؛ بهطوریکه سود ناخالص پتروشیمی پردیس به ۳۳ هزار میلیارد تومان رسیده و رشد ۹۵ درصدی را ثبت کرده است.
پتروشیمی نوری با ظرفیت چهار میلیون و ۴۷۹ هزار تن در زنجیره آروماتیکها فعالیت میکند. بر اساس گزارش «۱۴۰۴؛ سال طلایی پتروشیمی نوری» در وبسایت رسمی شرکت، درآمد عملیاتی آن در سال مالی ۱۴۰۴ به بیش از ۲۵۰.۵ هزار میلیارد تومان و سود خالص آن به ۳۳.۵ هزار میلیارد تومان رسید.
شرکت پتروشیمی پارس که سهام آن با نماد «پارس» در بازار سرمایه و بورس اوراق بهادار تهران دادوستد میشود در ۶ ماهه منتهی به شهریور ۱۴۰۵ موفق شد سود خالصی معادل ۷,۲۲۶ میلیارد تومان محقق نماید. سود خالص دوره جاری در مقایسه با مدت مشابه سال مالی قبل با افزایشی معادل ۶۹ درصد روبهرو شده است.
پتروشیمی زاگرس بزرگترین متانولساز بورسی در سال ۱۴۰۴ با ۳۰ درصد رشد، فروش خود را به حدود ۲.۲ میلیون تن رساند. درآمد عملیاتی شرکت نیز از ۲۳ همت در سال ۱۴۰۳ به ۴۵ همت در سال ۱۴۰۴ افزایش یافت که بیانگر رشد ۸۹ درصدی درآمد نسبت به سال قبل است.
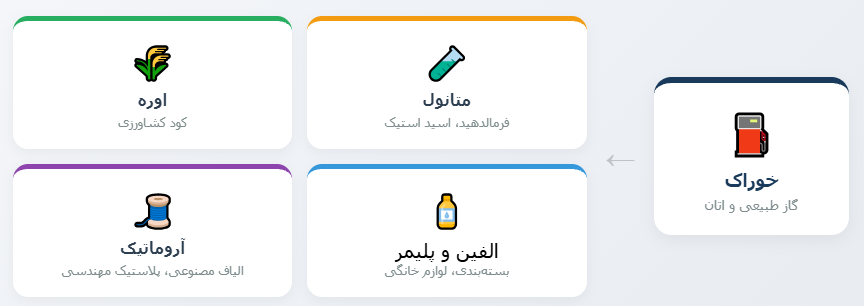
زنجیره ارزش از گاز طبیعی و اتان آغاز میشود و به چهار شاخه اصلی میرسد: متانول (خوراک فرمالدهید و اسید استیک)، اوره (کود کشاورزی)، الفینها (اتیلن و پروپیلن برای بستهبندی و لوازم خانگی) و آروماتیکها (پارازایلین و بنزن برای الیاف مصنوعی و پلاستیک مهندسی). ترکیب محصولی هر شرکت، عامل کلیدی در تحلیل حساسیت سودآوری آن به متغیرهای بیرونی است.
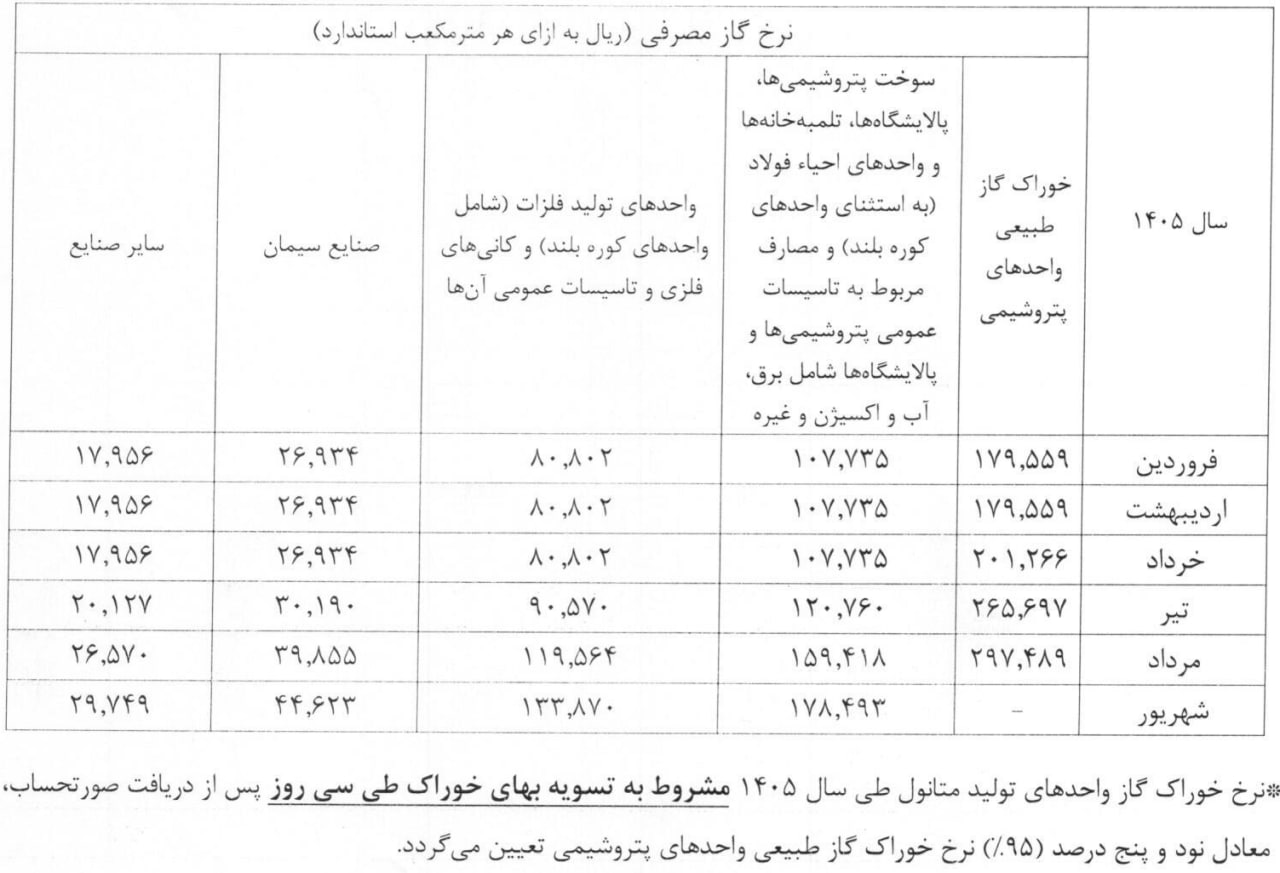
مهمترین متغیر تأثیرگذار بر سودآوری پتروشیمیها، نرخ خوراک است. بر اساس نامه ۳۰ شهریور ۱۴۰۵ معاون برنامهریزی وزارت نفت، قیمت گاز سبک و شیرین خوراک مصرفی مجتمعهای پتروشیمی برای سال جاری تعیین شده و تعرفههای جدید همراه با عوارض، مالیات و حقوق قانونی دولت مطابق مصوبه ۱۱ شهریور ۱۴۰۲ هیات وزیران در قبض گاز مصرفی شرکتهای پتروشیمی لحاظ خواهد شد.
این چکلیست، هشت شاخص کلیدی است که یک تحلیلگر باید پیش از خرید سهام هر شرکت پتروشیمی بررسی کند. در ادامه، هر شاخص را با جزئیات، مثال عملی و روش بررسی توضیح میدهیم.
| شماره | شاخص | چرا مهم است؟ |
|---|---|---|
| ۱ | ترکیب محصولی | اوره، متانول، الفین یا آروماتیک؟ هر کدام ریسک و بازار متفاوتی دارند |
| ۲ | سهم صادرات | هرچه صادرات بیشتر، حساسیت به نرخ ارز و تحریم بیشتر |
| ۳ | نرخ خوراک و منبع تأمین | گاز یا اتان؟ قرارداد بلندمدت یا نرخ روز؟ |
| ۴ | ضریب بهرهبرداری | ظرفیت خالی بهدلیل کمبود گاز چقدر است؟ |
| ۵ | حاشیه سود | اوره و پلیمر ۲۴ تا ۵۰ درصد حاشیه سود دارند؛ متانول جدید کمتر |
| ۶ | سیاست تقسیم سود (DPS) | جریان نقدی پایدار و تقسیم سود منظم، برای سرمایهگذار مهم است |
| ۷ | P/E و P/S نسبت به میانگین صنعت | برای تشخیص ارزندگی یا گران بودن |
| ۸ | ریسک انرژی | وابستگی به گاز زمستانی و برنامههای مدیریت مصرف |
هر شرکت پتروشیمی در یک یا چند شاخه از زنجیره ارزش فعالیت میکند و هر شاخه، بازار، ریسک و حاشیه سود متفاوتی دارد. دو شرکت با اندازه مشابه میتوانند بهدلیل ترکیب محصولی متفاوت، عملکرد کاملاً متفاوتی داشته باشند.
| شاخه محصولی | نمونه شرکت | بازار اصلی | ریسک کلیدی |
|---|---|---|---|
| اوره | پردیس (شپدیس) | کشاورزی، صادرات | قیمت جهانی کود، تحریم صادرات |
| متانول | زاگرس | صادرات به چین | تقاضای چین، قیمت گاز |
| الفین و پلیمر | پارس، جم | صنایع بستهبندی و لوازم خانگی | حاشیه سود پلیمر، رقابت منطقهای |
| آروماتیک | نوری | الیاف مصنوعی، پلاستیک مهندسی | بازار الیاف، قیمت نفتا |
شرکتهایی که در چند شاخه فعالیت میکنند (مانند هلدینگها) تنوع ریسک بیشتری دارند، اما شرکتهای تکمحصولی (مانند زاگرس که فقط متانول تولید میکند) در برابر نوسان قیمت همان محصول آسیبپذیرتر هستند. پس اولین سؤال این است: «این شرکت چه محصولی میفروشد و آن محصول در چه بازار جهانی معامله میشود؟»
هرچه سهم صادرات یک شرکت بیشتر باشد، دو اثر متضاد دارد: از یک سو، افزایش نرخ ارز درآمد ریالی آن را بالا میبرد (مزیت)؛ از سوی دیگر، تحریمها، محدودیت کشتیرانی و بانکی و نوسانات قیمت جهانی ریسک آن را افزایش میدهد.
روش بررسی: در صورتهای مالی و گزارش ماهانه فروش، نسبت فروش صادراتی به کل فروش را محاسبه کنید. برای مثال، اگر شرکتی ۷۰ درصد محصول خود را صادر میکند، درآمدش بهشدت به نرخ ارز و دسترسی به بازارهای خارجی وابسته است.
نکته کلیدی: شرکتهای صادراتمحور در دورههای رشد نرخ ارز، بهترین عملکرد را دارند، اما در دورههای تشدید تحریم، بیشترین فشار را تحمل میکنند.
خوراک، بزرگترین هزینه تولید پتروشیمیهاست. دو پرسش اساسی وجود دارد: خوراک از چه نوعی است؟ (گاز طبیعی یا اتان) و قیمت آن چگونه تعیین میشود؟ (قرارداد بلندمدت یا نرخ روز).
روش بررسی: مشخصات قرارداد خوراک را در گزارش هیئت مدیره یا صورتهای مالی پیدا کنید و ببینید نرخ خوراک چگونه به نرخ ارز و تورم گره خورده است.
ضریب بهرهبرداری نشان میدهد شرکت چقدر از ظرفیت اسمی خود را واقعاً استفاده میکند. اگر شرکتی ظرفیت ۱ میلیون تن داشته باشد اما فقط ۷۰۰ هزار تن تولید کند، ۳۰ درصد ظرفیت آن خالی است و بخشی از سرمایهگذاری آن بازدهی ندارد.
روش بررسی: مقدار تولید واقعی را از گزارش ماهانه فروش یا صورتهای مالی استخراج کنید و آن را بر ظرفیت اسمی تقسیم کنید. اگر ضریب بهرهبرداری زیر ۸۰ درصد باشد، باید علت آن (کمبود خوراک، تعمیرات، محدودیت برق) را بررسی کنید.
حاشیه سود نشان میدهد شرکت از هر تومان فروش، چقدر سود خالص باقی میگذارد. در صنعت پتروشیمی، حاشیه سود بسیار متفاوت است.
روش بررسی: حاشیه سود ناخالص و خالص شرکت را در سه تا پنج سال اخیر بررسی کنید. روند نزولی حاشیه سود میتواند نشانه افزایش هزینه خوراک یا کاهش قدرت قیمتگذاری باشد.
برای سرمایهگذار بورسی، فقط رشد قیمت سهم مهم نیست؛ سود نقدی (DPS) نیز بخشی از بازدهی است. شرکتهایی که جریان نقدی پایدار دارند و سود نقدی منظم تقسیم میکنند، برای سرمایهگذاران محافظهکار جذابترند.
روش بررسی: نسبت DPS به EPS (نسبت تقسیم سود) را محاسبه کنید. اگر شرکتی ۷۰ درصد سود خود را تقسیم میکند، نشانه جریان نقدی قوی و سیاست سهامدارپسند است. اگر نسبت تقسیم سود پایین باشد، ممکن است شرکت در حال سرمایهگذاری مجدد باشد (که میتواند مثبت یا منفی باشد).
نکته کلیدی: شرکتهای صادراتمحور با درآمد ارزی، معمولاً جریان نقدی قویتری دارند و توانایی پرداخت DPS بالاتری دارند.
این دو نسبت به شما میگویند سهام گران است یا ارزان، اما فقط در مقایسه با میانگین صنعت معنا دارند.
روش بررسی: P/E و P/S شرکت را با میانگین صنعت و میانگین تاریخی خود شرکت مقایسه کنید. اگر P/E شرکت ۵ باشد و میانگین صنعت ۸، سهم ارزانتر است، اما باید بررسی کنید چرا بازار آن را ارزان میداند (مثلاً ریسک تحریم یا نرخ خوراک بالاتر).
پتروشیمیها وابستگی مستقیم به گاز و برق دارند. در زمستان، کمبود گاز باعث قطع یا کاهش خوراک میشود؛ در تابستان، محدودیت برق تولید را کاهش میدهد. این ریسک، مستقیماً بر تولید و درآمد اثر میگذارد.
روش بررسی: بررسی کنید شرکت چه میزان از تولید خود را در زمستان از دست میدهد و آیا برنامهای برای مدیریت مصرف یا تأمین خوراک جایگزین دارد یا خیر. شرکتهایی که به گاز فلر یا اتان دسترسی دارند، ریسک کمتری دارند.
نکته کلیدی: ریسک انرژی در ایران سیستمی است و همه شرکتها را تحت تأثیر قرار میدهد، اما شرکتهایی که در مناطق جنوبی (عسلویه، ماهشهر) فعالیت میکنند، دسترسی بهتری به خوراک دارند.
سرمایهگذار در این صنعت باید پیش از هر تصمیمی، ترکیب محصولی شرکت، سهم صادرات، منبع و فرمول نرخ خوراک، ضریب بهرهبرداری واقعی و ریسک انرژی آن را بررسی کند. برای سرمایهگذار، پتروشیمی هم فرصت است و هم آزمون انضباط: کسانی که این صنعت را فقط از دریچه قیمت جهانی و نرخ ارز میبینند، بخش مهمی از تصویر را از دست میدهند. تحلیل دقیق، صبر و مدیریت ریسک، همانقدر که در این صنعت تعیینکننده است، در هر سرمایهگذاری دیگری نیز لازم است.
بیشتر بخوانید: