بازار مشتقه ایران با قرارداد آتی و اختیار معامله، ابزارهایی قدرتمند برای پوشش ریسک و معاملات حرفهای در اختیار سرمایهگذاران قرار میدهد؛ اما اهرم بالا، مارچین کال و تسویه روزانه قواعدی دارند که نادیده گرفتنشان میتواند به زیان سنگین منجر شود.
به گزارش صنعت مالی، در گزارش های پیشین تحلیل تکنیکال پیشرفته و روش ارزش گذاری بررسی شد، اکنون نوبت به ابزارهایی میرسد که برای پوشش ریسک و معاملات حرفهای طراحی شدهاند.
قرارداد آتی توافقی است که بر اساس آن فروشنده متعهد میشود مقدار معینی از یک دارایی پایه را در سررسید معین و با قیمت مشخصی که هنگام عقد قرارداد تعیین میشود، بفروشد و خریدار نیز متعهد به خرید آن است. دارایی پایه در بورس کالای ایران شامل کالاهایی مانند شمش طلا، زعفران، نقره و واحدهای صندوقهای طلاست. برخلاف معامله نقدی، در قرارداد آتی تنها تعهد برای آینده ایجاد میشود و طرفین ملزم به ایفای آن هستند.
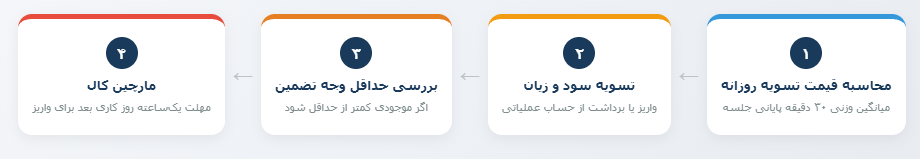
برای تضمین ایفای تعهدات، هر طرف قرارداد باید وجه تضمین اولیه را در حساب عملیاتی خود تودیع کند. علاوه بر وجه تضمین اولیه، حداقل وجه تضمین نیز تعریف شده است که موجودی حساب نباید به کمتر از آن برسد.
ویژگی بنیادین قرارداد آتی، تسویه روزانه است. در پایان هر جلسه معاملاتی، قیمت تسویه روزانه بر اساس میانگین وزنی قیمت معاملات انجامشده طی ۳۰ دقیقه پایانی محاسبه میشود. سپس اتاق پایاپای تفاوت ارزش موقعیت باز را بر اساس اختلاف قیمت تسویه روز جاری با روز قبل محاسبه و سود یا زیان را به حساب عملیاتی مشتری واریز یا از آن برداشت میکند.
اگر پس از تسویه روزانه، موجودی حساب از حداقل وجه تضمین کمتر شود، اتاق پایاپای اخطاریه افزایش وجه تضمین (مارچین کال) صادر میکند. مشتری پس از دریافت اخطار، تا یک ساعت پس از شروع جلسه معاملاتی روز کاری بعد فرصت دارد موجودی را به سطح وجه تضمین اولیه برساند یا موقعیتهای خود را ببندد. اگر مشتری اقدام نکند، کارگزار موظف است موقعیتها را ببندد. در صورت عدم امکان بستن در بازار عادی، بازار جبرانی برای بستن موقعیتهای معاملهگران بدهکار تشکیل میشود.
اهرم به معنای توانایی کنترل مبلغی بزرگتر از سرمایه اولیه است. در بازارهای مالی، اهرم مانند یک دستهبلند عمل میکند: با نیروی کم میتوانید وزنه سنگینی را جابهجا کنید، اما اگر تعادل نداشته باشید، همان وزنه میتواند به شما آسیب بزند. در معاملات نقدی سهام، برای خرید ۱۰۰ میلیون تومان سهام، باید ۱۰۰ میلیون تومان پول داشته باشید. اما در قراردادهای آتی و اختیار معامله، با پرداخت بخشی از ارزش قرارداد (وجه تضمین یا پرمیوم)، میتوانید موقعیتی به مراتب بزرگتر باز کنید. این ویژگی، بازدهی و زیان را بهشدت بزرگ میکند.
در سررسید قرارداد آتی، دو روش تسویه وجود دارد. در تسویه فیزیکی، فروشنده دارایی پایه را به خریدار تحویل میدهد و خریدار وجه قرارداد را میپردازد. در تسویه نقدی، تفاوت قیمت نهایی با قیمت تسویه روزانه بهصورت نقدی بین طرفین جابهجا میشود و دارایی تحویل داده نمیشود. بررسیها نشان میدهد اکثر قراردادهای آتی که تا سررسید با معامله معکوس بسته نشدهاند، با روش تسویه نقدی تسویه میشوند؛ زیرا طرفین تمایلی به ورود به فرآیند پیچیده تحویل فیزیکی ندارند و چون قیمت نقد و آتی در سررسید به هم همگرا میشوند، سود یا زیان از طریق تعدیل حساب ودیعه قبلاً اعمال شده است و تسویه نقدی یا فیزیکی تفاوت مالی معناداری برای طرفین ایجاد نمیکند.
سررسید قراردادهای آتی در بورس کالا ماههای مشخصی از سال است. به عنوان نمونه، در قرارداد آتی شمش طلا هر دو ماه یک سررسید وجود دارد و دوره معاملات از اولین روز ماه قرارداد آغاز و تا چند روز قبل از انقضا ادامه مییابد. برای قرارداد آتی زعفران، تمامی ماههای سال به تشخیص شرکت بورس کالای ایران میتواند ماه قرارداد باشد. معاملهگر باید پیش از ورود، تقویم دقیق سررسیدها را از سایت بورس کالا بررسی کند، زیرا نزدیک شدن به سررسید، نقدشوندگی را کاهش میدهد و ریسک نوسانات شدید را افزایش میدهد.
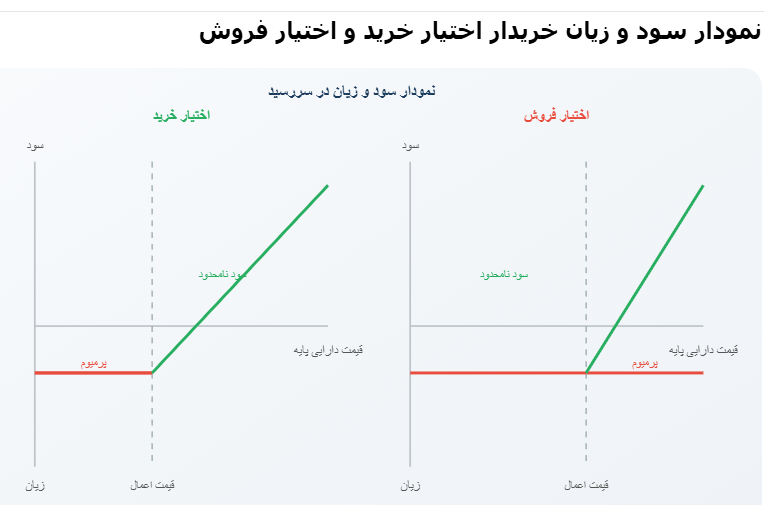
اختیار معامله قراردادی است که به خریدار آن حق (نه الزام) میدهد تا دارایی پایه را در تاریخ معین در آینده و با قیمت مشخص بخرد یا بفروشد. این ویژگی «حق بدون الزام» تفاوت بنیادین اختیار معامله با قرارداد آتی است.
اختیار خرید به خریدار حق خرید دارایی پایه با قیمت اعمال میدهد و زمانی سودآور است که قیمت بازار دارایی از قیمت اعمال بالاتر رود. اختیار فروش حق فروش دارایی پایه با قیمت اعمال را میدهد و زمانی سودآور است که قیمت بازار از قیمت اعمال پایینتر رود. خریدار برای بهدست آوردن این حق، مبلغی به نام پرمیوم یا قیمت اختیار به فروشنده پرداخت میکند.
پرمیوم همان قیمت خریدن یک حق است. وقتی اختیار معامله میخرید، پول میدهید تا حق داشته باشید در آینده چیزی را با قیمت مشخص بخرید یا بفروشید. آن پولی که بابت این حق میپردازید، «پرمیوم» نام دارد.
پرمیوم اختیار معامله توسط چند عامل کلیدی تعیین میشود که شناخت آنها برای معاملهگر ضروری است:
| عامل | تأثیر بر اختیار خرید | تأثیر بر اختیار فروش | توضیح |
|---|---|---|---|
| قیمت دارایی پایه | مثبت (افزایش قیمت، پرمیوم را بالا میبرد) | منفی (افزایش قیمت، پرمیوم را پایین میبرد) | هرچه دارایی پایه گرانتر شود، اختیار خرید ارزشمندتر میشود |
| قیمت اعمال | منفی (قیمت اعمال بالاتر، پرمیوم کمتر) | مثبت (قیمت اعمال بالاتر، پرمیوم بیشتر) | قیمت اعمال بالاتر، ارزش ذاتی اختیار خرید را کاهش میدهد |
| نوسانپذیری | مثبت | مثبت | نوسان بیشتر، احتمال سودآوری هر دو اختیار را افزایش میدهد |
| زمان تا سررسید | مثبت | مثبت | زمان بیشتر، احتمال حرکت قیمت در جهت مطلوب را افزایش میدهد |
| نرخ بهره | مثبت (معمولاً) | منفی (معمولاً) | نرخ بالاتر، ارزش فعلی قیمت اعمال را کاهش میدهد |
| سود نقدی | منفی | مثبت | پرداخت سود نقدی، قیمت دارایی پایه را کاهش میدهد |
مهمترین ویژگی اختیار معامله، عدم تقارن ریسک بین خریدار و فروشنده است. حداکثر زیان خریدار محدود به پرمیوم پرداختی است، حتی اگر قیمت دارایی پایه به صفر برسد. در مقابل، فروشنده اختیار در معرض ریسک نامحدود قرار دارد. فروشنده اختیار خرید (بدون پوشش) اگر قیمت دارایی پایه بهشدت افزایش یابد، باید دارایی را با قیمت اعمال بفروشد و زیان او از نظر تئوری نامحدود است. فروشنده اختیار فروش نیز در صورت کاهش شدید قیمت دارایی پایه، زیان قابل توجهی متحمل میشود. الگوی ریسک برای خریدار «احتمال زیاد زیان پایین در مقابل احتمال کم سود بالا» و برای فروشنده برعکس است.
ارزش اختیار معامله به رابطه بین قیمت بازار دارایی پایه و قیمت اعمال بستگی دارد. در اختیار خرید، اگر قیمت بازار بالاتر از قیمت اعمال باشد، اختیار در سود است (ارزش ذاتی مثبت دارد). اگر برابر باشد، بیتفاوت و اگر پایینتر باشد، در زیان است.
در اختیار فروش، این رابطه برعکس است: اگر قیمت بازار پایینتر از قیمت اعمال باشد، اختیار فروش در سود است. قیمت اعمال توسط نهاد رسمی بازار تعیین میشود؛ در بورس اوراق بهادار تهران، شرکت بورس قیمتهای اعمال مجاز را اعلام میکند و سرمایهگذار باید از میان آنها انتخاب کند.
| شماره | اشتباه | چرا خطرناک است؟ | راهحل |
|---|---|---|---|
| ۱ | ورود بدون شناخت وجه تضمین | ممکن است نتوانید مارچین کال را پرداخت کنید | مطالعه مشخصات قرارداد و ذخیره نقدی |
| ۲ | استفاده از کل سرمایه در یک موقعیت | اهرم بالا زیان را چند برابر میکند | حداکثر ۱ تا ۲ درصد سرمایه در هر معامله |
| ۳ | نادیده گرفتن سررسید | قرارداد در سررسید منقضی میشود | تقویم سررسیدها را بررسی کنید |
| ۴ | معامله در نمادهای کمعمق | نقدشوندگی پایین، قیمتهای نامناسب | بررسی حجم معاملات روزانه |
| ۵ | عدم استفاده از حد ضرر | زیان اهرمی میتواند سریع رشد کند | تعیین حد ضرر بر اساس سطوح تکنیکال یا ATR |
موفقیت در این بازار بیش از آنکه به پیشبینی درست قیمت وابسته باشد، به انضباط، اندازه موقعیت محدود، حد ضرر مشخص و درک عمیق از سازوکار قرارداد بستگی دارد. بازار مشتقه ایران نیز با وجود رشد چشمگیر در سالهای اخیر، هنوز در مرحله توسعه است و سرمایهگذاران حقیقی باید با احتیاط، آموزش کافی و مطالعه مشخصات رسمی قراردادها وارد آن شوند. این گزارش صرفاً جنبه آموزشی دارد و جایگزین مشاوره سرمایهگذاری نیست.
بیشتر بخوانید: