یک عضو کمیسیون برنامه و بودجه مجلس با تأکید بر ضرورت برخورد قاطع و ضابطهمند با بانکهای ناتراز اظهار کرد: ناترازی شبکه بانکی با ایجاد زمینه رشد نقدینگی، افزایش پایه پولی و تخصیص غیرکارآمد منابع، میتواند به تشدید تورم و گسترش زمینههای فساد اقتصادی منجر شود؛ ازاینرو اصلاح نظام بانکی باید با نظارت مؤثر، شفافیت مالی و پاسخگویی مدیران بانکی همراه باشد.
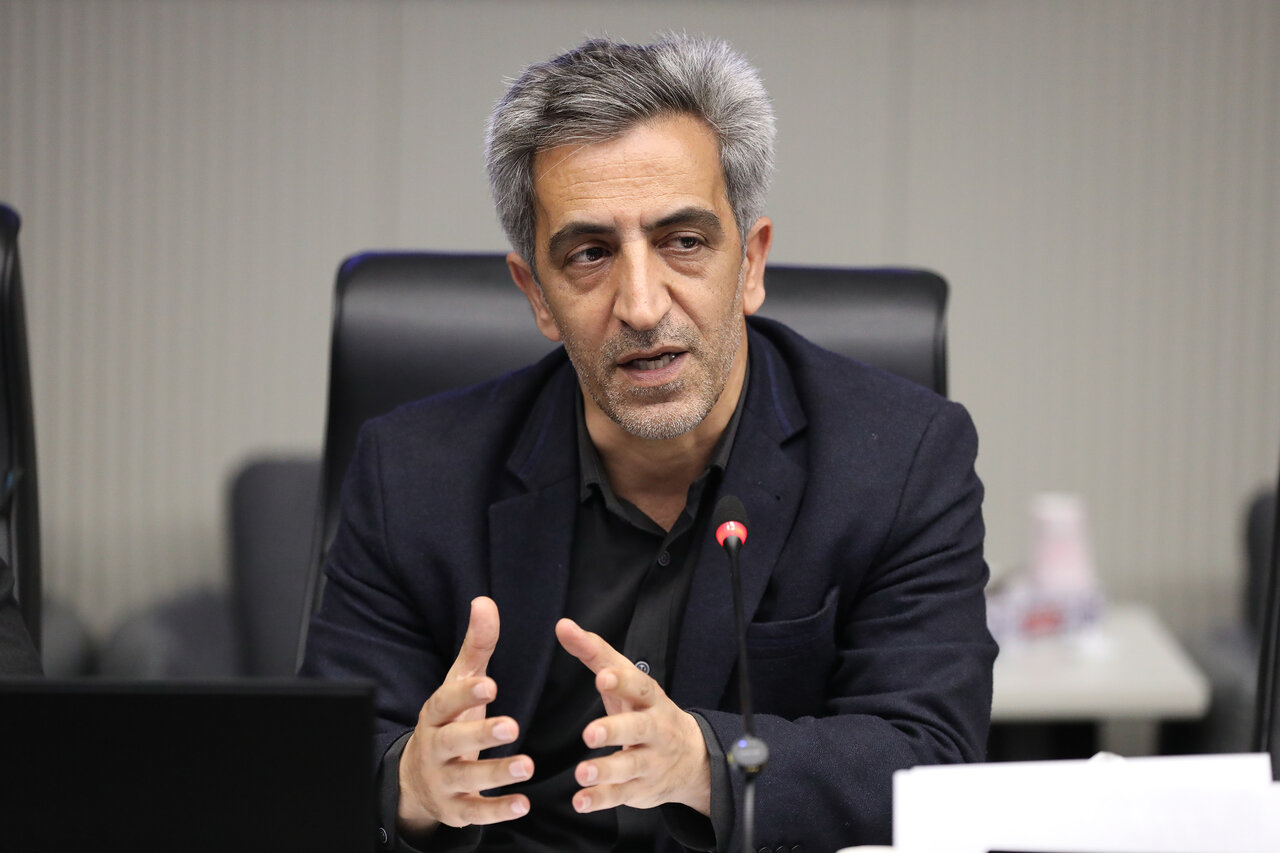
نبیالله محمدی، عضو کمیسیون برنامه و بودجه مجلس شورای اسلامی، در گفتوگو با صنعت مالی، با اشاره به نقش نظام بانکی در تأمین مالی تولید و ثبات اقتصادی کشور اظهار کرد: بانکها از مهمترین نهادهای اثرگذار بر جریان نقدینگی، سرمایهگذاری و فعالیتهای اقتصادی هستند و هرگونه اختلال در عملکرد آنها میتواند پیامدهای گستردهای برای اقتصاد کشور به همراه داشته باشد. به همین دلیل، مقابله با ناترازی بانکها صرفاً یک موضوع تخصصی در حوزه بانکی نیست، بلکه با مهار تورم، حفظ ارزش پول ملی، مبارزه با مفاسد اقتصادی و حمایت از تولید ارتباط مستقیم دارد.
وی افزود: زمانی که یک بانک بیش از ظرفیت منابع و توان مالی خود تعهد ایجاد میکند یا منابع سپردهگذاران را به شکل غیرکارآمد و پرریسک به کار میگیرد، بهتدریج با شکاف میان داراییها و بدهیهای خود مواجه میشود. تداوم چنین وضعیتی میتواند توان بانک برای ایفای تعهدات را کاهش دهد و در صورت نبود نظارت مؤثر، هزینههای ناشی از عملکرد نامناسب آن به سایر بخشهای اقتصاد منتقل شود.
محمدی با بیان اینکه ناترازی بانکها باید از ریشههای آن مورد بررسی قرار گیرد، تصریح کرد: ضعف مدیریت ریسک، مطالبات غیرجاری، تسهیلاتدهی غیرشفاف، بنگاهداری نامتعارف و اعطای تسهیلات خارج از ضوابط از جمله مسائلی هستند که میتوانند سلامت مالی بانکها را تهدید کنند. برای اصلاح این وضعیت، لازم است صورتهای مالی بانکها بهصورت دقیق بررسی شود و میان بانکهای دارای مشکلات مقطعی و مؤسسات دارای ناترازی ساختاری و عمیق تفاوت قائل شد.
عضو کمیسیون برنامه و بودجه مجلس با اشاره به آثار ناترازی بانکی بر تورم گفت: یکی از نگرانیهای جدی درباره بانکهای ناتراز، تأثیر عملکرد آنها بر رشد نقدینگی و اضافهبرداشت از منابع بانک مرکزی است. در شرایطی که یک بانک برای جبران کسری منابع خود به منابع بانک مرکزی متکی میشود، امکان افزایش فشارهای پولی در اقتصاد وجود دارد؛ موضوعی که در صورت تداوم و نبود اصلاحات ساختاری، میتواند به تشدید تورم دامن بزند.
وی ادامه داد: البته تورم در اقتصاد ایران عوامل مختلفی دارد و نمیتوان تمام افزایش قیمتها را صرفاً به عملکرد بانکها نسبت داد؛ بااینحال، انضباط پولی و اصلاح ناترازی شبکه بانکی از الزامات ایجاد ثبات پایدار در سطح عمومی قیمتهاست. اگر دولت و بانک مرکزی درصدد کنترل تورم هستند، باید در کنار مدیریت بودجه و اصلاح سیاستهای پولی، برای رفع ناترازی بانکها نیز برنامهای روشن، زمانبندیشده و قابل ارزیابی داشته باشند.
محمدی تأکید کرد: برخورد با بانکهای ناتراز نباید به اقدامات مقطعی و توصیههای کلی محدود شود. لازم است برای هر بانک، متناسب با وضعیت مالی و میزان ناترازی آن، برنامه اصلاحی مشخصی تدوین شود و اجرای این برنامه در دورههای زمانی معین مورد ارزیابی قرار گیرد. همچنین باید مشخص باشد که مسئولیت جبران زیانها، اصلاح ساختار مالی و جلوگیری از تکرار تخلفات بر عهده چه اشخاص و نهادهایی است.
وی با تأکید بر ارتباط اصلاح نظام بانکی و مبارزه با فساد اقتصادی اظهار کرد: هر جا منابع مالی کلان بدون شفافیت کافی تخصیص یابد، احتمال شکلگیری تعارض منافع، رانت و سوءاستفاده افزایش پیدا میکند. نظام بانکی نیز از این قاعده مستثنا نیست و اگر فرآیند اعطای تسهیلات، ذینفعان نهایی، نحوه بازپرداخت و وضعیت مطالبات بانکها بهدرستی رصد نشود، زمینه برای انحراف منابع از مسیرهای قانونی و اهداف اقتصادی فراهم خواهد شد.
عضو کمیسیون برنامه و بودجه مجلس افزود: مقابله با فساد در شبکه بانکی مستلزم آن است که اطلاعات مربوط به تسهیلات کلان، اشخاص مرتبط با بانکها، مطالبات معوق و نحوه مصرف منابع در چارچوب قوانین و با رعایت الزامات محرمانگی و حقوق اشخاص، در اختیار نهادهای نظارتی قرار گیرد. همچنین باید با هرگونه استفاده از منابع بانکی برای تأمین منافع شخصی یا گروهی برخورد قانونی شود.
محمدی با بیان اینکه برخورد با تخلفات بانکی نباید گزینشی باشد، تصریح کرد: در مبارزه با مفاسد اقتصادی، جایگاه اشخاص و میزان نفوذ آنها نباید بر اجرای قانون تأثیر بگذارد. اگر مدیری با تصمیمهای غیرقانونی یا پرریسک موجب تحمیل زیان به بانک و تضییع حقوق سپردهگذاران شده است، باید عملکرد او بررسی و در صورت احراز تخلف، مطابق قانون با وی برخورد شود. در عین حال، تصمیمهای اصلاحی باید بر پایه اطلاعات دقیق و مستندات کارشناسی اتخاذ شوند تا از ایجاد بیثباتی غیرضروری در شبکه بانکی جلوگیری شود.
وی با اشاره به مسئولیت بانک مرکزی در حفظ سلامت شبکه بانکی اظهار کرد: بانک مرکزی باید از اختیارات نظارتی خود برای جلوگیری از انباشت ناترازی و تشدید مشکلات بانکها استفاده کند. شناسایی زودهنگام بانکهای پرریسک، الزام آنها به ارائه برنامه اصلاحی، کنترل رشد ترازنامه در چارچوب مقررات و نظارت بر نحوه مصرف تسهیلات میتواند از عمیقتر شدن مشکلات جلوگیری کند.
محمدی ادامه داد: در مواردی که یک بانک با وجود اخطارها و فرصتهای قانونی همچنان به فعالیتهای پرریسک ادامه میدهد، باید متناسب با شدت تخلف و وضعیت مالی آن، اقدامات نظارتی و اصلاحی مؤثرتری در دستور کار قرار گیرد. این اقدامات میتواند از محدودیت فعالیتهای پرریسک تا تغییر مدیریت، اصلاح ساختار مالی و در موارد ضروری، اجرای فرآیندهای قانونی ساماندهی یا تعیین تکلیف بانک را دربر گیرد.
عضو کمیسیون برنامه و بودجه مجلس تأکید کرد: در این مسیر، حمایت از حقوق سپردهگذاران و جلوگیری از انتقال هزینه سوءمدیریت به عموم مردم اهمیت ویژهای دارد. نباید اجازه داد زیان ناشی از تصمیمهای نادرست مدیران یا سهامداران بانکها بهصورت مستقیم یا غیرمستقیم بر دوش مردم و منابع عمومی قرار گیرد. هرگونه حمایت احتمالی از یک بانک نیز باید در چارچوب قانون، همراه با شروط اصلاحی مشخص و مبتنی بر پاسخگویی مدیران و سهامداران باشد.
وی با اشاره به ضرورت هدایت منابع بانکی به سمت فعالیتهای مولد اظهار کرد: منابع بانکی باید در خدمت تولید، اشتغال و سرمایهگذاری قرار گیرد، نه اینکه در فعالیتهای غیرمولد، معاملات سوداگرانه یا تسهیلاتدهی غیرشفاف گرفتار شود. هنگامی که بخش قابل توجهی از منابع بانکها در داراییهای کمبازده یا مطالبات غیرقابل وصول قفل میشود، توان تأمین مالی بنگاههای سالم و تولیدکنندگان کاهش مییابد و هزینه تأمین مالی برای فعالان اقتصادی افزایش پیدا میکند.
محمدی افزود: اصلاح شبکه بانکی باید به بهبود کیفیت تسهیلاتدهی و افزایش دسترسی بنگاههای مولد به منابع مالی منجر شود. در این زمینه، علاوه بر نظارت بر بانکها، لازم است ارزیابی اعتبار متقاضیان، نظارت بر مصرف تسهیلات و وصول مطالبات نیز تقویت شود تا منابع بانکی به فعالیتهایی اختصاص یابد که بازده اقتصادی و توان بازپرداخت قابل قبولی دارند.
وی با تأکید بر اینکه اصلاح نظام بانکی فرآیندی زمانبر اما ضروری است، گفت: تحقق این هدف به همکاری بانک مرکزی، وزارت امور اقتصادی و دارایی، دستگاههای نظارتی و مجلس نیاز دارد. مجلس نیز میتواند با پیگیری اجرای قوانین، بررسی عملکرد نهادهای مسئول و مطالبه گزارشهای شفاف از روند اصلاح بانکهای ناتراز، به افزایش پاسخگویی و اثربخشی سیاستها کمک کند.
عضو کمیسیون برنامه و بودجه مجلس در پایان خاطرنشان کرد: مقابله با بانکهای ناتراز باید با هدف ایجاد انضباط مالی، کاهش زمینههای فساد، کنترل عوامل پولی تورم و تقویت تأمین مالی تولید دنبال شود. هرچه نظام بانکی شفافتر، پاسخگوتر و منضبطتر عمل کند، امکان تخصیص صحیح منابع افزایش مییابد و هزینههای ناشی از ناکارآمدی مالی کاهش پیدا میکند. ازاینرو، اصلاح بانکهای ناتراز را باید بخشی از برنامه جامع اصلاحات اقتصادی کشور دانست؛ برنامهای که موفقیت آن به اجرای قانون، نظارت مستمر و پرهیز از برخوردهای مقطعی وابسته است.