صنعت مالی ایران و تحلیل مسیر ناتمام هوش مصنوعی؛ بورس ایران در پیچ فناوری
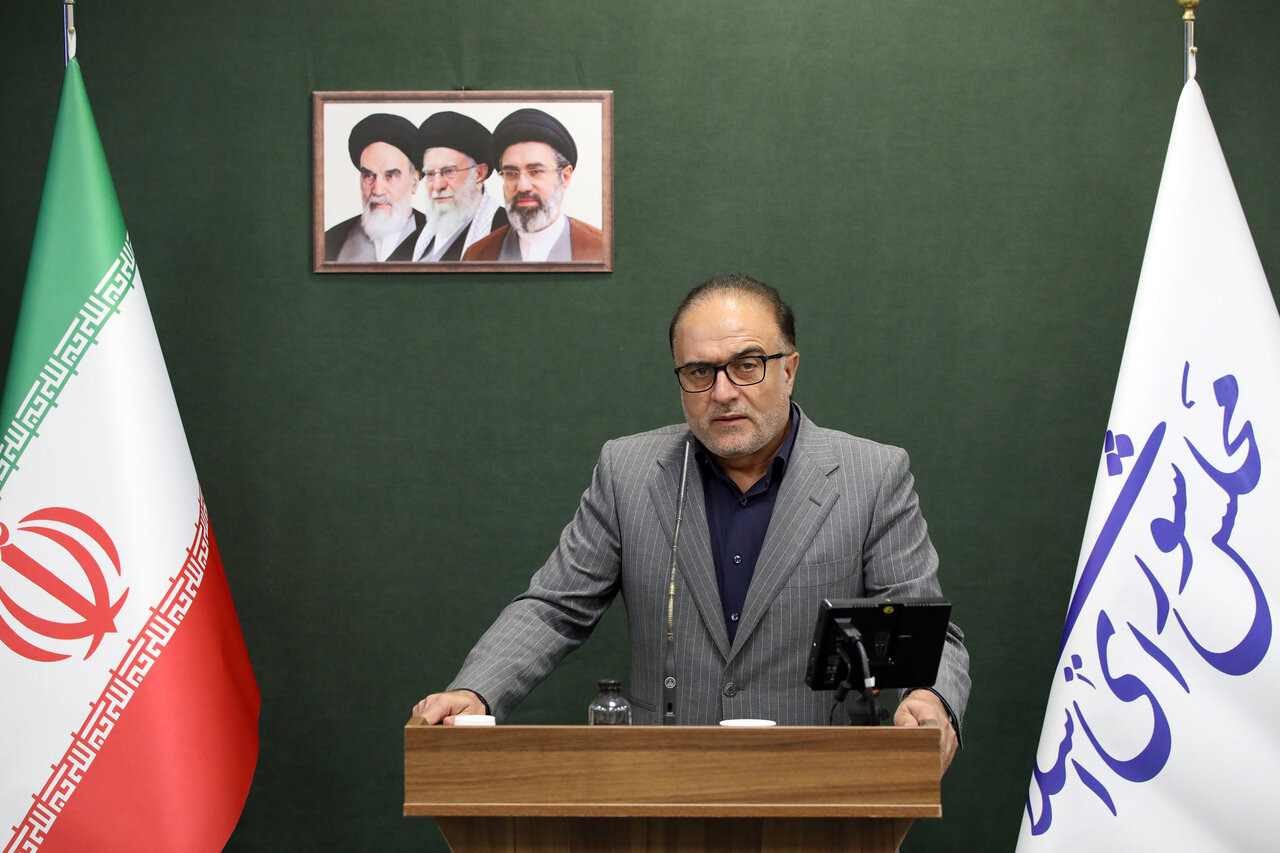
عضو کمیسیون اقتصادی مجلس با بیان اینکه هوش مصنوعی در مدیریت دارایی، بیش از آنکه جایگزین تحلیلگر باشد، ابزار تحلیلگر است، گفت: آنچه تغییر میکند، سرعت، دقت و مقیاس پردازش اطلاعات است و امروز حجم دادههای مالی، گزارشهای دورهای، دادههای معاملاتی و متغیرهای کلان به اندازهای است که تحلیل دستی و سنتی نمیتواند همه آنها را در زمان کوتاه پوشش دهد.
به گزارش رسانه صنعت مالی ایران، تحولات فناوری در سالهای اخیر، مرزهای میان زیرساخت مالی و بازار سرمایه را بازتعریف کرده است. هوش مصنوعی، داراییسازی دیجیتال و توکنایز شدن اوراق، معاملات ۲۴ ساعته و تحلیل دادهمحور، ازجمله موضوعاتی هستند که دیگر در سطح گزارشهای پژوهشی محدود نماندهاند و به برنامهریزی راهبردی نهادهای ناظر و بازیگران بازار راه یافتهاند.
بازار سرمایه ایران نیز در این مسیر، هم فرصتهای کمسابقهای برای تعمیق و کارآمدسازی دارد و هم با پرسشهای جدی در حوزه زیرساخت، مقرراتگذاری و توان نهادی روبهروست.
خبرنگار صنعت مالی در همین زمینه، گفتوگویی با علیرضا زندیان عضو کمیسیون اقتصادی مجلس شورای اسلامی انجام داده است.
آنچه در پی میآید، جزئیات این گفتوگو است.
هوش مصنوعی جای تحلیلگر را نمیگیرد، جای او را باز میکند
صنعت مالی: هوش مصنوعی در مدیریت دارایی، تحلیل و مشاوره را چگونه دستخوش تغییر میکند؟
زندیان: هوش مصنوعی در مدیریت دارایی، بیش از آنکه جایگزین تحلیلگر باشد، ابزار تحلیلگر است.
آنچه تغییر میکند، سرعت، دقت و مقیاس پردازش اطلاعات است. امروز حجم دادههای مالی، گزارشهای دورهای، دادههای معاملاتی و متغیرهای کلان به اندازهای است که تحلیل دستی و سنتی نمیتواند همه آنها را در زمان کوتاه پوشش دهد.
هوش مصنوعی این امکان را میدهد که تحلیلگر، بهجای صرف وقت برای جمعآوری و پاکسازی داده، بر تفسیر و قضاوت حرفهای تمرکز کند.
در حوزه مشاوره سرمایهگذاری، الگوهای یادگیری ماشین میتوانند ریسکپذیری واقعی سرمایهگذار را بهتر شناسایی کنند و پیشنهادها را متناسب با شرایط او تنظیم کنند. این همان نقطهای است که میتواند به تعمیق فرهنگ سرمایهگذاری بلندمدت و کاهش تصمیمهای هیجانی کمک کند؛ موضوعی که سالها دغدغه سیاستگذار بوده است.
البته این ظرفیت، مشروط است. نخست، کیفیت داده؛ بدون دادههای قابل اتکا و یکپارچه، خروجی الگوریتمها نیز قابل اتکا نخواهد بود. دوم، شفافیت الگوریتم و قابلیت توضیحپذیری؛ سرمایهگذار باید بداند توصیه بر چه مبنایی استوار است. سوم، چارچوب مسئولیت؛ مشخص باشد که مسئولیت تصمیم نهایی بر عهده کیست. تجربه بازارهای پیشرو نشان میدهد که هوش مصنوعی در جایگاه «دستیار تصمیم» و نه «جانشین تصمیم» بیشترین ارزش را ایجاد کرده است. پیشنهاد ما این است که سازمان بورس با همکاری دانشگاهها و شرکتهای فناوری، چارچوبی برای آزمون، اعتبارسنجی و نظارت بر سامانههای هوشمند مشاورهای تدوین کند تا نوآوری، در بستری قابل کنترل رشد کند.
صنعت مالی: توکنایز شدن دارایی و امکان معامله ۲۴ ساعته در بورس ایران امکانپذیر است؟ مزایا و راهکارها چیست؟
زندیان: توکنایز کردن دارایی، در واقع تبدیل حقوق مالی به یک دارایی دیجیتال قابل انتقال و قابل تفکیک است. این کار میتواند دسترسی به بازار را گستردهتر کند، واحدهای سرمایهگذاری را کوچکتر و در نتیجه سرمایهگذاری خُرد را تسهیل کند، و شفافیت سوابق مالکیت را افزایش دهد.
در بازارهایی مانند صندوقهای املاک و مستغلات، اوراق بدهی و صندوقهای کالایی، این ظرفیت کاملاً قابل بررسی است.
درباره معاملات ۲۴ ساعته باید میان دو سطح تفکیک قائل شویم. سطح نخست، زیرساخت فنی است؛ سامانههای امروز بورس از نظر توان پردازشی، امکان گسترش ساعات معاملات را دارند، اما نیازمند بازطراحی در تسویه، تضمین و کنترل ریسک هستند. سطح دوم، سطح مقرراتی و نهادی است؛ معامله شبانهروزی، زنجیره تسویه، پایش بازار، مدیریت ریسک اعتباری و سازوکارهای نظارتی متناظر میخواهد. بدون اینها، گسترش ساعات معامله میتواند به جای تعمیق بازار، نوسان و ریسک عملیاتی ایجاد کند.
راهکار پیشنهادی من، حرکت تدریجی و آزمایشی است: نخست، اجرای پایلوت معاملات ۲۴ ساعته در یک یا دو ابزار کمریسک مانند صندوقهای سرمایهگذاری قابل معامله؛ دوم، تدوین دستورالعمل توکنایز اوراق و صندوقها با همکاری سازمان بورس و بانک مرکزی؛ سوم، تقویت زیرساخت تسویه و امانیگری دیجیتال؛ و چهارم، آموزش و فرهنگسازی سرمایهگذاران. تجربه جهانی نشان میدهد که موفقیت در این حوزه، بیش از آنکه به فناوری وابسته باشد، به کیفیت مقرراتگذاری و نظارت بستگی دارد. خوشبختانه در کشور ما ظرفیتهای فنی و نیروی انسانی متخصص در این حوزه وجود دارد و با هماهنگی نهادهای ناظر، این مسیر قابل پیمودن است.
صنعت مالی: نهادهای مالی چقدر در لبه دانش و فناوری حرکت میکنند و میزان موفقیت آنان را چگونه ارزیابی میکنید؟
زندیان: ارزیابی من این است که حرکت آغاز شده، اما یکدست نیست. در بخشی از نهادهای مالی، بهخصوص کارگزاریهای بزرگ، شرکتهای تأمین سرمایه و صندوقهای سرمایهگذاری، شاهد سرمایهگذاری در سامانههای تحلیل داده، سامانههای احراز هویت دیجیتال و خدمات آنلاین هستیم و اینها دستاوردهای قابل توجهی است. زیرساخت معاملات آنلاین کشور در مقایسه با بسیاری از بازارهای منطقه، از بلوغ قابل قبولی برخوردار است و این سرمایه اجتماعی ارزشمندی برای گام بعدی است.
در همان حال، باید پذیرفت که فاصله میان «استفاده از فناوری» و «حرکت در لبه دانش» وجود دارد. بخشی از این فاصله به محدودیت منابع و مقیاس نهادها بازمیگردد و بخشی به نیروی انسانی متخصص و بخشی نیز به نبود استانداردهای مشترک داده. نهادهای کوچکتر توان سرمایهگذاری در تحقیق و توسعه را ندارند و اینجاست که سیاستگذار میتواند نقش تسهیلگر ایفا کند.
در این راستا ایجاد سازوکارهای مشترک ضروری به نظر میرسد: آزمایشگاه نوآوری مالی زیر نظر سازمان بورس، صندوق پژوهش و فناوری تخصصی بازار سرمایه، معافیتهای مالیاتی هدفمند برای هزینههای تحقیق و توسعه نهادهای مالی، و همکاری ساختاریافته با دانشگاهها برای تربیت نیروی متخصص مالی-فناوری.
با این ابزارها میتوان امیدوار بود که فاصله میان نهادهای پیشرو و سایر نهادها در بازه میانمدت کاهش یابد. مجلس نیز در چارچوب قوانین برنامه و بودجه و احکام توسعه فناوری، از این مسیر حمایت کرده و آماده همکاری با سازمان بورس است.
هوش مصنوعی بر داده یکپارچه و باکیفیت استوار است
صنعت مالی: چرا نهادهای حاکمیتی مانند سازمان بورس و بانک مرکزی استفاده از هوش مصنوعی را بهطور جدی آغاز نکردهاند؟ علت را در چه میبینید؟
زندیان: در این زمینه باید منصفانه و دقیق قضاوت کنیم. بخشی از این تأخیر، طبیعی و حتی در جای خود قابل دفاع است. نهاد ناظر، پیش از پذیرش هر فناوری، باید از درستی، امنیت و قابلیت حسابرسی آن اطمینان حاصل کند. در حوزهای که با دارایی و پسانداز مردم سروکار دارد، احتیاط یک فضیلت است، نه ضعف. نهاد ناظر نمیتواند مانند یک استارتآپ آزمایش کند؛ آزمون و خطای او هزینه دارد.
اما در کنار این توضیح، باید به چند عامل ساختاری نیز اشاره کنیم. نخست، موضوع داده: هوش مصنوعی بر داده یکپارچه و باکیفیت استوار است و در نظام مالی ما، پراکندگی و ناهمگونی دادهها یکی از موانع اصلی است. دوم، سرمایه انسانی: ترکیب تخصص مالی و تخصص داده، نیروی کمیابی است و جذب و نگهداشت آن در بخش عمومی با محدودیتهایی روبهروست. سوم، ابهام در چارچوب حقوقی و مسئولیتپذیری؛ تا زمانی که پاسخ روشنی برای پرسش «مسئولیت خطای الگوریتم بر عهده کیست» وجود نداشته باشد، نهاد ناظر محتاطانه عمل میکند. چهارم، نبود سند راهبردی ملی هوش مصنوعی در حوزه مالی که وظایف و مرزهای هر نهاد را مشخص کند.
راهکار، نقد کردن گذشته نیست؛ ساختن مسیر آینده است. باید در این راستا «سند راهبردی هوش مصنوعی در نظام مالی کشور» تدوین شود؛ البته با مشارکت سازمان بورس، بانک مرکزی، وزارت اقتصاد، مرکز فناوری اطلاعات و دانشگاههاست؛ سندی که در آن کاربردهای کمریسک مانند پایش تخلفات، کشف دستکاری بازار، گزارشگری نظارتی هوشمند و پاسخگویی به شکایات، در اولویت قرار گیرد. این کاربردها کمترین حساسیت و بیشترین منفعت را دارند و میتوانند نقطه آغاز اعتمادسازی باشند.
صنعت مالی: و سخن پایانی…
زندیان: در پایان تأکید میکنم که هدف ما در مجلس، حمایت از همین مسیر است. بازار سرمایه با تکیه بر نیروی انسانی متخصص، زیرساخت معاملاتی نسبتاً پیشرفته و تجربه سالهای اخیر، توان حرکت در این مسیر را دارد.
آنچه لازم است، هماهنگی میان نهادهای ناظر، ثبات مقررات، و نگاه بلندمدت به فناوری بهعنوان ابزار خدمت به سرمایهگذار و تأمین مالی تولید است. اگر این سه عنصر در کنار هم قرار گیرد، میتوان امیدوار بود که بازار سرمایه کشور در سالهای پیش رو، نه فقط مصرفکننده فناوری، بلکه تولیدکننده راهکارهای بومی و قابل عرضه در سطح منطقه باشد.
گفتوگو از حسین بوذری
بیشتر بخوانید: