بازار سهام در فاز انتظار
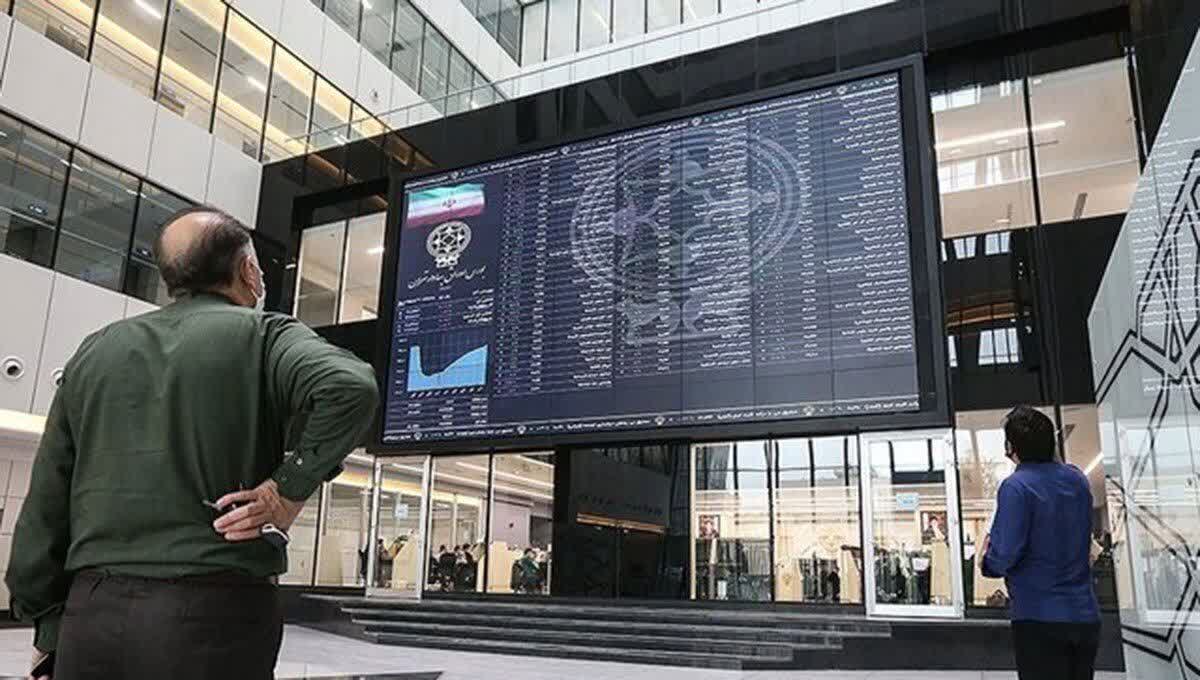
گزارشهای ۶ ماهه شرکتها حالا روی میز است و تصویر روشنتری از بازار سهام به دست میدهد: بسیاری از شرکتها همچنان ارزندهاند و مجوز افزایش نرخ، چشمانداز سودآوری را حفظ کرده است. با این حال، بورس این روزها بیش از آنکه به اعداد کدال واکنش نشان دهد، به اخبار جنگ و محاصره حساس است و با هر خبر منفی، صفهای فروش دوباره شکل میگیرد. کارشناسان بازار سرمایه در این گزارش، از ریسکهای کوتاهمدت و نقش دلار نیمایی تا وضعیت صنایعی از سیمان و فلزات تا دارو و خودرو را بررسی کردهاند.
به گزارش صنعت مالی، بورس پس از رالی صعودی چندماهه، وارد مرحلهای شده که سرمایهگذاران با هر افزایش قیمت، به فکر شناسایی سود میافتند. از یک سو گزارشهای مثبت ۶ ماهه، افزایش نرخ محصولات و شکاف بزرگ دلار نیمایی با بازار آزاد، از ظرفیت رشد سهام خبر میدهد و از سوی دیگر، ریسک جنگ، محاصره دریایی و زمینی و احتمال قطعی گاز صنایع در آبانماه، بازار را محتاط کرده است. در این گزارش، سه کارشناس بازار سرمایه، چشمانداز کوتاهمدت بورس و صنایعی را که هنوز جا برای رشد دارند، بررسی کردهاند.
گزارشهای ۶ ماهه تأیید کرد بازار گران نیست
محمدرضا بیکزاده مقدم، کارشناس بازار سرمایه:
با انتشار گزارشهای ۶ ماهه، وضعیت بازار سهام شفافتر شده است. این گزارشها نشان میدهد بسیاری از شرکتها همچنان در محدوده ارزندگی قرار دارند و بازار در مجموع گران نیست. اما پرسش اصلی این است که در کوتاهمدت، یعنی از یک هفته تا یک ماه آینده، چه اتفاقی برای بازار رخ خواهد داد.
به نظر میرسد مهمترین عامل اثرگذار در این بازه، تنشهای سیاسی و احتمال جنگ است. همین امروز با افزایش اخبار جنگی، بسیاری از سهمها با وجود گزارشهای مثبت به صف فروش رفتند؛ موضوعی که نشان میدهد مسیر جنگ یا صلح تا چه اندازه میتواند بر بازار در کوتاهمدت اثر بگذارد.
در سوی دیگر، دولت فعلاً میان کمبود کالا و گرانی، گرانی را انتخاب کرده و به شرکتها اجازه افزایش نرخ داده است تا بتوانند به تولید ادامه دهند. در شرایط کنونی، اگر دولت برای قیمت کالاها سقف تعیین کند، بسیاری از شرکتها با مشکل روبهرو میشوند و احتمالاً ناچار به توقف تولید خواهند شد؛ اتفاقی که به کمبود کالا و قحطی در کشور دامن میزند. این رویکرد، علاوه بر جلوگیری از ایجاد خلأ کالایی در جامعه، از عوامل مهمی است که میتواند به سودآوری شرکتهای بورسی کمک کند.
وقتی ارزندگی بسیاری از شرکتها در گزارشهای ۶ ماهه را در کنار مجوز افزایش نرخ قرار دهیم، میتوان گفت چشمانداز رشد سودآوری شرکتها همچنان پابرجاست. با این حال، ریسک جنگ مهمترین چالش فعلی بازار است. اگر در کوتاهمدت اخبار منفی منتشر شود، فشار بیشتری بر بازار سهام وارد خواهد شد؛ اما در صورتی که فعلاً اتفاقی رخ ندهد، قدرت خریداران میتواند بر فروشندگان بچربد و بازار به سمت تعادل و روندی مثبت حرکت کند.
بورس در فاز شناسایی سود شد
پیمان شوریابی، کارشناس بازار سرمایه:
چشمانداز کوتاهمدت بازار سهام را میتوان در دو بازه آبانماه و تا پایان آذرماه بررسی کرد. در حال حاضر قیمتها در بازار تعادلی به نظر میرسد؛ سرعت رشد دلار تا حدی کاهش یافته و در مقابل، دلار نیمایی آرامآرام در حال افزایش است. بازار اکنون وارد فاز شناسایی سود شده و با هر افزایش قیمتی، فروشندگان وارد میشوند و سود خود را محقق میکنند. دلیل این رفتار، رالی صعودی نسبتاً بلندمدتی است که از شهریور ۱۴۰۴ تا مهر و آبان امسال شکل گرفت و سودهای خوبی نصیب سرمایهگذاران کرد.
در کنار این موضوع، نگرانی از جنگ و ریسکهای ژئوپلیتیک در ایران و خاورمیانه افزایش یافته و باعث شده خریداران بیش از گذشته آماده فروش سریع و شناسایی سود باشند. با این حال، به نظر میرسد محرک بعدی رشد بازار، دلار نیمایی خواهد بود. فاصله نرخ فعلی آن، یعنی حدود ۱۸۳ هزار تومان، با دلار ۲۷۰ هزار تومانی بازار آزاد بسیار زیاد است و پر شدن این شکاف میتواند رشد پرقدرتی را برای سهام رقم بزند.
یکی از ریسکهای جدی برای شرکتهای صادراتی، موضوع محاصره است؛ محاصره دریایی و اکنون بحث محاصره زمینی. هنوز مشخص نیست محاصره زمینی تا چه حد عملی شود، اما همین احتمال، ریسک بازار و شرکتها را بالا برده و بازده مورد انتظار سرمایهگذاران را افزایش داده که نتیجه آن، افت قیمتهاست. به همین دلیل، درباره شرکتهای صادراتی که پیشتر لیدرهای بازار بودند، بهویژه با توجه به محاصره دریایی، باید با احتیاط بیشتری محاسبه و تصمیمگیری کرد.
در مقابل، گزارشهایی که گروههای دارویی، غذایی، شرکتهای پخش، سیمانیها، پالایشیها و تقریباً همه صنایع روی کدال منتشر کردند، همانطور که انتظار میرفت بسیار خوب بود. اما تداوم این عملکرد و ادامه تولید، به رفع ریسکهای ژئوپلیتیک و موضوع محاصره بستگی دارد.
ریسک مهم دیگری که احتمالاً در آبانماه به بازار وارد میشود، قطعی گاز و شاید برق صنایع است؛ اتفاقی که میتواند خطوط تولید صنایع بزرگ و پرمصرف را متوقف کند. با توجه به همه این عوامل، انتظار میرود بازار در آبان و آذر بیشتر در فاز اصلاح یا حتی بدون روند باشد؛ یعنی نه ریزش سنگینی رخ دهد و نه رشد چشمگیری، و سهام دستبهدست شود تا متغیرهای کلان اقتصادی دوباره اثر خود را بر بازار بگذارند.
کدام صنایع بورسی هنوز جا برای رشد دارند؟
حسام الدین درمیشی، کارشناس بازار سرمایه:
صنعت سیمان با افزایش نرخهایی که بهویژه در بورس کالا ثبت کرده، شرایط خوبی را پشت سر میگذارد. هنوز گزارش مهرماه همه شرکتها منتشر نشده، اما به نظر میرسد نرخها بهطور میانگین حدود ۲۰ درصد نسبت به شهریورماه بالا رفته است. P/E تحلیلی این صنعت ۷.۴ و P/E TTM آن ۱۱ است و فاصله این دو نشان میدهد در صورت ثبات شرایط بازار، همچنان ظرفیت رشد وجود دارد. نزدیک شدن فصل مجامع برخی شرکتها با سال مالی شهریورماهی نیز میتواند از این نظر به رشد کمک کند. شاخص صنعت از نظر تکنیکال دو مقاومت در محدوده ۱۳۱ هزار و ۷۵۰ و ۱۴۶ هزار و ۴۴۰ واحد دارد. اگر محاصره برداشته شود و صادرات از سر گرفته شود، شرکتهای صادراتمحوری مانند «ساروم» و «سصوفی» با توجه به افزایش نرخ دلار پتانسیل بسیار خوبی خواهند داشت.
در فلزات اساسی و استخراج کانههای فلزی نیز افزایش نرخ قابلتوجهی، بهویژه در سنگآهن، رقم خورده است. P/E تحلیلی فلزات اساسی ۶ و P/E TTM آن ۱۲.۱ است و در صورت ثبات بازار، پتانسیل بازده ۱۰۰ درصدی از نظر بنیادی و تکنیکال برای آن متصور است. شاخص این صنعت در محدوده ۷ میلیون و ۲۰۰ هزار واحد حمایت دارد و از نظر تکنیکال نسبت به صنایعی مانند دارو، سیمان و پتروپالایشی وضعیت بهتری دارد. استخراج کانههای فلزی نیز با P/E تحلیلی ۷.۸ و P/E TTM حدود ۱۵.۲، از نظر بنیادی ظرفیت رشد خوبی دارد.
صنعت دارو با P/E تحلیلی ۷.۸ و P/E TTM ۱۳.۸، به لطف حذف ارز ترجیحی افزایش نرخ بسیار خوبی گرفته و در بررسی آن میتوان سهمهای زیادی با P/E تحلیلی زیر ۴ و حتی ۲ و ۳ پیدا کرد. اما گزارشهای این صنعت باید بهدقت دنبال شود، چون ممکن است در تأمین مواد اولیه به مشکل بخورد؛ در غیر این صورت، میتواند یکی از پرپتانسیلترین و پربازدهترین صنایع بازار باشد. رشد افسارگسیخته شاخص دارو باعث شده دیگر از نظر تکنیکال قابل بررسی نباشد، هرچند از نظر بنیادی همچنان ظرفیت رشد دارد.
محصولات شیمیایی نیز با P/E تحلیلی ۷ و P/E TTM ۱۱ ظرفیت رشد خوبی دارند. بسته شدن تنگه هرمز نرخهای جهانی را بالا برده و افزایش دلار نیز به رشد نرخها در این صنعت کمک کرده است. مشکل اصلی، محدودیت شدید گاز در سال جاری است که بهویژه بر متانولسازها با خوراک گازی و صنایع پاییندستی آنها مانند فرمالدئیدسازها فشار میآورد. از نظر تکنیکال، محدوده ۷۱۱ هزار واحد برای این صنعت و ۱ میلیون و ۴۸۳ هزار واحد بهعنوان مقاومت مهم صنعت فرآوردههای نفتی قابل توجه است.
صنعت خودرو با P/E تحلیلی ۱۱.۲ و P/E TTM ۱۶.۶، به دلیل تحریمهایی که اعمال شده و ممکن است ادامه یابد، صنعتی پرریسک به شمار میرود؛ مگر آنکه خصوصیسازی خودروسازان اتفاق تازهای در این سهمها رقم بزند. شاخص این صنعت در محدوده ۵۲۷ هزار و ۵۱۰ واحد حمایت و در حدود ۶۰۰ هزار واحد مقاومت نزدیک دارد.
صنعت غذایی با P/E تحلیلی ۶.۴ و P/E TTM ۱۰.۲، پتانسیل بازده ۴۰ تا ۵۰ درصدی دارد و کمریسک است؛ چرا که ریسکهای سیستماتیک اثر چندانی بر آن ندارد و آسیب دیدن کارخانههای آن در جنگ بعید است. با این حال، قیمت محصولات این صنعت دستوری است و نمیتوان بازدهی در حد فلزات، مس، کانههای فلزی، دارو یا پتروپالایشیها از آن انتظار داشت. صنعت زراعت نیز با P/E تحلیلی ۶.۵ و P/E TTM ۸، کمریسک است اما پتانسیل رشد بنیادی چندانی ندارد و قیمتگذاری دستوری محصولات، آن را تحت فشار گذاشته است. حمایت نزدیک تکنیکال این صنعت در محدوده ۱ میلیون و ۳۲۶ هزار واحد قرار دارد.
بیشتر بخوانید: