تحلیل بنیادی پیشرفته در بورس؛ هفت گام تا تصمیمگیری حرفهای
سرمایهگذاری بدون تحلیل بنیادی پیشرفته، ریسکی است که میتواند به ضررهای سنگین منجر شود. این گزارش، هفت گام تحلیل بنیادی پیشرفته را از بررسی عملکرد سود و زیان تا تصمیمگیری نهایی، همراه با نکات کلیدی ارائه میدهد تا سرمایهگذاران با اطمینان بیشتری در بورس گام بردارند.
به گزارش صنعت مالی، تحلیل بنیادی پیشرفته، فراتر از خواندن ساده صورتهای مالی است. در این سطح، تحلیلگر باید جریانهای نقدی آتی شرکت را پیشبینی کند، نرخ تنزیل مناسب را تعیین نماید و به ارزش ذاتی سهام برسد.
چارچوب هفتگامی زیر بر اساس رویههای حرفهای CFA Institute و IFRS Foundation تدوین شده است.
هفت گام تحلیل بنیادی پیشرفته
گام اول: تحلیل عملکرد سود و زیان
در گام نخست، تمرکز بر بررسی دقیق صورت سود و زیان شرکت است. این مرحله شامل تحلیل روند سود خالص، سود ناخالص و سود عملیاتی در دورههای فصلی و سالانه و نیز بررسی حاشیههای سود (ناخالص، عملیاتی، خالص) میشود. دسترسی به این اطلاعات از سایت کدال امکان پذیر است.
در این گام، تحلیلگر باید به دنبال پاسخ به این پرسشها باشد: آیا سود شرکت در حال رشد است یا کاهش؟ آیا حاشیه سود ناخالص ثابت مانده یا در حال تغییر است؟ آیا هزینههای عملیاتی بهطور نامتناسب با فروش رشد کردهاند؟
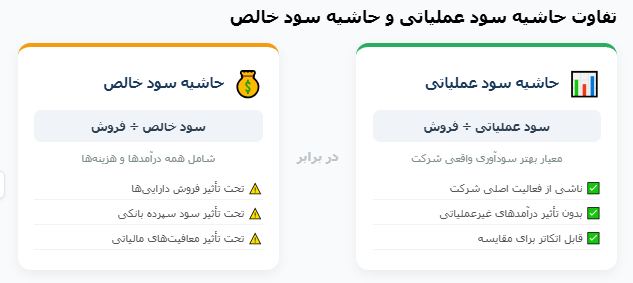
نکته کلیدی: حاشیه سود عملیاتی (سود عملیاتی تقسیم بر فروش) معیار بهتری از سودآوری واقعی شرکت نسبت به سود خالص است، زیرا سود خالص میتواند تحت تأثیر درآمدهای غیرعملیاتی مانند فروش داراییها یا سود سپردههای بانکی قرار گیرد.
گام دوم: بررسی تولید و فروش
گام دوم معطوف به تحلیل آمار تولید و فروش است. اطلاعات ماهانه فروش، نرخهای فروش، مقدار فروش داخلی و صادراتی و انحراف از بودجه پیشبینیشده در این مرحله بررسی میشود. افت یا رشد فروش غالباً پیش از بروز در صورتهای مالی، در گزارشهای ماهانه قابل ردیابی است.
تحلیلگر باید مقدار فروش (توناز) و نرخ فروش (قیمت واحد) را جداگانه بررسی کند. افزایش فروش میتواند ناشی از افزایش مقدار یا افزایش قیمت باشد. اگر فروش شرکتی رشد کرده اما مقدار فروش آن کاهش یافته، این رشد صرفاً ناشی از تورم قیمتی است و پایدار نیست.
نکته کلیدی: نسبت مقدار فروش به ظرفیت اسمی (ضریب بهرهبرداری) نشان میدهد شرکت چقدر از ظرفیت تولیدی خود استفاده میکند. ضریب پایین، نشانهای از ظرفیت خالی و پتانسیل رشد در صورت بهبود تقاضاست.
گام سوم: تحلیل ساختار مالی و نقدینگی
در این بخش، تحلیلگر به بررسی وضعیت ترازنامه شرکت، نقدینگی، ساختار سرمایه و جریانهای نقدی میپردازد. نسبتهای مالی مانند نسبت جاری، نسبت بدهی و بازده داراییها بررسی میشود. ترکیب بدهی و حقوق صاحبان سهام، مستقیماً بر میانگین موزون هزینه سرمایه (WACC) اثر میگذارد.
سه نسبت کلیدی در این گام عبارتند از: نسبت جاری (دارایی جاری تقسیم بر بدهی جاری) که توانایی شرکت در پرداخت تعهدات کوتاهمدت را نشان میدهد؛ نسبت بدهی (کل بدهی تقسیم بر کل دارایی) که ریسک مالی شرکت را میسنجد؛ و بازده داراییها (ROA) که کارایی شرکت در استفاده از داراییها را نشان میدهد. اگر نسبت جاری کمتر از ۱ باشد، شرکت ممکن است در پرداخت بدهیهای کوتاهمدت با مشکل روبهرو شود.
نکته کلیدی: در تحلیل ساختار سرمایه، باید به ترکیب بدهی کوتاهمدت و بلندمدت توجه کرد. بدهی کوتاهمدت بالا، ریسک بازپرداخت را افزایش میدهد؛ در حالی که بدهی بلندمدت با نرخ ثابت، پیشبینیپذیری بیشتری برای برنامهریزی مالی فراهم میکند.
گام چهارم: تحلیل صنعت و موقعیت رقابتی
عواملی مانند اندازه بازار، رقابتپذیری، موانع ورود، چرخههای صنعتی و سیاستهای کلان اقتصادی بر عملکرد صنعت تأثیر میگذارند.
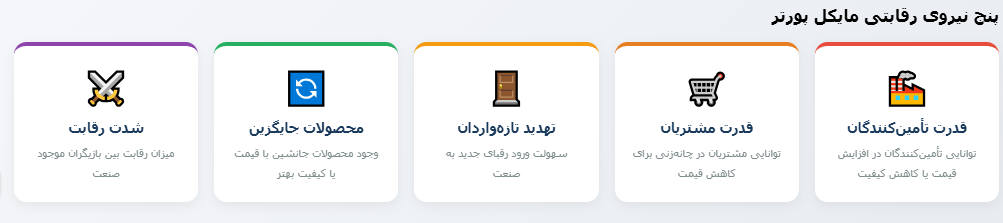
تحلیلگر باید پنج نیروی رقابتی مایکل پورتر را در صنعت مورد نظر بررسی کند: قدرت چانهزنی تأمینکنندگان، قدرت چانهزنی مشتریان، تهدید ورود تازهواردان، تهدید محصولات جایگزین و شدت رقابت بین بازیگران موجود. برای مثال، در صنعت سیمان ایران، موانع ورود بالا (نیاز به سرمایهبر بالا و مجوزهای دولتی) و قدرت چانهزنی تأمینکنندگان پایین (مواد اولیه معدنی فراوان) وجود دارد؛ اما رقابت بین بازیگران موجود شدید است.
نکته کلیدی: چرخههای صنعتی نقش کلیدی در ارزشگذاری دارند. شرکتهای کالایی (فولاد، مس، پتروشیمی) در دورههای رونق، سود بالا و P/E پایین دارند و در دورههای رکود، سود پایین و P/E بالا. بنابراین، P/E پایین در اوج چرخه، نشانه ارزندگی نیست؛ بلکه نشانه نزدیک شدن به پایان رونق است.
گام پنجم: پیشبینی عملکرد آتی
این مرحله شامل پیشبینی فروش، هزینهها، سودآوری و جریانهای نقدی برای ۵ تا ۱۰ سال آینده است.
پیشبینی باید بر اساس مفروضات مستند انجام شود، نه حدس و گمان. برای پیشبینی فروش، تحلیلگر باید نرخ رشد مقدار فروش (بر اساس ظرفیت تولید و تقاضای بازار)، نرخ رشد قیمت (بر اساس تورم و قیمتهای جهانی) و نرخ ارز (بر اساس سیاستهای بانک مرکزی) را مدلسازی کند. برای پیشبینی هزینهها، باید تفکیک هزینههای ثابت و متغیر و هزینههای ریالی و ارزی انجام شود.
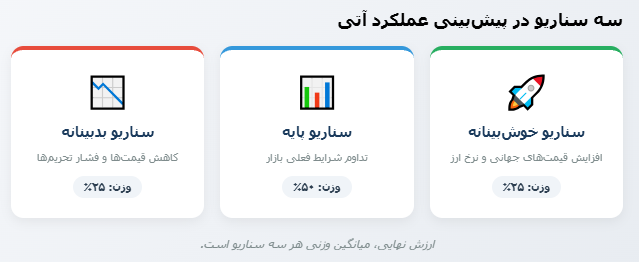
نکته کلیدی: پیشبینی باید شامل سه سناریو باشد: خوشبینانه، پایه و بدبینانه. سناریو خوشبینانه با فرض افزایش قیمتهای جهانی و نرخ ارز، سناریو پایه با فرض تداوم شرایط فعلی، و سناریو بدبینانه با فرض کاهش قیمتها و فشار تحریمها. ارزش نهایی، میانگین وزنی هر سه سناریو است.
گام ششم: انتخاب روش ارزشگذاری
در این مرحله، روش مناسب ارزشگذاری بر اساس ماهیت شرکت انتخاب میشود. سه رویکرد اصلی شامل رویکرد درآمدی (DCF، DDM، RIM)، رویکرد بازار (P/E، EV/EBITDA) و رویکرد مبتنی بر دارایی (NAV) است.
انتخاب روش ارزشگذاری به صنعت، اندازه شرکت، ساختار سرمایه و پایداری جریان نقدی بستگی دارد. برای شرکتهای باثبات با جریان نقدی قابل پیشبینی (مانند پتروشیمی و فولاد)، DCF مناسبتر است. برای بانکها و مؤسسات مالی، RIM و P/B مناسبترند. برای هلدینگها و شرکتهای سرمایهگذاری، NAV روش اصلی است. برای شرکتهای زیانده یا نوپا، روشهای مبتنی بر درآمد (Revenue Multiple) یا Real Options کاربرد دارند.
نکته کلیدی: هرگز به یک روش ارزشگذاری اکتفا نکنید. بهترین رویه، استفاده از حداقل دو روش و مقایسه نتایج آنهاست. اگر DCF ارزش هر سهم را ۸۰۰ تومان و P/E ارزش آن را ۷۵۰ تومان نشان دهد، ارزش نهایی میتواند میانگین این دو (۷۷۵ تومان) باشد.
گام هفتم: جمعبندی و تصمیمگیری
در آخرین گام، نتایج روشهای مختلف ارزشگذاری مقایسه شده و به ارزش ذاتی نهایی میرسد. اگر قیمت بازار پایینتر از ارزش ذاتی باشد، سهم ارزنده تلقی میشود.
در این گام، تحلیلگر باید حاشیه امن (Margin of Safety) را در نظر بگیرد. حاشیه امن یعنی تفاوت بین ارزش ذاتی و قیمت بازار. اگر ارزش ذاتی سهمی ۱,۰۰۰ تومان و قیمت بازار آن ۸۰۰ تومان باشد، حاشیه امن ۲۰ درصد است. بنجامین گراهام، پدر تحلیل بنیادی، توصیه میکرد که حاشیه امن حداقل ۳۰ تا ۵۰ درصد باشد تا در برابر خطاهای پیشبینی محافظت شود.
نکته کلیدی: تصمیم نهایی نباید تنها بر ارزشگذاری مبتنی باشد. شرایط کلان اقتصادی، ریسکهای سیاسی، نقدشوندگی سهم و افق زمانی سرمایهگذار نیز باید در تصمیمگیری لحاظ شوند. برای مثال، اگر سهمی از منظر DCF ارزنده باشد اما نقدشوندگی آن پایین باشد، سرمایهگذار ممکن است نتواند در زمان دلخواه آن را بفروشد.
ابزارهای نرمافزاری ارزشگذاری
برای ارزشگذاری حرفهای، تحلیلگران از ابزارهای متعددی استفاده میکنند. اکسل پرکاربردترین ابزار است که با مدلسازی مالی، تحلیل حساسیت و نمودارهای دینامیک، امکان ارزشگذاری دقیق را فراهم میکند. Bloomberg Terminal و Refinitiv Eikon پایگاههای داده بینالمللی هستند که دسترسی به دادههای مالی جهانی را ممکن میسازند. در ایران، نرمافزار رهاورد نوین، دادههای فیپیران و سامانه کدال از منابع اصلی داده برای ارزشگذاری محسوب میشوند.
| ابزار | کاربرد | دسترسی |
|---|---|---|
| سامانه کدال | دریافت صورتهای مالی و گزارشهای ماهانه | رایگان |
| فیپیران | دادههای عملکرد صندوقها و نسبتهای مالی | رایگان |
| رهاورد نوین | دادههای تاریخی قیمت و حجم | اشتراکی |
| سازمان بورس | گزارشهای مدیریت پژوهش و آمار بازار | رایگان |
| بانک مرکزی | آمار نقدینگی، تورم و نرخ بهره | رایگان |
| مرکز آمار ایران | آمار کلان اقتصادی | رایگان |
تحلیل بنیادی پیشرفته، مهارتی است که سرمایهگذار را از سطح تصمیمگیریهای سطحی و مبتنی بر شنیدهها به سطح تصمیمگیریهای عمیق و مستند ارتقا میدهد. هفت گامی که در این گزارش بررسی شد، یک چارچوب عملی و قابل اجراست که از تحلیل صورتهای مالی آغاز میشود و به تصمیمگیری نهایی میرسد.
بیشتر بخوانید: