مدیریت ریسک در بورس؛ راهنمای کامل حفظ سرمایه برای تازهکارها
چرا برخی سرمایهگذاران در بورس موفق میشوند و برخی دیگر پس از چند سال، سرمایه خود را از دست میدهند؟ پاسخ در تحلیل بنیادی و تکنیکال نیست؛ زیرا بسیاری از ضرردهها تحلیل بلد هستند. پاسخ در مدیریت ریسک است.
به گزارش صنعت مالی، مدیریت ریسک در بورس به معنای پیشبینی بدترین سناریوها و آمادهبودن برای آنهاست. این مهارت شامل تعیین حد ضرر، رعایت قانون یک تا دو درصد، تنوعبخشی و کنترل سوگیریهای رفتاری میشود. در چهار گزارش پیشین «صنعت مالی»، مبانی سفارشگذاری، فرآیندهای پس از معامله، صندوقهای سرمایهگذاری و تحلیل سهام بررسی شد.
اکنون نوبت به حیاتیترین مهارت سرمایهگذاری میرسد: مدیریت ریسک. تحقیقات نشان میدهد بخش قابل توجهی از معاملهگران کوتاهمدت در بازارهای نوظهور، در بلندمدت زیانده هستند و علت اصلی، نبود سیستم مدیریت سرمایه است. این گزارش، پنجمین بخش از این مجموعه، به بررسی کامل انواع ریسک، ابزارهای مدیریت آن و سوگیریهای رفتاری اختصاص دارد.
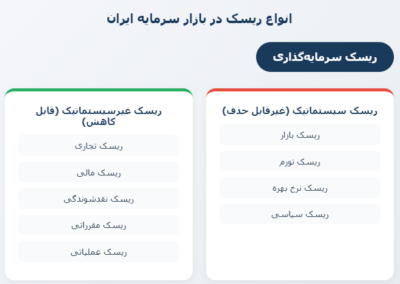
انواع ریسک در بازار سرمایه ایران
ریسک در ادبیات مالی به معنای احتمال انحراف از نتیجه موردنظر است؛ این انحراف میتواند منجر به زیان یا سود کمتر شود. ریسکهای موجود در بازار سرمایه به دو دسته اصلی تقسیم میشوند: ریسک سیستماتیک و ریسک غیرسیستماتیک.
ریسک سیستماتیک؛ ریسکی که نمیتوان حذف کرد
ریسک سیستماتیک تمام بازار را تحت تأثیر قرار میدهد و نمیتوان با متنوعسازی سبد دارایی آن را حذف کرد. عواملی مانند تغییر نرخ بهره بانکی، افزایش نرخ تورم، بروز بحرانهای سیاسی و تحریمهای بینالمللی از این نوع هستند. بورس تهران بهشدت تحتتأثیر متغیرهای برونزا نظیر عوامل سیاسی و اقتصادی است و در کوتاهمدت، این عوامل نسبت به ویژگیهای درونزای شرکتها تأثیر بیشتری بر حجم معاملات و قیمت سهام دارند.
ریسک غیرسیستماتیک؛ ریسکی که قابل کاهش است
ریسک غیرسیستماتیک به یک صنعت، شرکت یا پروژه خاص محدود میشود و به ویژگیهایی نظیر ریسک تجاری، مالی، نقدینگی، نوع محصول و ساختار سرمایه شرکت بستگی دارد. سرمایهگذاران میتوانند با ایجاد تنوع در پرتفوی خود، اثرات این نوع ریسک را تا حد زیادی کاهش دهند.
جدول انواع ریسک در بازار سرمایه ایران
| نوع ریسک | دسته | توضیح ساده | مثال | قابل کاهش با تنوعبخشی؟ |
|---|---|---|---|---|
| ریسک بازار | سیستماتیک | نوسان کل بازار | سقوط شاخص کل | خیر |
| ریسک تورم | سیستماتیک | کاهش ارزش واقعی پول | تورم ۴۰ درصدی | خیر |
| ریسک نرخ بهره | سیستماتیک | تغییر جذابیت بورس نسبت به بانک | افزایش نرخ سود بانکی | خیر |
| ریسک سیاسی | سیستماتیک | تحریم و بحرانهای بینالمللی | تحریمهای اقتصادی | خیر |
| ریسک تجاری | غیرسیستماتیک | کاهش فروش یا سود شرکت | افت فروش یک محصول | بله |
| ریسک مالی | غیرسیستماتیک | بدهی زیاد شرکت | ورشکستگی یک شرکت | بله |
| ریسک نقدشوندگی | غیرسیستماتیک | عدم امکان فروش سریع سهام | قفل شدن در صف فروش | بله |
| ریسک مقرراتی | غیرسیستماتیک | تغییر ناگهانی قوانین | تغییر دامنه نوسان | بله |
| ریسک عملیاتی | غیرسیستماتیک | خطای انسانی یا اختلال سیستم | قطعی سامانه معاملات | بله |
توجه: در بازار سرمایه ایران، ریسک نقدشوندگی از اهمیت ویژهای برخوردار است؛ زمانی که سهام، بهویژه نمادهای کوچک، در صفهای فروش قفل میشوند، امکان تبدیل دارایی به وجه نقد وجود ندارد.
ابزارهای مدیریت ریسک
مدیریت ریسک در بحران یعنی از پیش، بدترین سناریوها را تصور کرده و برایش برنامه داشته باشیم. در شرایط تلاطم، هدف ثبت سودهای شگفتانگیز نیست، بلکه هدف اول زنده نگهداشتن پرتفوی است تا بعد از فروکشکردن موجها، فرصتهای رشد از دست نروند.
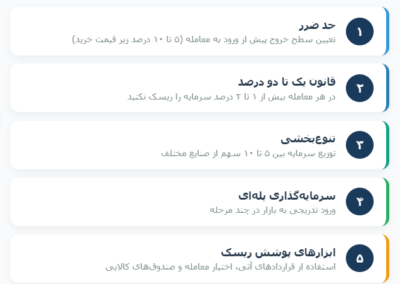
1.حد ضرر؛ ترمز اضطراری سرمایهگذار
حد ضرر یکی از بهترین روشها برای کاهش ریسک است. با تنظیم حد ضرر، اگر قیمت سهام به سطح مشخصی برسد، سفارش فروش بهصورت خودکار اجرا شده و از ضرر بیشتر جلوگیری میشود. نکته کلیدی این است که حد ضرر باید پیش از ورود به معامله تعیین شود، نه پس از آن. بدون حد ضرر، ضرر ۱۰ درصدی میتواند به ۴۰ درصد و بیشتر تبدیل شود.
2.قانون یک تا دو درصد؛ سنگ بنای بقا
قانون یک تا دو درصد سنگ بنای بقا در بازار است. در هیچ معاملهای بیش از ۱ تا ۲ درصد از کل سرمایهتان را در معرض ریسک قرار ندهید. دقت کنید: «ریسک» در اینجا یعنی حداکثر مبلغی که حاضرید در آن معامله ضرر کنید، نه کل مبلغ ورودی. برای مثال، فرض کنید ۱۰۰ میلیون تومان سرمایه دارید و میخواهید سهامی را با قیمت ۵۰۰ تومان بخرید. حد ضرر شما بر اساس تحلیل تکنیکال ۴۵۰ تومان است. حداکثر ریسک مجاز (۲٪ از ۱۰۰ میلیون) معادل ۲ میلیون تومان است. بنابراین، حداکثر تعداد سهم قابل خرید برابر است با ۲,۰۰۰,۰۰۰ تقسیم بر ۵۰ (فاصله تا حد ضرر) که میشود ۴۰,۰۰۰ سهم. ارزش کل ورودی معادل ۲۰ میلیون تومان خواهد بود؛ یعنی ۲۰ میلیون از ۱۰۰ میلیون وارد معامله میشود، اما ریسک واقعی تنها ۲ میلیون تومان است.
3.تنوعبخشی؛ معماری ریسک در پرتفوی
تنوعبخشی پرتفوی یکی از مؤثرترین راههای کاهش ریسک غیرسیستماتیک است. تمرکز صرف بر یک بازار یا یک صنعت، پرتفوی را در برابر شوکهای خاص همان بخش بیدفاع میگذارد. ترکیب کلاسهای مختلف دارایی مانند سهام، اوراق بدهی، طلا، مسکن و صندوقهای درآمد ثابت باعث میشود فشار وارد بر یک کلاس دارایی، با پایداری یا رشد سایر داراییها تا حدی خنثی شود. تنوعبخشی فقط پراکندهکردن داراییها نیست، بلکه «معماری ریسک» است؛ یعنی وزن داراییها بر اساس ریسک تنظیم شود، نه صرفاً بر اساس مبلغ سرمایهگذاری.
4.نسبت ریسک به بازده و شاخص شارپ
نسبت ریسک به بازده نیز مفهوم کلیدی دیگری است. شاخص شارپ یکی از مهمترین معیارها برای سنجش بازده مازاد به ازای هر واحد ریسک است. این شاخص بازدهی کسبشده را با بازدهی بدون ریسک مقایسه میکند و به سرمایهگذار کمک میکند تا داراییهایی را شناسایی کند که نهتنها بازدهی مطلوبی ارائه میدهند، بلکه توانایی تابآوری در برابر نوسانات بازار را نیز دارند.
5.سرمایهگذاری پلهای
به جای ورود یکباره با کل سرمایه، در چند مرحله و با فاصله تحلیلی مشخص وارد شوید. پایبندی به افق زمانی نیز از جمله روشهایی است که به سرمایهگذاران کمک میکند ریسک خود را کنترل کنند. در سهام کوچک و کممعامله، حجم ورودی را محدود کنید (حداکثر ۵ تا ۱۰ درصد پرتفوی) و بخش اصلی پرتفوی را در سهام با نقدشوندگی بالا نگه دارید.
6.ابزارهای مشتقه
ابزارهای نوین بازار سرمایه مانند قراردادهای آتی و اختیار معامله این امکان را فراهم میکنند که سرمایهگذاران در برابر رشد یا افت قیمتها پوشش لازم را داشته باشند. صندوقهای کالایی بهویژه صندوقهای مبتنی بر طلا یکی از گزینههای مهم برای پوشش ریسک تورم و نوسانات ارزی محسوب میشوند.
| ابزار | کاربرد | مزیت اصلی | محدودیت |
|---|---|---|---|
| حد ضرر | تعیین سطح خروج پیش از ورود | جلوگیری از ضرر بزرگ | ممکن است در نوسان موقت فعال شود |
| قانون یک تا دو درصد | تعیین حجم ورودی | حفظ سرمایه در بلندمدت | نیازمند محاسبه دقیق |
| تنوعبخشی | توزیع سرمایه بین داراییها | کاهش ریسک غیرسیستماتیک | کاهش بازدهی بالقوه |
| سرمایهگذاری پلهای | ورود تدریجی به بازار | کاهش ریسک زمانبندی | نیازمند صبر و انضباط |
| ابزارهای مشتقه | پوشش ریسک قیمت | حفاظت در برابر نوسان | پیچیدگی و ریسک بالا |
ابزارهای مدیریت ریسک در بورس
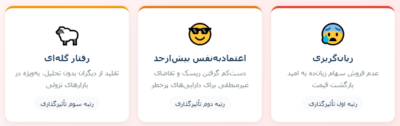
سوگیریهای رفتاری؛ دشمن پنهان سرمایهگذار
1.زیانگریزی؛ چرا ضرر را قبول نمیکنیم؟
زیانگریزی به عدم فروش سرمایهگذاری زیانده به علت ترس از تحقق زیان منجر میشود؛ بدبینی و وضعیت نامطلوب بازار بورس، سرمایهگذار را در انتخابهای استراتژیک خود به سمت زیانگریزی سوق میدهد و موجب کاهش عملکرد اقتصادی شرکت میشود. به بیان ساده، سرمایهگذار حاضر نیست ضرر را بپذیرد و امیدوار است قیمت دوباره برگردد؛ غافل از اینکه این انتظار میتواند ضرر را چند برابر کند.
2.اعتمادبهنفس بیشازحد؛ دام سرمایهگذاران باتجربه
اعتمادبهنفس بیشازحد باعث میشود سرمایهگذاران بدون دقت و توجه کافی و فقط بر اساس معیارهای سادهای که در ذهن خود مهم میپندارند، ریسک مرتبط با داراییها را دست کم بگیرند و بهطور غیرمنطقی تقاضای خود را برای اوراق بهادار پرخطر افزایش دهند. بررسیها نشان میدهد در بازار سرمایه ایران، این سوگیری بر زیانگریزی غلبه دارد.
3.رفتار گلهای؛ چرا دنبال جمع میرویم؟
رفتار گلهای نیز از دیگر سوگیریهای مهم است که به پذیرش ریسک فراوان بدون اطلاعات کافی منجر میشود. پژوهشهای انجامشده روی بورس تهران نشان میدهد رفتار گلهای در شرایط بازدهی منفی بازار بهطور معناداری بیشتر از شرایط بازدهی مثبت ظاهر میشود؛ یعنی سرمایهگذاران در بازارهای نزولی بیشتر مستعد تقلید از دیگران هستند. این رفتار نامتقارن میتواند زیانها را تشدید کند.
راههای مقابله با سوگیریهای رفتاری
- داشتن یک سیستم معاملاتی مکتوب: پیش از ورود به معامله، نقطه ورود، حد ضرر و حد سود خود را روی کاغذ بیاورید.
- پایبندی به استراتژی از پیش تعیینشده: از تصمیمگیری هیجانی در لحظه و بر اساس اخبار لحظهای پرهیز کنید.
- ثبت دفترچه معاملاتی: هر معامله را با دلیل ورود و خروج ثبت کنید تا الگوهای رفتاری خود را شناسایی کنید.
- مشورت با افراد متخصص: از تصمیمگیری در تنهایی و بر اساس توصیههای غیرتخصصی پرهیز کنید.
سخن پایانی
مدیریت ریسک، مهارتی است که تفاوت بین یک سرمایهگذار حرفهای و یک معاملهگر خرد را مشخص میکند. تحلیل بنیادی و تکنیکال ابزارهای خوبی برای انتخاب سهام هستند، اما بدون مدیریت سرمایه، حتی بهترین تحلیلها نیز نمیتوانند سرمایهگذار را از ضررهای سنگین نجات دهند. کسی که در بازار سرمایه ایران به موفقیت پایدار میرسد، نه کسی است که همیشه سود میکند، بلکه کسی است که ضررهایش را کوچک نگه میدارد و به سودهایش اجازه میدهد بزرگ شوند.
بیشتر بخوانید: