صندوقهای سرمایهگذاری؛ راهی ساده برای ورود به بورس
بسیاری از تازهکارها به دلیل نداشتن وقت یا تخصص، از ورود مستقیم به بورس منصرف میشوند. صندوقهای سرمایهگذاری برای همین هدف طراحی شدهاند و در این گزارش، انواع صندوقها، بازدهی واقعی و تفاوت صندوق قابل معامله و صدور و ابطالی بررسی میشود.
به گزارش صنعت مالی، صندوق سرمایهگذاری یک نهاد مالی قانونی است که پول سرمایهگذاران مختلف را جمعآوری کرده و آن را در یک سبد متنوع از داراییها از سهام بورسی گرفته تا اوراق مشارکت، سپرده بانکی، گواهی سکه طلا و سایر ابزارهای مالی سرمایهگذاری میکند. سرمایهگذاران با خرید «واحد» یک صندوق، به نسبت سرمایهشان در تمام داراییهای آن صندوق شریک میشوند. ارزش هر واحد بر اساس خالص ارزش داراییها محاسبه میشود که روزانه بهروزرسانی میگردد. تمام صندوقهای سرمایهگذاری موظف هستند در سازمان بورس و اوراق بهادار ثبت شده و تحت قوانین و مقررات این سازمان فعالیت کنند. طبق ضوابط، ارزش خالص دارایی هر واحد سرمایهگذاری در هر زمان برابر است با ارزش روز داراییهای صندوق منهای بدهیها تقسیم بر تعداد واحدهای نزد سرمایهگذاران.
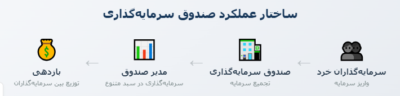 بر اساس گزارش کانون نهادهای سرمایهگذاری ایران که دادههای آن از پایگاه فیپیران گردآوری شده، دارایی تحت مدیریت صندوقهای سرمایهگذاری در فاصله تیر ۱۴۰۴ تا خرداد ۱۴۰۵ با رشد ۷۹ درصدی از ۱۶۰۱ همت به ۲۸۶۴ همت رسیده است. تعداد کل صندوقها در پایان خرداد ۱۴۰۵ به ۵۰۹ صندوق رسید. این آمار نشاندهنده استقبال گسترده سرمایهگذاران از این ابزار مالی است.
انواع صندوقهای سرمایهگذاری در ایران
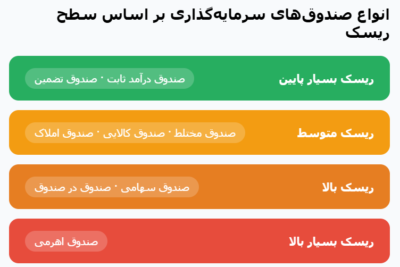
صندوقهای سرمایهگذاری در ایران به دستههای مختلفی تقسیم میشوند که هر کدام ویژگی، ریسک و بازدهی خاص خود را دارند. در یک تقسیمبندی کلی، صندوقها به دو دسته قابل معامله و صدور و ابطالی تقسیم میشوند.
- صندوقهای قابل معامله، واحدهای آنها در طول روز همانند سهام در بازار معامله میشود و از نقدشوندگی بالایی برخوردارند.
- صندوقهای سهامی حداقل ۷۰ درصد سرمایه خود را در سهام سرمایهگذاری میکنند. ریسک این صندوقها بالا است، اما در بازار صعودی بازدهی قابل توجهی دارند.
- صندوقهای درآمد ثابت: بررسی دادههای منتشرشده در سامانه فیپیران نشان میدهد بازدهی اغلب صندوقهای درآمد ثابت در یک سال گذشته در محدوده ۳۲ تا ۳۶ درصد قرار داشته است. بیشترین بازدهی ثبتشده حدود ۵۷ درصد (صندوق کوثر یکم) و کمترین بازدهی حدود ۱۷ درصد بوده است.
- صندوقهای مختلط ترکیبی از سهام و اوراق بدهی هستند.
- صندوقهای کالایی در کالاهایی مانند طلا، نقره یا زعفران سرمایهگذاری میکنند. بررسی بازدهی یک ساله صندوقهای طلا نشان میدهد همه نمادهای این گروه رشدهای قابل توجه بالای ۱۸۰ درصدی را تجربه کردهاند.
- صندوقهای اهرمی با اهرم بیشتر از یک، بازدهی بالاتری در بازار صعودی ایجاد میکنند.
صندوقهای قابل معامله و صدور و ابطالی؛ دو مسیر متفاوت برای سرمایهگذاری
صندوقهای سرمایهگذاری از نظر نحوه خرید و فروش واحدها به دو دسته اصلی تقسیم میشوند: صندوقهای قابل معامله (ETF) و صندوقهای صدور و ابطالی. هر دو نوع صندوق ساختاری مشابه دارند و پول سرمایهگذاران را در سبدی متنوع از داراییها سرمایهگذاری میکنند، اما مکانیزم ورود و خروج سرمایه در آنها کاملاً متفاوت است .
صندوقهای قابل معامله (ETF) واحدهایشان همانند سهام در تابلو معاملاتی بورس خرید و فروش میشود. برای سرمایهگذاری در این صندوقها، سرمایهگذار باید کد بورسی داشته باشد و از طریق سامانه معاملاتی کارگزاری اقدام کند. قیمت هر واحد در طول روز معاملاتی بر اساس عرضه و تقاضا تغییر میکند و سرمایهگذار میتواند در هر لحظه از ساعات معاملاتی، واحدهای خود را بفروشد یا واحد جدید بخرد . این ویژگی، نقدشوندگی بسیار بالا را برای ETFها فراهم میکند؛ بهطوریکه وجه حاصل از فروش تقریباً بلافاصله در حساب کارگزاری قابل مشاهده است .
صندوقهای صدور و ابطالی بر خلاف ETFها، بازار ثانویه ندارند. به این معنا که سرمایهگذار نمیتواند واحدهای خود را به فرد دیگری بفروشد؛ بلکه باید مستقیماً از خود صندوق واحد بخرد (فرآیند صدور) یا واحدهای خود را به خود صندوق بفروشد (فرآیند ابطال) . خرید و فروش در این صندوقها از طریق وبسایت یا اپلیکیشن صندوق انجام میشود و نیازی به کد بورسی نیست . قیمتگذاری در صندوقهای صدور و ابطالی بر اساس ارزش خالص داراییها (NAV) است که یک بار در روز (معمولاً پایان روز معاملاتی) محاسبه و اعلام میشود . به همین دلیل، سرمایهگذار قیمت دقیق خرید یا فروش خود را از قبل نمیداند و معامله بر اساس NAV روز بعد انجام میشود . مهمترین تفاوت این دو دسته در زمان نقدشوندگی است.
در ETFها، فروش در لحظه انجام میشود و پول تقریباً فوری در دسترس است . اما در صندوقهای صدور و ابطالی، فرآیند ابطال چند روز کاری طول میکشد. طبق اساسنامه صندوقها، مدیر موظف است حداکثر تا سه روز کاری پس از دریافت درخواست ابطال، معادل قیمت ابطال را به بستانکار حساب سرمایهگذار منظور کند و طلب او را ظرف حداکثر هفت روز کاری به حساب بانکیاش واریز نماید . این تفاوت، ETFها را برای سرمایهگذارانی که به نقدشوندگی سریع نیاز دارند، مناسبتر میکند .
از نظر هزینهها نیز تفاوتهایی وجود دارد. در صندوقهای ETF، سرمایهگذار کارمزد معاملاتی بورس را پرداخت میکند که بسیار پایین است . در صندوقهای صدور و ابطالی، کارمزد صدور و ابطال دریافت میشود که بسته به صندوق میتواند کم یا حتی صفر باشد .
مزایا، معایب و نحوه انتخاب صندوق مناسب
صندوقهای سرمایهگذاری مزایای متعددی دارند. مدیریت حرفهای، تنوعبخشی خودکار، نقدشوندگی بالا و حداقل سرمایه کم (از ۱۰۰ هزار تومان) از مهمترین مزایای این صندوقهاست.
معافیت مالیاتی یکی از جذابترین ویژگیهای صندوقهاست. بر اساس تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم موضوع ماده ۷ قانون توسعه ابزارها و نهادهای مالی جدید، تمامی درآمدهای صندوق سرمایهگذاری و درآمدهای حاصل از نقل و انتقال اوراق بهادار یا صدور و ابطال آنها از پرداخت مالیات بر درآمد و مالیات بر ارزش افزوده معاف است. بر اساس بخشنامه سازمان امور مالیاتی، سرمایهگذاران حقیقی صندوقهای بورسی نیز اجباری به ارائه اظهارنامه مالیاتی ندارند. همچنین طبق تبصره ۷ ماده ۱۲ قانون مالیات بر سوداگری و سفتهبازی که در سال ۱۴۰۴ ابلاغ شد، عایدی سرمایه حاصل از انتقال اوراق بهادار در بورس، از قبیل صندوقهای کالایی، صندوقهای املاک و مستغلات و گواهی سپرده سکه طلا، مشمول مالیات بر عایدی سرمایه نمیباشد.
با این حال، صندوقها بدون ریسک نیستند. ریسک بازار در صندوقهای سهامی و اهرمی وجود دارد. عدم کنترل کامل بر تصمیمات و احتمال پرمیوم یا دیسکونت در صندوقهای قابل معامله از محدودیتهای دیگر است. در صندوقهای صدور و ابطالی، ریسک نقدشوندگی وجود دارد؛ زیرا طبق رویه صدور و ابطال، مدیر صندوق موظف است حداکثر تا پایان سه روز کاری پس از دریافت درخواست ابطال، معادل قیمت ابطال را به بستانکار حساب سرمایهگذار منظور کند و طلب سرمایهگذار را ظرف حداکثر هفت روز کاری به حساب او واریز نماید.
راهنمای گامبهگام انتخاب صندوق:
۱. تعیین سطح ریسکپذیری: مشخص کنید چه میزان نوسان را تحمل میکنید. اگر محافظهکار هستید، صندوق درآمد ثابت مناسبتر است.
۲. تعیین افق زمانی: برای سرمایهگذاری کوتاهمدت (کمتر از یک سال)، صندوق درآمد ثابت؛ برای بلندمدت (بیش از سه سال)، صندوق سهامی یا مختلط مناسبترند.
۳. بررسی بازده تاریخی: عملکرد صندوق را در بازههای یکساله، سهساله و پنجساله در پایگاه فیپیران مقایسه کنید.
۴. مقایسه کارمزدها: کارمزد مدیریت صندوقهای مختلف را مقایسه کنید؛ اختلاف ۰.۵ درصدی در بلندمدت تأثیر قابل توجهی بر بازدهی دارد.
۵. بررسی نقدشوندگی: حجم معاملات روزانه صندوقهای قابل معامله را بررسی کنید تا از نقدشوندگی مناسب مطمئن شوید.
برای خرید صندوقهای قابل معامله، کافی است در سامانه معاملاتی کارگزاری، نماد صندوق را جستجو و اقدام به خرید کنید. برای صندوقهای صدور و ابطالی، فرآیند خرید و ابطال از طریق سامانههای کارگزاری انجام میشود.
پرسشهای متداول
حداقل سرمایه برای ورود به صندوق چقدر است؟
حداقل سرمایه برای ورود به برخی صندوقها از ۱۰۰ هزار تومان آغاز میشود و برای صندوقهای قابل معامله، سرمایهگذار میتواند حتی یک واحد صندوق را خریداری کند.
آیا صندوقها تضمین بازدهی دارند؟
خیر. صندوقهای سرمایهگذاری بازدهی تضمینشده ندارند. تنها صندوقهای تضمین، اصل سرمایه را تضمین میکنند، نه بازدهی را.
تفاوت صندوق با سبدگردانی چیست؟
در سبدگردانی، داراییهای سرمایهگذار بهصورت اختصاصی مدیریت میشود؛ در حالی که در صندوق، سرمایهگذاران متعدد در یک سبد مشترک سهیم میشوند و هزینهها بین آنها تقسیم میشود.
چطور صندوق مناسب را انتخاب کنیم؟
به سه عامل بستگی دارد: میزان ریسکپذیری، افق زمانی و هدف مالی. برای اطلاع از آخرین عملکرد صندوقها به پایگاه فیپیران مراجعه کنید.
فرآیند ابطال واحدهای صندوقهای صدور و ابطالی چقدر طول میکشد؟
طبق رویه صدور و ابطال، مدیر صندوق موظف است حداکثر تا پایان سه روز کاری پس از دریافت درخواست، قیمت ابطال را محاسبه و به حساب سرمایهگذار منظور کند و طلب او را ظرف حداکثر هفت روز کاری واریز نماید.
بیشتر بخوانید: